
2026年08月
【戸建てご購入】K様よりアンケートをいただきました!
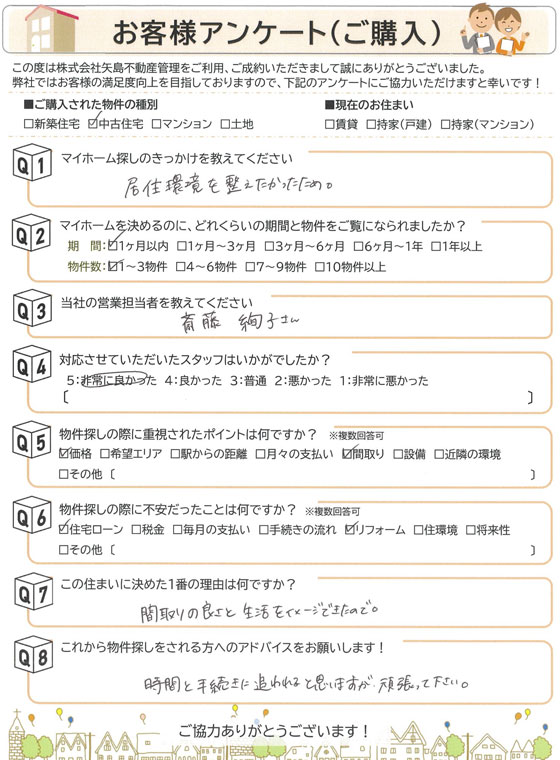
Q1.マイホーム探しのきっかけを教えてください
居住環境を整えたかったため。
Q2.物件を決めるのにどれくらいの期間と物件をご覧になられましたか?
期 間:1ヶ月以内
物件数:1~3物件
Q3.当社の営業担当者を教えてください
斎藤 絢子さん
Q4.対応させていただいたスタッフはいかがでしたか?
非常に良かった
Q5.物件探しの際に重視されたポイントは何ですか?
価格・間取り
Q6.物件探しの際に不安だったことは何ですか?
住宅ローン・リフォーム
Q7.この住まいに決めた一番の理由は何ですか?
間取りの良さと生活をイメージできたので。
Q7.これから物件探しをされる方へのアドバイスをお願いします!
時間と手続きに追われると思いますが、頑張ってください。
K様、本当にありがとうございました!!!
【戸建てご購入】K様よりアンケートをいただきました!
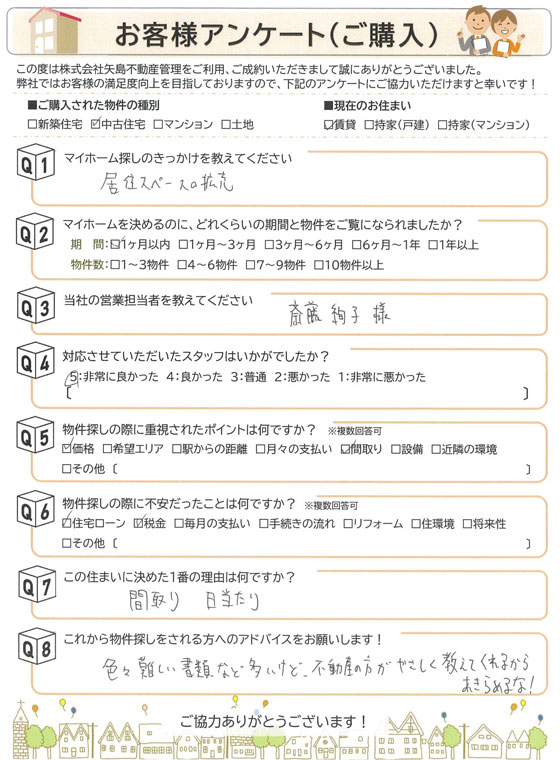
Q1.マイホーム探しのきっかけを教えてください
居住スペースの拡充
Q2.物件を決めるのにどれくらいの期間と物件をご覧になられましたか?
1ヶ月以内
Q3.当社の営業担当者を教えてください
斎藤 絢子様
Q4.対応させていただいたスタッフはいかがでしたか?
非常に良かった
Q5.物件探しの際に重視されたポイントは何ですか?
価格・間取り
Q6.物件探しの際に不安だったことは何ですか?
住宅ローン・税金
Q7.この住まいに決めた一番の理由は何ですか?
間取り、日当たり
Q7.これから物件探しをされる方へのアドバイスをお願いします!
色々難しい書類など多いけど、不動産の方がやさしく教えてくれるからあきらめるな!
K様、本当にありがとうございました!!!
【一棟アパートご購入】S様よりアンケートをいただきました!
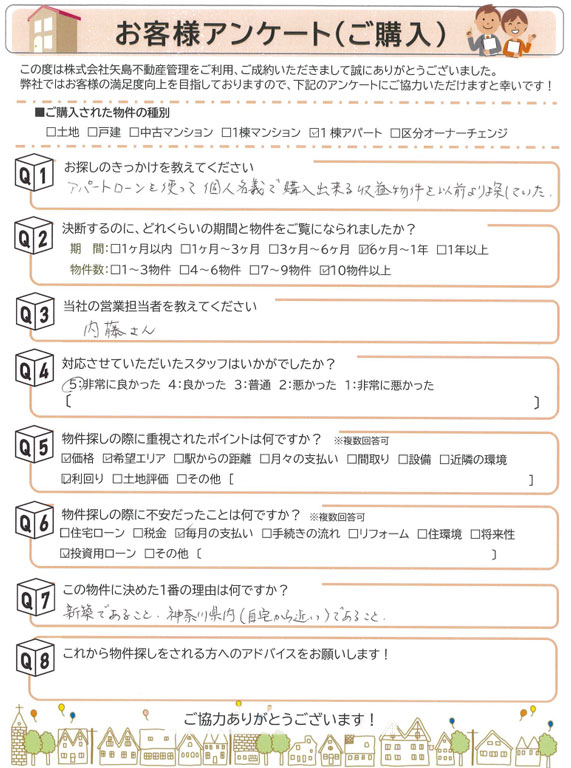
Q1.物件探しのきっかけを教えてください
アパートローンを使って個人名義で購入できる収益物件を以前より探していた
Q2.ご購入を決めるのにどれくらいの期間と物件をご覧になられましたか?
期 間:6ヶ月~1年
物件数:10物件以上
Q3.当社の営業担当者を教えてください
内藤さん
Q4.対応させていただいたスタッフはいかがでしたか?
非常に良かった
Q5.物件探しの際に重視されたポイントは何ですか?
価格・希望エリア・利回り
Q6.物件探しの際に不安だったことは何ですか?
毎月の支払い・投資用ローン
Q7.この物件に決めた一番の理由は何ですか?
新築であること。神奈川県内(自宅から近い)であること
S様、本当にありがとうございました!!!
政策金利1%時代へ――金利上昇で東京の不動産価格はどう変わる?
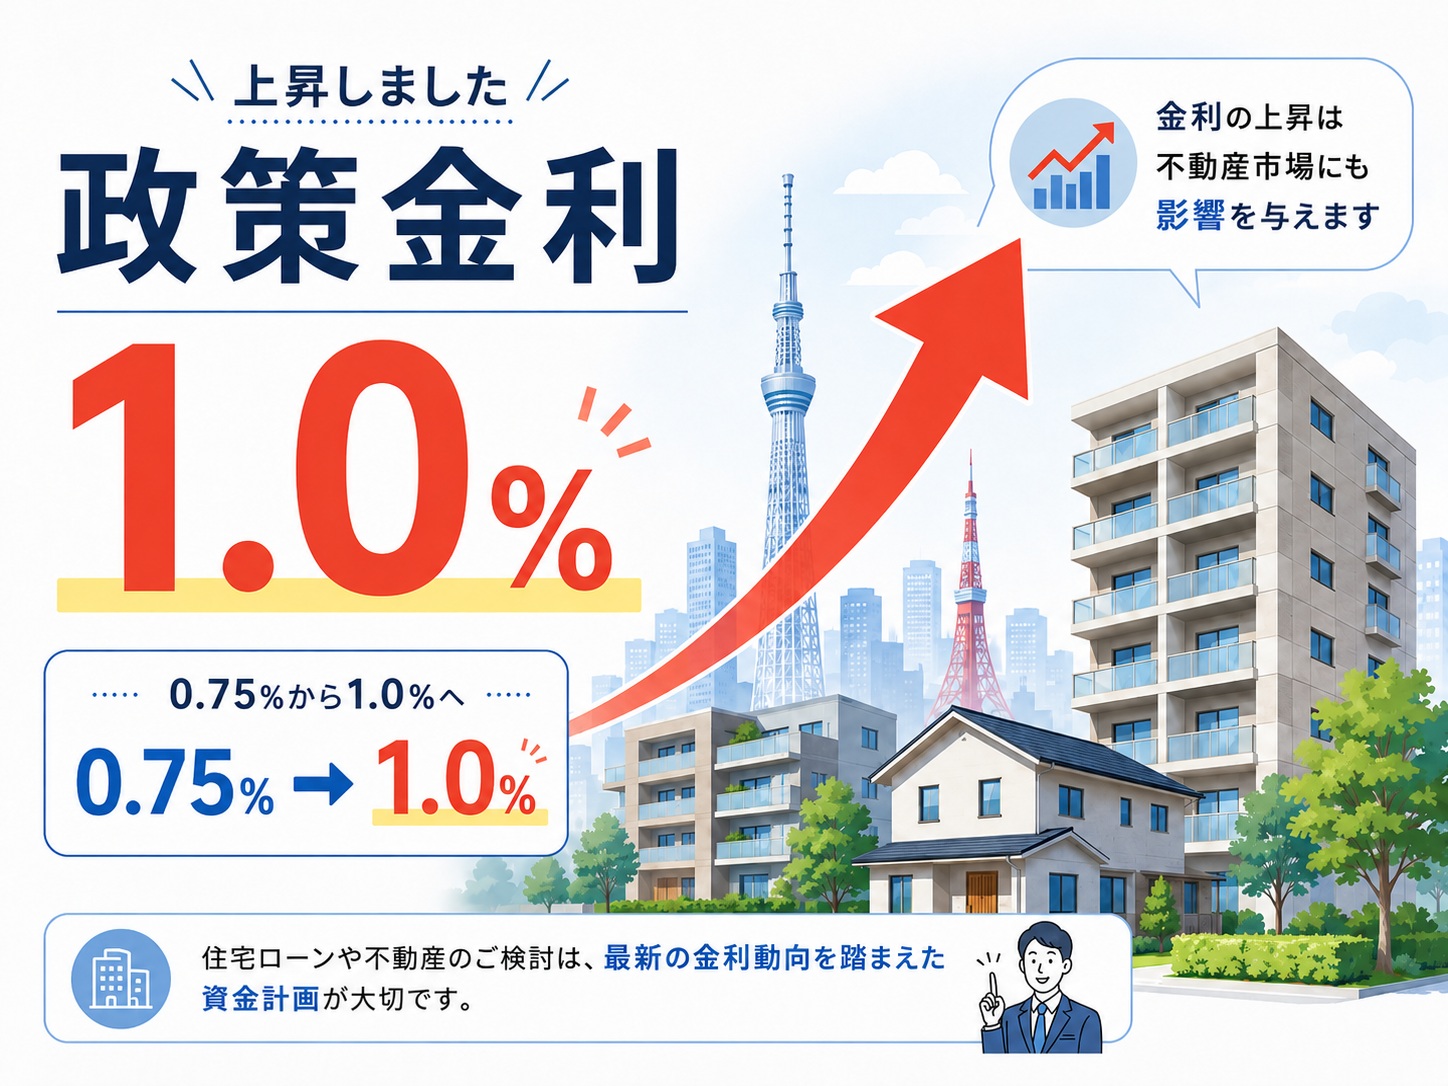
日本銀行は2026年6月、政策金利を1.0%程度に引き上げ、7月31日の金融政策決定会合では1.0%程度に据え置くことを決定しました。長く続いた「超低金利時代」から、日本の不動産市場も本格的な金利上昇局面に入ったといえます。
ただし、政策金利が1%になったからといって、住宅ローンや不動産投資ローンの金利が一律1%になるわけではありません。それでも金融機関の調達コストが上がれば、変動金利型の住宅ローンや投資用ローンにも、徐々に影響が及ぶ可能性があります。
金利が上昇すると、同じ金額を借りても毎月の返済額は増えます。その結果、購入希望者が借りられる金額が小さくなり、「予算を下げる」「購入を見送る」といった動きが増えることが考えられます。投資用不動産では、借入金利の上昇によって手残りが減るため、投資家がこれまで以上に高い利回りを求めるようになります。利回りを高くするためには購入価格を抑える必要があり、不動産価格にとっては下落要因となります。
では、東京の不動産価格は今後すぐに下がるのでしょうか。
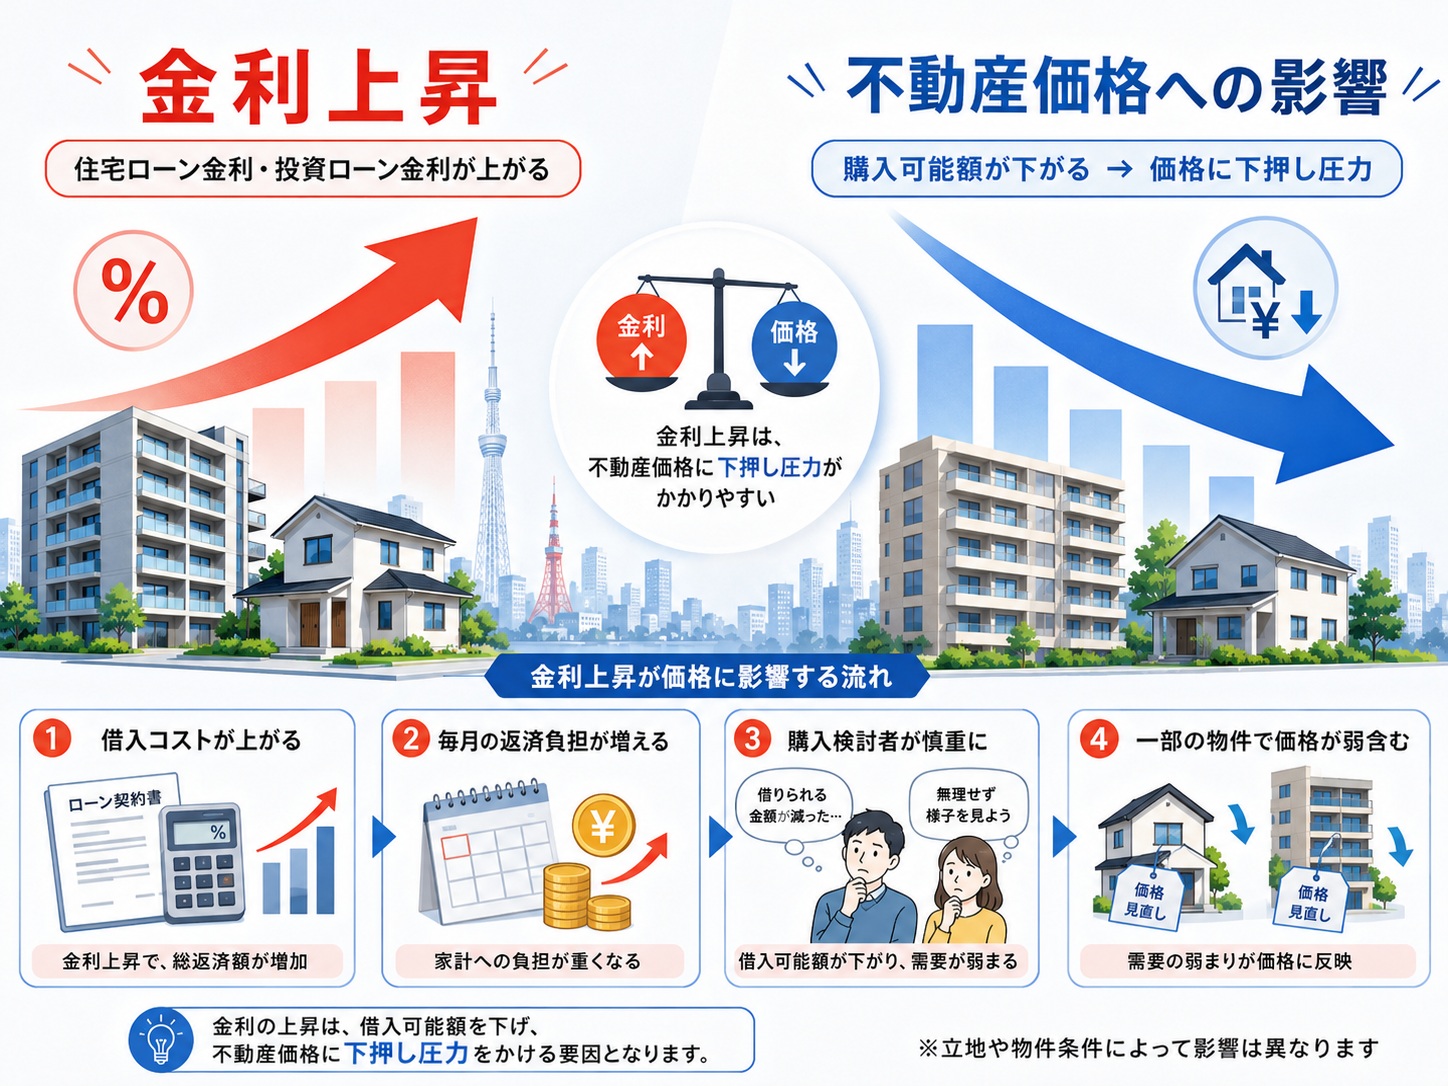
実際には、東京の不動産価格が一斉に大きく下落する可能性は、現時点では高くないと考えられます。都心部を中心に住宅需要が強いことに加え、土地代・建築費・人件費の上昇、新築物件の供給不足などが価格を支えているためです。国土交通省の2026年第1四半期の調査でも、主要都市の住宅地・商業地はすべて上昇しています。
一方で、市場には少しずつ変化も見られます。2026年4月の首都圏中古マンション市場では、成約㎡単価は前年同月比5.9%上昇したものの、成約件数は1.2%減少し、在庫件数は2.7%増加しました。価格はまだ高いものの、買主が物件を慎重に選び始めていることがうかがえます。
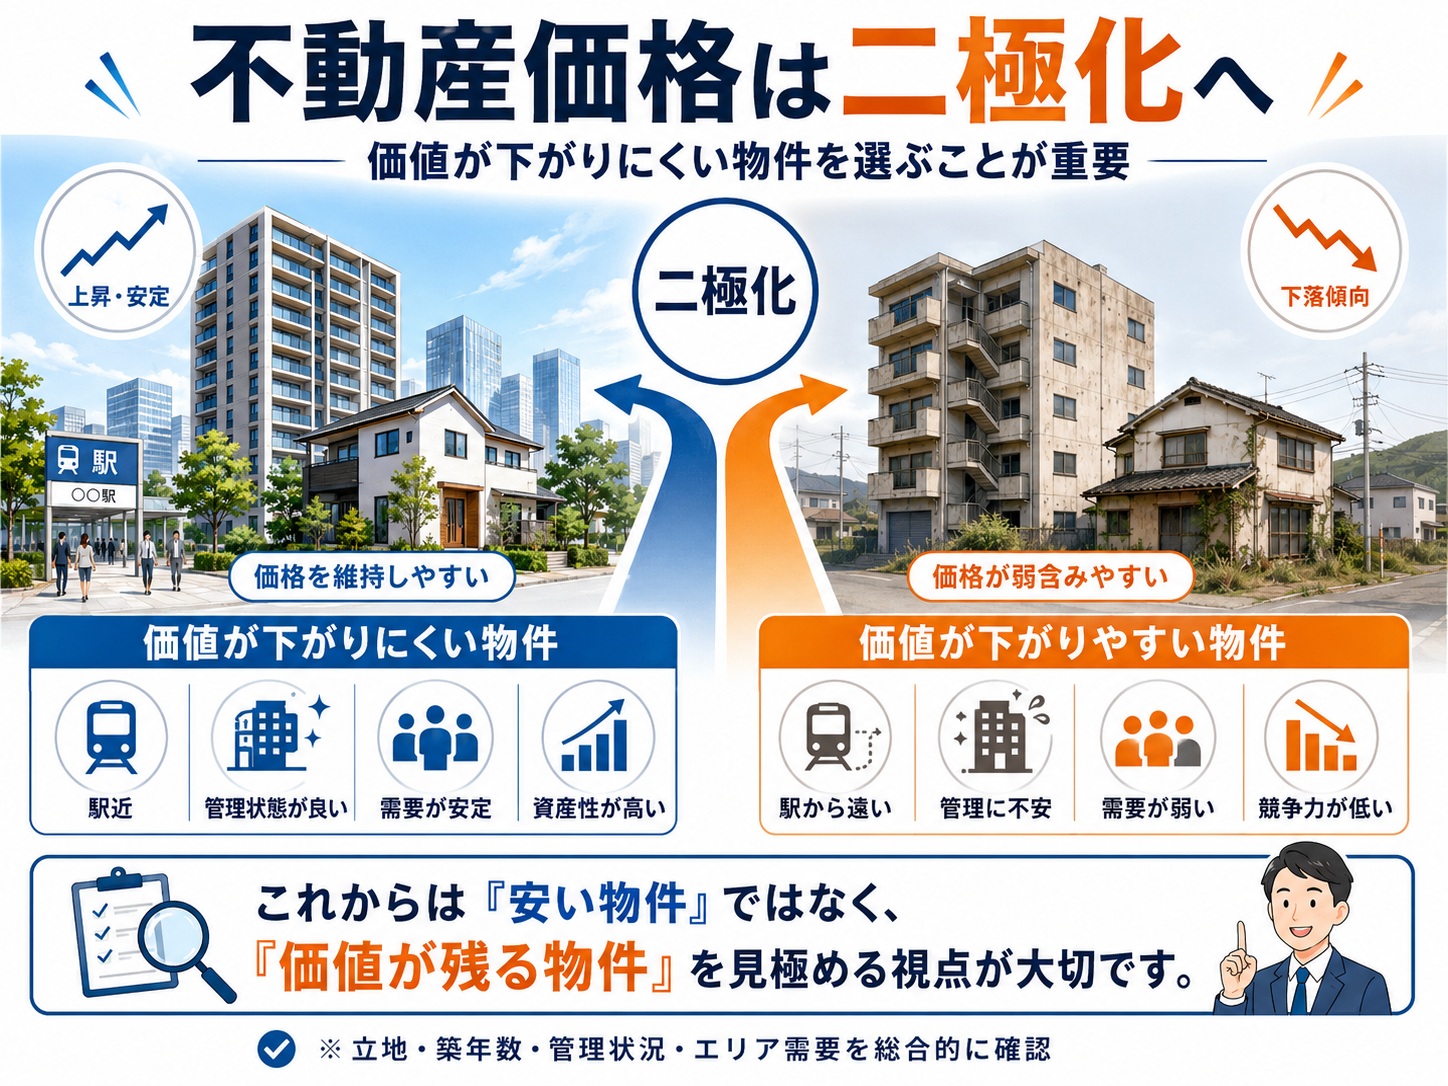
今後の東京市場では、駅に近い物件、管理状態の良いマンション、賃貸需要の強いエリアなどは価格を維持しやすい一方、利便性が低い物件や価格設定が相場より高い物件は、売却まで時間がかかる可能性があります。つまり、全体が一律に下がるというより、物件による価格差が広がる「二極化」が進むと考えられます。
金利上昇時代の不動産購入では、「今買うか、待つか」だけでなく、金利がさらに上昇しても返済を続けられるか、固定金利と変動金利のどちらが合っているか、物件価格に割高感がないかを確認することが重要です。不動産価格と融資条件を総合的に比較し、無理のない資金計画を立てることが、これまで以上に求められています。