
2026年06月
日銀利上げでどうなる?住宅ローンで「やってはいけない」選び方7選
こんにちは!
売買部の斎藤です!
2026年6月、日銀が政策金利を1%程度へと追加利上げを決定したニュースを見て、「これ以上金利が上がる前に早く住宅ローンを組まないと!」と焦りや不安を感じている方も多いのではないでしょうか。
その気持ち、とってもよくわかります!
マイホームという人生最大の買い物において、金利上昇による支払額の増加は大きなストレスですよね。
しかし!焦って無理なローンを組んでしまうと、数年後・数十年後の家計を深刻に圧迫し、最悪の場合はせっかくのマイホームを手放すことにもなりかねません。
今回は「金利のある世界」でマイホームを検討中の方が絶対に避けるべき、住宅ローンのNGな選び方7つを分かりやすく解説します。
【住宅ローン選びでやってはいけない7つのNG行動】
① 変動金利が安いから「即決」する
日銀の利上げに伴い、今後は変動金利も上昇するリスクがあります。「今は固定金利より安いから」という目先の理由での即決は危険です。必ず「金利が1〜2%上がっても返済できるか」をシミュレーションしてから決断しましょう。
② 銀行の上限「返済負担率35%」で借り入れる
審査に通る「借りられる額」と、無理なく「返せる額」は全く別物です。銀行の上限ギリギリで借りると、将来の教育費や老後資金が確実にショートします。
目安
危険(銀行の審査上限)額面年収の30〜35%
安心(理想の返済額)手取り年収の20〜25%以内
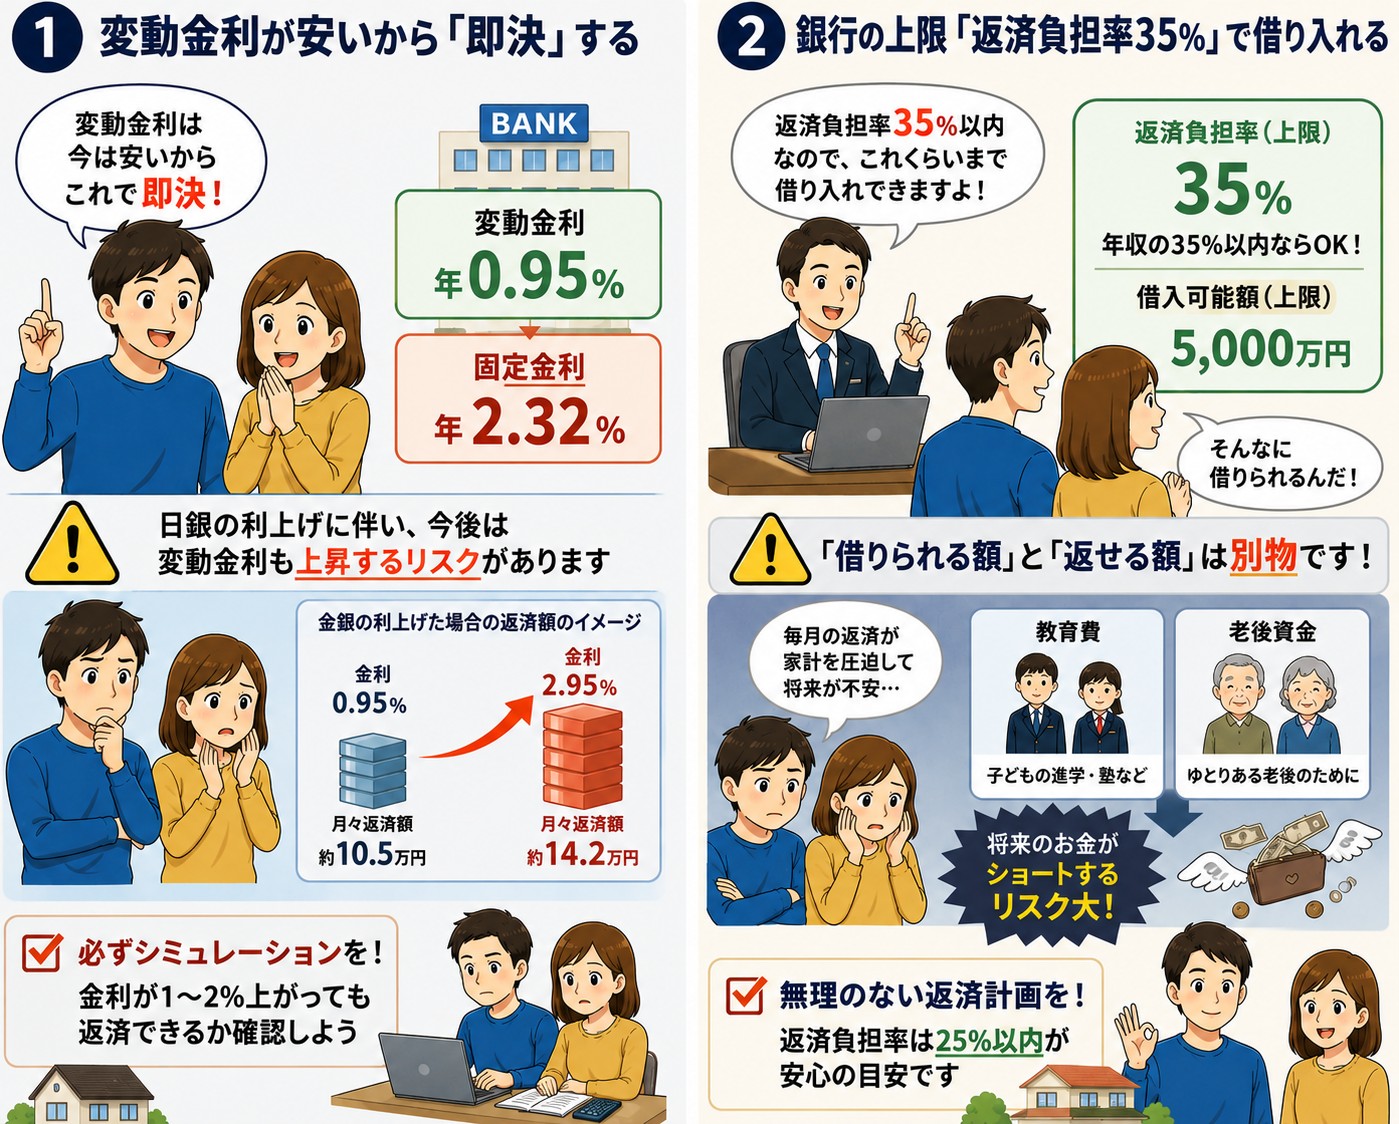
③ 頭金ゼロの「オーバーローン」を組む
物件価格に加えて、諸費用まで全額ローンで借りるのがオーバーローンです。これをすると、家の価値よりも借金が多い「担保割れ」状態になりやすく、いざという時に家を売却できなくなるリスクが跳ね上がります。最低限、諸費用分は現金で用意しましょう。
④ 35年ローンで「完済75歳」の設計にする
40歳で35年ローンを組むと完済は75歳。年金生活の中で毎月十数万円のローンを払い続けるのは非現実的であり、「老後破産」の引き金になります。定年退職までに完済できる資金計画(繰り上げ返済の活用など)が必須です。
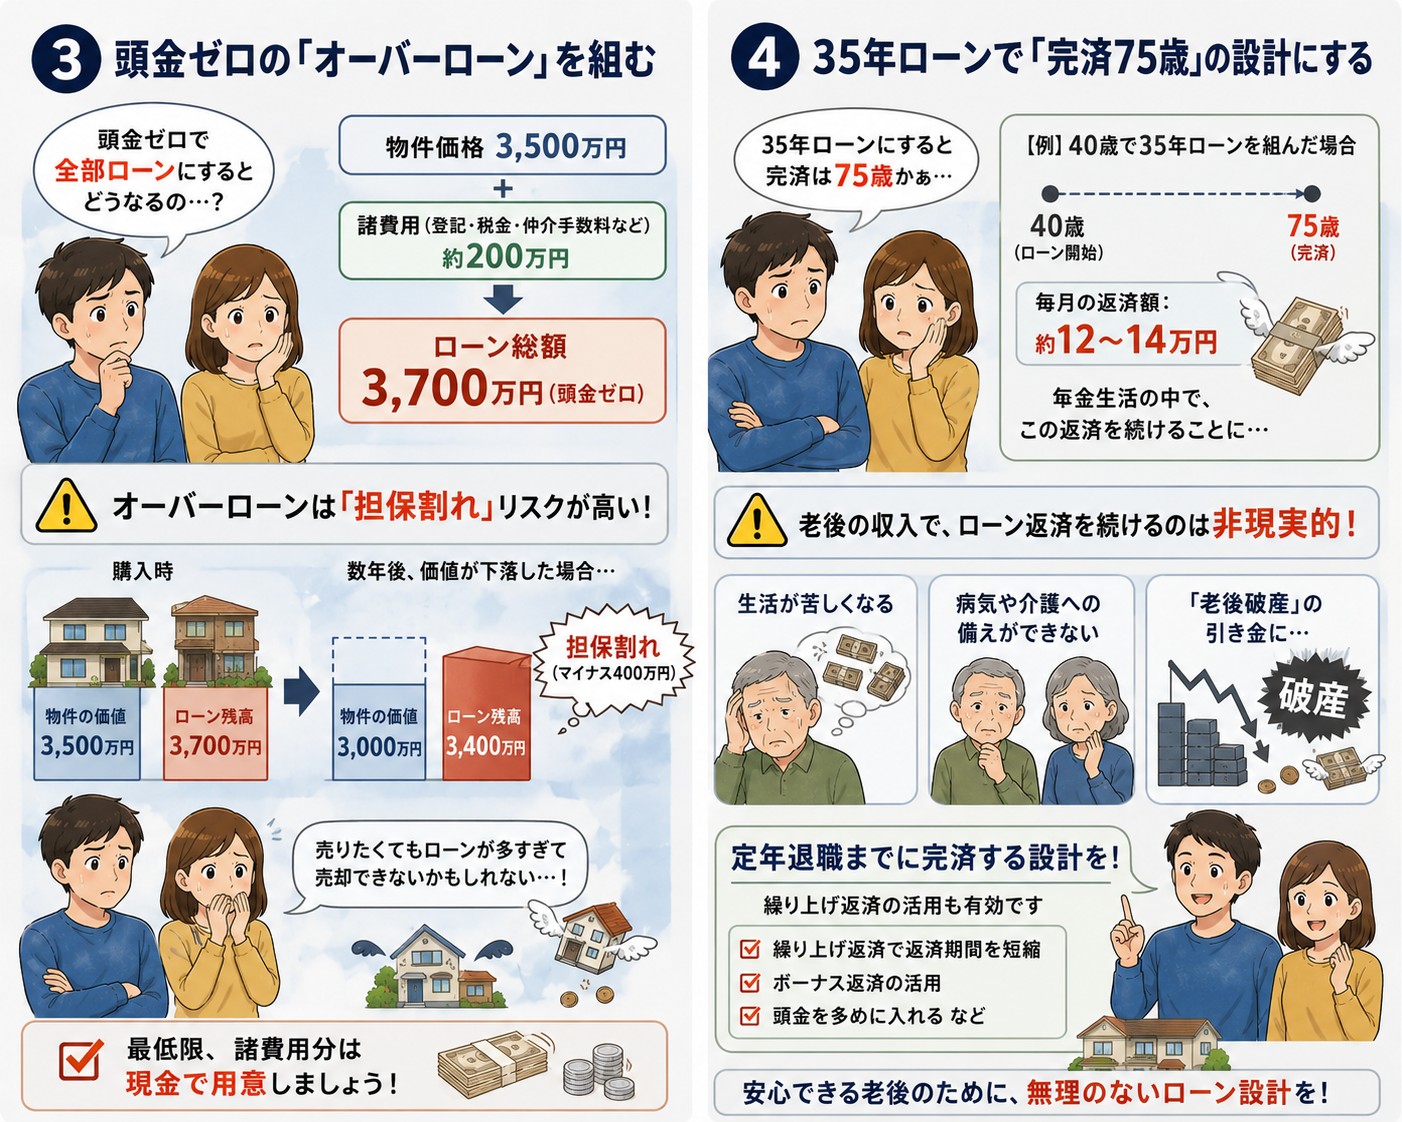
⑤ 「ペアローン」で無理に借入額を増やす
夫婦の収入を合算すれば理想の家に手が届きますが、病気、産休・育休、あるいは離婚など、どちらかの収入が途絶えた瞬間に返済が行き詰まります。片方の収入が減っても持ちこたえられる余裕を持たせることが鉄則です。
⑥ 銀行選びを「1行」だけで即決する
不動産会社に勧められた提携ローンだけで決めていませんか? ネット銀行やメガバンクなど、複数の銀行を比較するだけで総支払額が数百万円変わることも珍しくありません。金利や団信(団体信用生命保険)の保障内容を必ず比較しましょう。
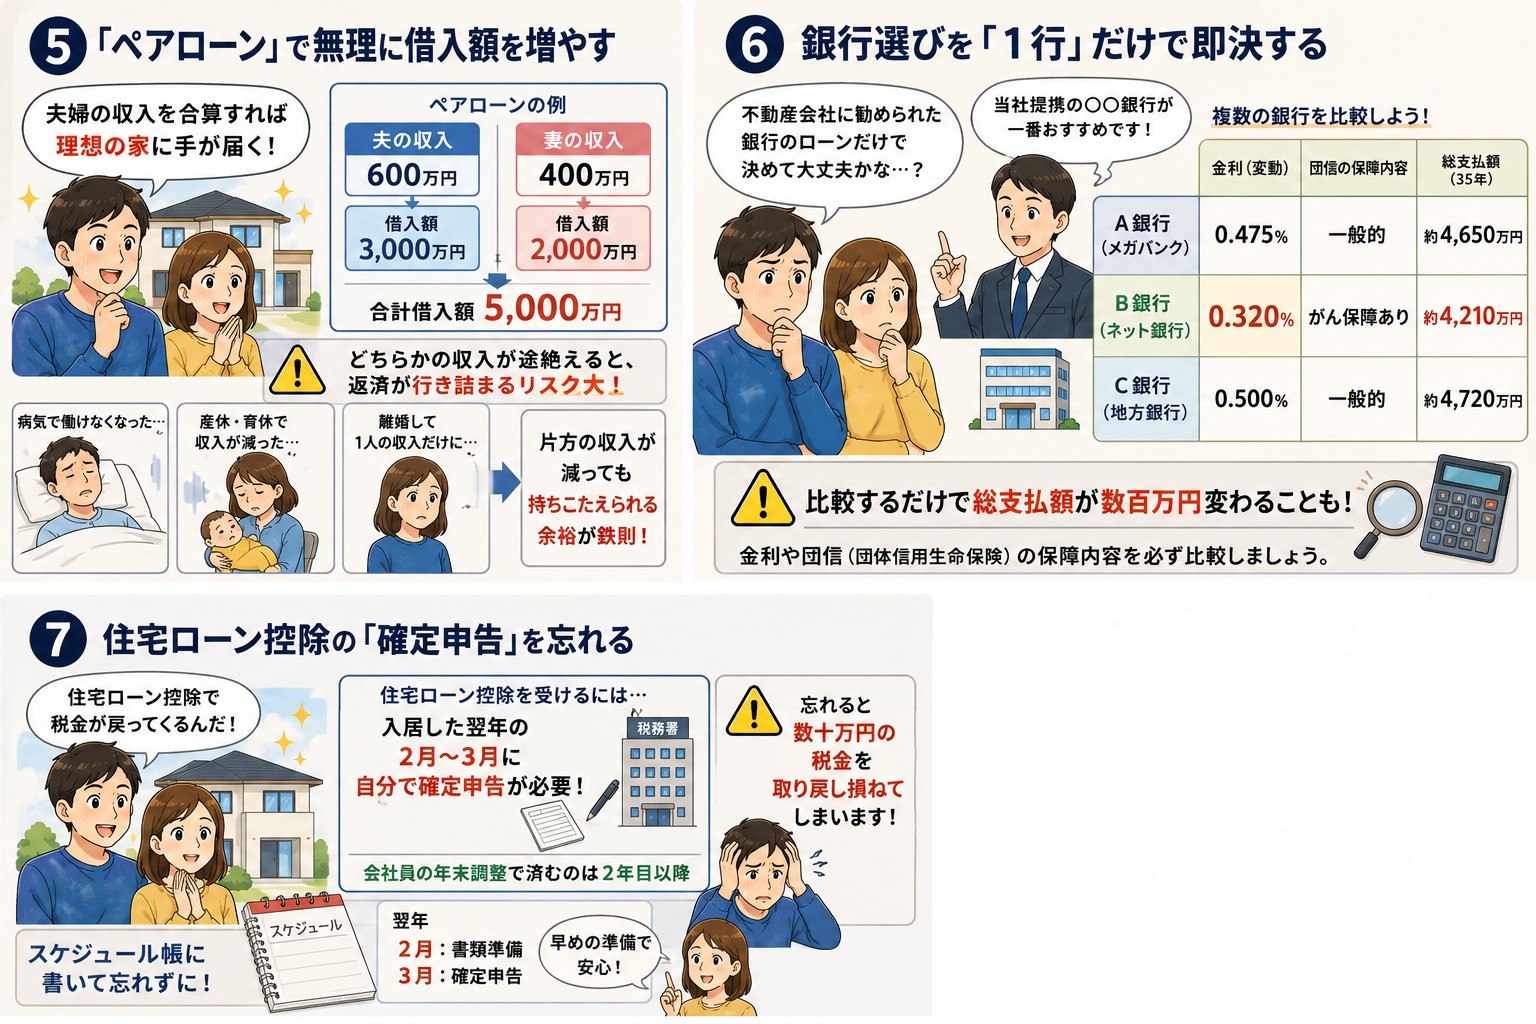
⑦ 住宅ローン控除の「確定申告」を忘れる
強力な減税制度である「住宅ローン控除」ですが、入居した翌年の2月〜3月に自分で確定申告をしないと恩恵を受けられません(会社員の年末調整で済むのは2年目以降)。数十万円の税金を取り戻し損ねないよう、スケジュール帳に書いておきましょう。
最後に
利上げのニュースには焦りがちですが、住宅ローンは数十年の付き合いになる最大の契約です。一時的な感情に流されず、ご家族のライフプランに基づいた冷静な判断を心がけてください。
売買部の斎藤です!
2026年6月、日銀が政策金利を1%程度へと追加利上げを決定したニュースを見て、「これ以上金利が上がる前に早く住宅ローンを組まないと!」と焦りや不安を感じている方も多いのではないでしょうか。
その気持ち、とってもよくわかります!
マイホームという人生最大の買い物において、金利上昇による支払額の増加は大きなストレスですよね。
しかし!焦って無理なローンを組んでしまうと、数年後・数十年後の家計を深刻に圧迫し、最悪の場合はせっかくのマイホームを手放すことにもなりかねません。
今回は「金利のある世界」でマイホームを検討中の方が絶対に避けるべき、住宅ローンのNGな選び方7つを分かりやすく解説します。
【住宅ローン選びでやってはいけない7つのNG行動】
① 変動金利が安いから「即決」する
日銀の利上げに伴い、今後は変動金利も上昇するリスクがあります。「今は固定金利より安いから」という目先の理由での即決は危険です。必ず「金利が1〜2%上がっても返済できるか」をシミュレーションしてから決断しましょう。
② 銀行の上限「返済負担率35%」で借り入れる
審査に通る「借りられる額」と、無理なく「返せる額」は全く別物です。銀行の上限ギリギリで借りると、将来の教育費や老後資金が確実にショートします。
目安
危険(銀行の審査上限)額面年収の30〜35%
安心(理想の返済額)手取り年収の20〜25%以内
③ 頭金ゼロの「オーバーローン」を組む
物件価格に加えて、諸費用まで全額ローンで借りるのがオーバーローンです。これをすると、家の価値よりも借金が多い「担保割れ」状態になりやすく、いざという時に家を売却できなくなるリスクが跳ね上がります。最低限、諸費用分は現金で用意しましょう。
④ 35年ローンで「完済75歳」の設計にする
40歳で35年ローンを組むと完済は75歳。年金生活の中で毎月十数万円のローンを払い続けるのは非現実的であり、「老後破産」の引き金になります。定年退職までに完済できる資金計画(繰り上げ返済の活用など)が必須です。
⑤ 「ペアローン」で無理に借入額を増やす
夫婦の収入を合算すれば理想の家に手が届きますが、病気、産休・育休、あるいは離婚など、どちらかの収入が途絶えた瞬間に返済が行き詰まります。片方の収入が減っても持ちこたえられる余裕を持たせることが鉄則です。
⑥ 銀行選びを「1行」だけで即決する
不動産会社に勧められた提携ローンだけで決めていませんか? ネット銀行やメガバンクなど、複数の銀行を比較するだけで総支払額が数百万円変わることも珍しくありません。金利や団信(団体信用生命保険)の保障内容を必ず比較しましょう。
⑦ 住宅ローン控除の「確定申告」を忘れる
強力な減税制度である「住宅ローン控除」ですが、入居した翌年の2月〜3月に自分で確定申告をしないと恩恵を受けられません(会社員の年末調整で済むのは2年目以降)。数十万円の税金を取り戻し損ねないよう、スケジュール帳に書いておきましょう。
最後に
利上げのニュースには焦りがちですが、住宅ローンは数十年の付き合いになる最大の契約です。一時的な感情に流されず、ご家族のライフプランに基づいた冷静な判断を心がけてください。
東京の不動産会社が、なぜアメリカの賃貸住宅を取得するのか
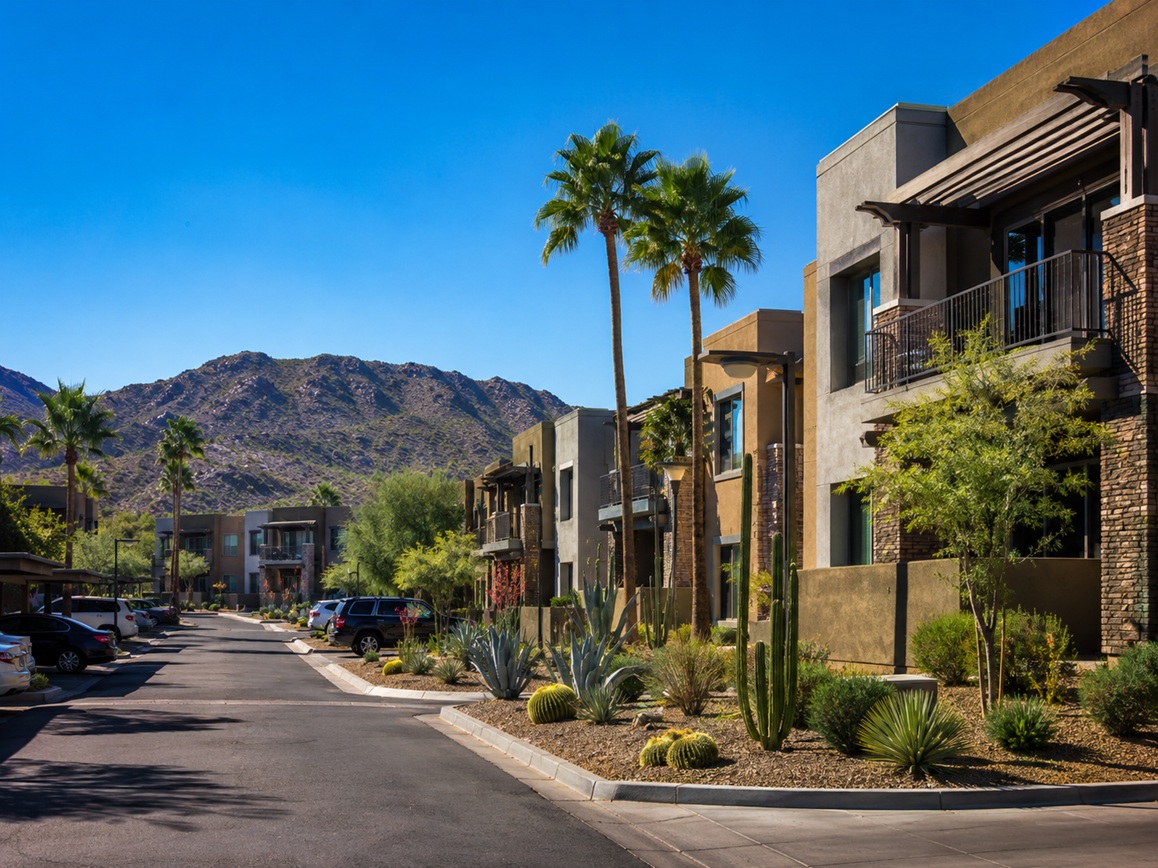
最近、日本の大手不動産会社による米国不動産への投資が目立つようになっています。
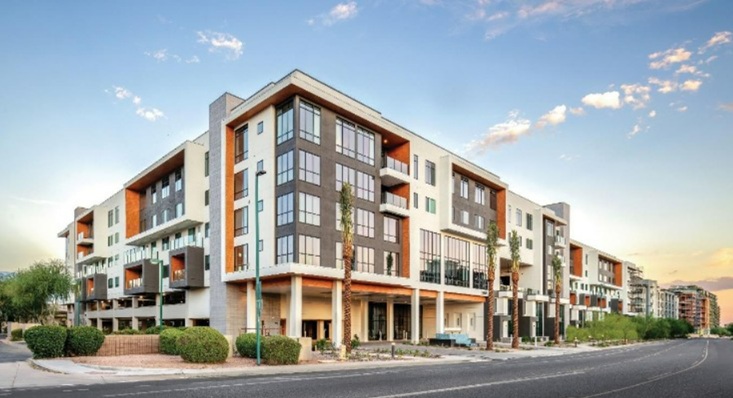
東京建物は、米国アリゾナ州スコッツデールの賃貸住宅を取得。
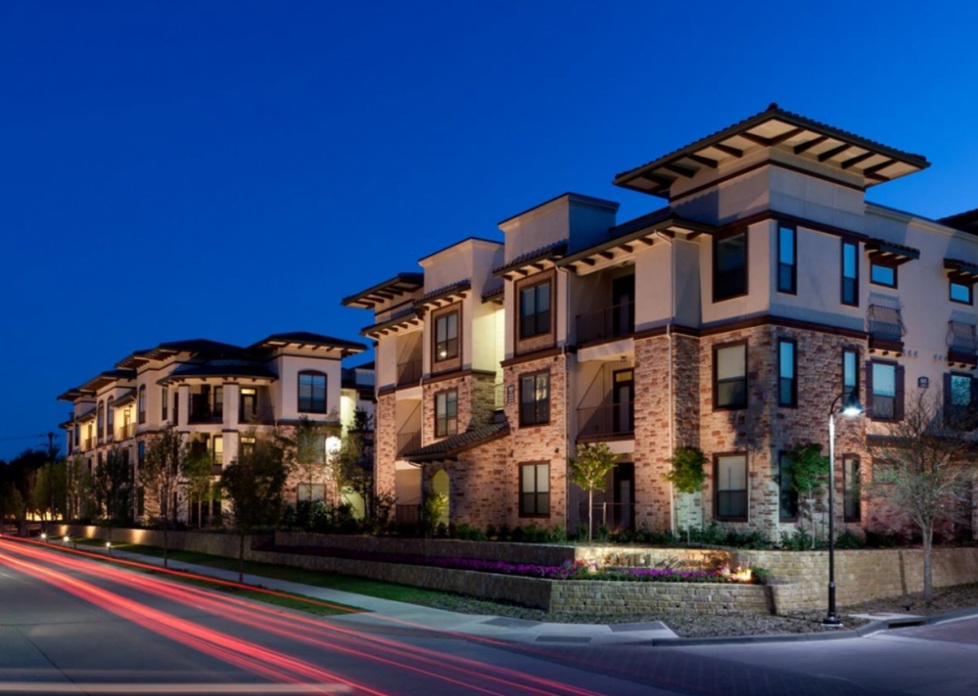
ヒューリックもテキサス州ダラスのラスコリナスにある賃貸住宅を取得しました。
いずれも、ニューヨークやロサンゼルスのような、誰もが知る大都市中心部ではありません。日本人の感覚からすると、「なぜその場所なのか」と感じる方もいるかもしれません。
しかし、不動産投資の視点で見ると、ここに大きな意味があります。
アメリカでは、人口や雇用が一部の大都市だけでなく、テキサス州やアリゾナ州など、いわゆるサンベルト地域にも広がっています。企業の移転、半導体産業の集積、雇用の増加、比較的広い住環境を求める人の流入などにより、住宅需要が継続的に生まれやすいエリアです。
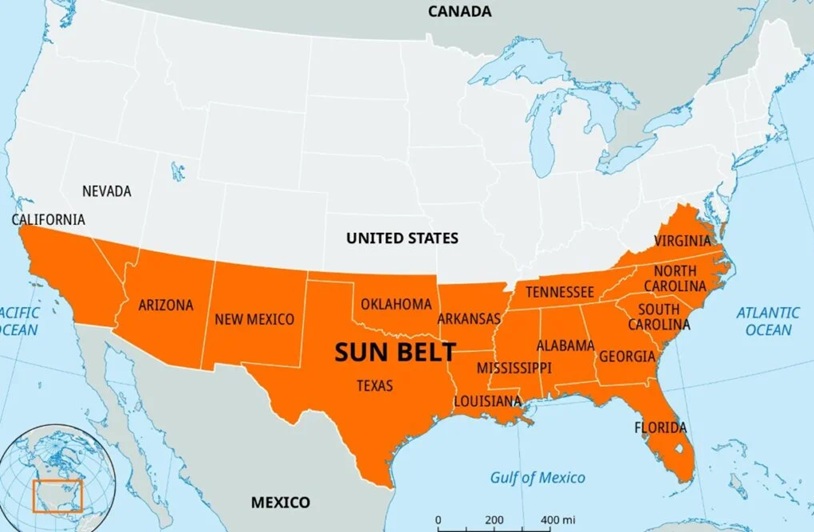
特に賃貸住宅は、オフィスや商業施設と比べて景気変動の影響を受けにくく、生活に直結した「実需」に支えられるアセットです。
東京のように既に成熟し、価格が高くなった市場だけでなく、今後も人口や産業の成長が見込める地域に投資することで、収益源を分散させる狙いがあると考えられます。
また、今回注目すべきなのは、投資対象が「アメリカの一等地」ではなく、「成長余地のある地方中核都市」である点です。
不動産投資では、知名度の高さだけが価値ではありません。むしろ、雇用が増え、人口が流入し、生活利便性が整っていく地域では、賃貸需要や資産価値の上昇が期待できます。
これは日本国内の不動産投資にも通じる考え方です。
東京23区だけを見るのではなく、企業集積、交通利便性、人口動態、生活環境などを丁寧に見ていくことで、表面的な知名度以上に将来性のあるエリアを見つけることができます。
今回のニュースは、大手不動産会社が海外に進出したという話にとどまりません。成熟した国内市場だけに依存せず、成長する地域の実需を取り込むという、不動産投資の基本を改めて示しているように感じます。
不動産は「場所」がすべてと言われますが、その場所の価値は、今の知名度だけで決まるものではありません。これから人が集まり、仕事が生まれ、暮らしが根付いていく場所にこそ、投資の可能性があるのではないでしょうか。
これから投資物件購入を検討する方へ
皆さんこんにちは!
営業の宮城です!
今回は、これから投資物件購入を検討している方向けに、
「土地の積算価格」てなんだろなぁっという部分に触れさせていただきます。
まず、収益不動産を購入する際、多くの投資家さんが「利回り」に注目します。
しかし、金融機関やプロの投資家が重視する指標の一つとするのが「土地の積算価格」です。
<積算価格とは?>
土地積算価格とは、土地を公的な評価額をもとに算出した価格のことです。
特に投資用不動産では、金融機関が担保評価を行う際の参考指標として利用されます。
~計算方法~
土地積算価格 = 路線価(相続税) × 土地面積
さて、なぜ積算価格が重要なのでしょうか?
投資物件は家賃収入が得られることが魅力ですが、将来売却する可能性もあります。
積算価格が高い物件には次のようなメリットがあります。
①融資を受けやすい
・金融機関は収益性だけでなく担保価値も重視します。
・購入価格に対して積算価格が高い物件は、融資評価を受けやすい傾向があります。
② 売却時のリスクを抑えられる
・土地の価値が高い物件は、建物が古くなっても土地としての価値が残ります。
・特に築古アパートでは、「建物価値はほぼゼロ」「土地価格が資産価値の大半」
というケースも少なくありません。
③ 下落リスクの判断材料になる
例えば、
物件価格:8,000万円
土地積算価格:7,000万円
であれば比較的安心感があります。
一方、
物件価格:8,000万円
土地積算価格:3,000万円
の場合、収益性が高くても土地価値との乖離が大きく、将来の売却リスクが高くなる可能性があります。(築古の場合)
<積算価格の計算方法>
路線価を調べる
https://www.chikamap.jp/chikamap/Portal?mid=216
土地が接している道路の価格(1㎡あたりではなく1,000円単位)が表示されています。
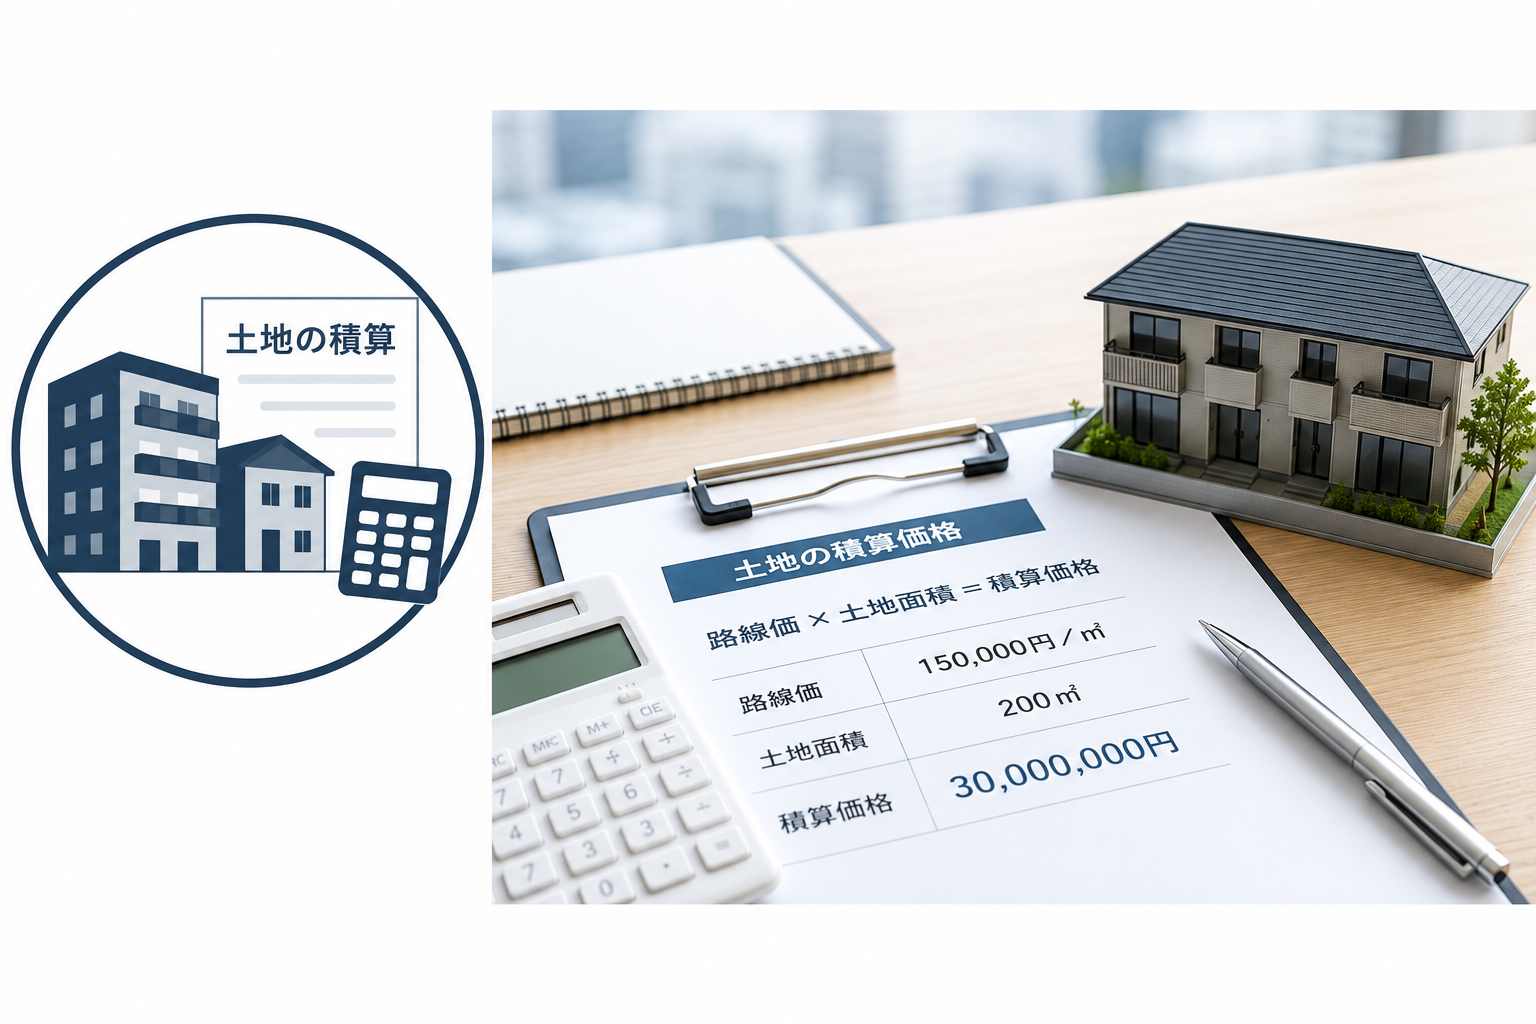
例えば、
路線価:150千円/㎡
土地面積:200㎡
の場合、
150千円 × 200㎡ = 3,000万円
となります。
<積算価格だけでは判断できない>
積算価格は重要ですが、積算価格だけで物件の良し悪しは判断できません。
例えば、利回りが低い・駅から遠い・空室率が高い・高低差・旗竿地・再建築不可・需要が少ないエリア、
といった物件は、積算価格が高くても投資として魅力的とは言えません。
【まとめ】
投資物件を購入する際は、利回り・家賃収入・エリア需要・築年数・積算価格
を総合的に判断することが重要です。
特に築古の一棟収益物件では、「土地積算価格が高く、販売価格に少しでも近い物件を購入できるか」が
投資成功のポイントになることもあります。
~注意~
ただし、現実的な条件で探さなければ収益物件購入の目途も立ちませんので、
情報を集めて折り合いをつけることも重要です。
融資を受けるにはお客様ご自身のご年齢も影響すること、
お忘れないように!
静岡銀行目安:土地積算60%(50%~の新プランも出てきました。)
L&F目安:土地積算60%(売価の80%融資です。)
営業担当:宮城
営業の宮城です!
今回は、これから投資物件購入を検討している方向けに、
「土地の積算価格」てなんだろなぁっという部分に触れさせていただきます。
まず、収益不動産を購入する際、多くの投資家さんが「利回り」に注目します。
しかし、金融機関やプロの投資家が重視する指標の一つとするのが「土地の積算価格」です。
<積算価格とは?>
土地積算価格とは、土地を公的な評価額をもとに算出した価格のことです。
特に投資用不動産では、金融機関が担保評価を行う際の参考指標として利用されます。
~計算方法~
土地積算価格 = 路線価(相続税) × 土地面積
さて、なぜ積算価格が重要なのでしょうか?
投資物件は家賃収入が得られることが魅力ですが、将来売却する可能性もあります。
積算価格が高い物件には次のようなメリットがあります。
①融資を受けやすい
・金融機関は収益性だけでなく担保価値も重視します。
・購入価格に対して積算価格が高い物件は、融資評価を受けやすい傾向があります。
② 売却時のリスクを抑えられる
・土地の価値が高い物件は、建物が古くなっても土地としての価値が残ります。
・特に築古アパートでは、「建物価値はほぼゼロ」「土地価格が資産価値の大半」
というケースも少なくありません。
③ 下落リスクの判断材料になる
例えば、
物件価格:8,000万円
土地積算価格:7,000万円
であれば比較的安心感があります。
一方、
物件価格:8,000万円
土地積算価格:3,000万円
の場合、収益性が高くても土地価値との乖離が大きく、将来の売却リスクが高くなる可能性があります。(築古の場合)
<積算価格の計算方法>
路線価を調べる
https://www.chikamap.jp/chikamap/Portal?mid=216
土地が接している道路の価格(1㎡あたりではなく1,000円単位)が表示されています。
例えば、
路線価:150千円/㎡
土地面積:200㎡
の場合、
150千円 × 200㎡ = 3,000万円
となります。
<積算価格だけでは判断できない>
積算価格は重要ですが、積算価格だけで物件の良し悪しは判断できません。
例えば、利回りが低い・駅から遠い・空室率が高い・高低差・旗竿地・再建築不可・需要が少ないエリア、
といった物件は、積算価格が高くても投資として魅力的とは言えません。
【まとめ】
投資物件を購入する際は、利回り・家賃収入・エリア需要・築年数・積算価格
を総合的に判断することが重要です。
特に築古の一棟収益物件では、「土地積算価格が高く、販売価格に少しでも近い物件を購入できるか」が
投資成功のポイントになることもあります。
~注意~
ただし、現実的な条件で探さなければ収益物件購入の目途も立ちませんので、
情報を集めて折り合いをつけることも重要です。
融資を受けるにはお客様ご自身のご年齢も影響すること、
お忘れないように!
静岡銀行目安:土地積算60%(50%~の新プランも出てきました。)
L&F目安:土地積算60%(売価の80%融資です。)
営業担当:宮城
第2回 土地の評価と鑑定評価
下角(しもかど)と申します。
第2回は、土地の評価と鑑定評価についてご案内いたします。
~土地の評価~
土地の価格には、実勢価格(実際に取引する際の取引価格)の他に、公示価格、基準地標準価格、相続税評価額、固定資産税評価額の4つの公的評価があります。
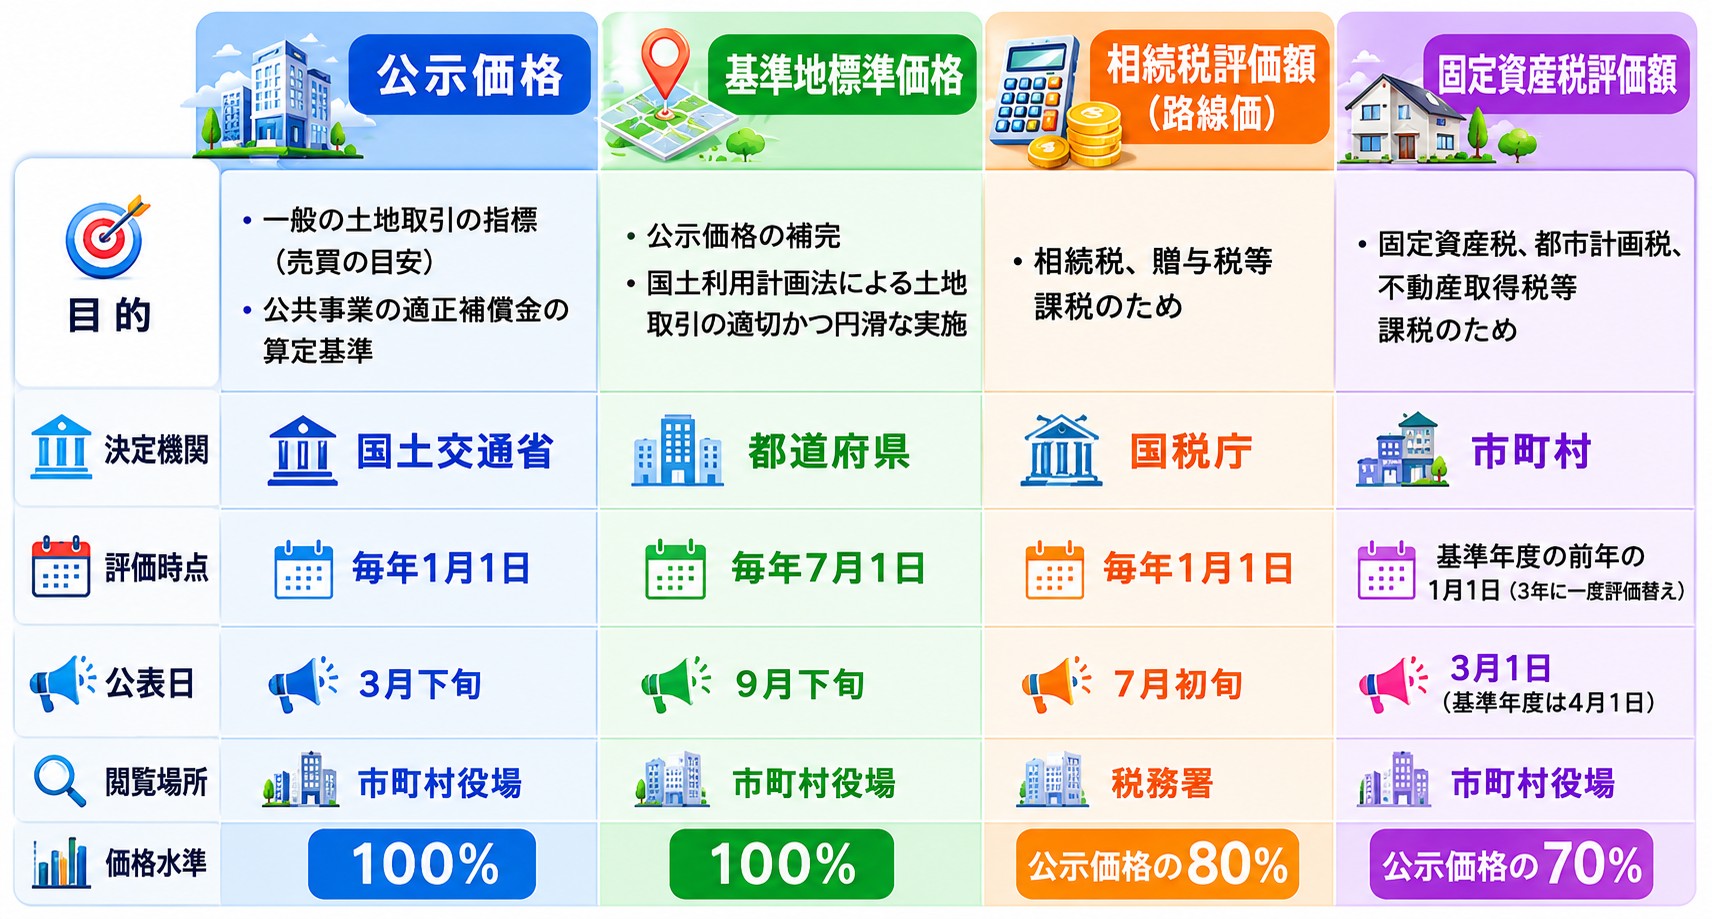
※公示価格は、全国で選定された標準地について、不動産鑑定士等の鑑定評価を基に土地鑑定委員会が正常な価格を判定し公示する価格で、更地としての1㎡当たりの価格を示しています。標準地は、都市計画区域に限定されていません。
※固定資産税評価額は、一般には公開されず、本人または借地人、借家人などに限って、市町村役場で「固定資産課税台帳」を閲覧することができます。
~鑑定評価~
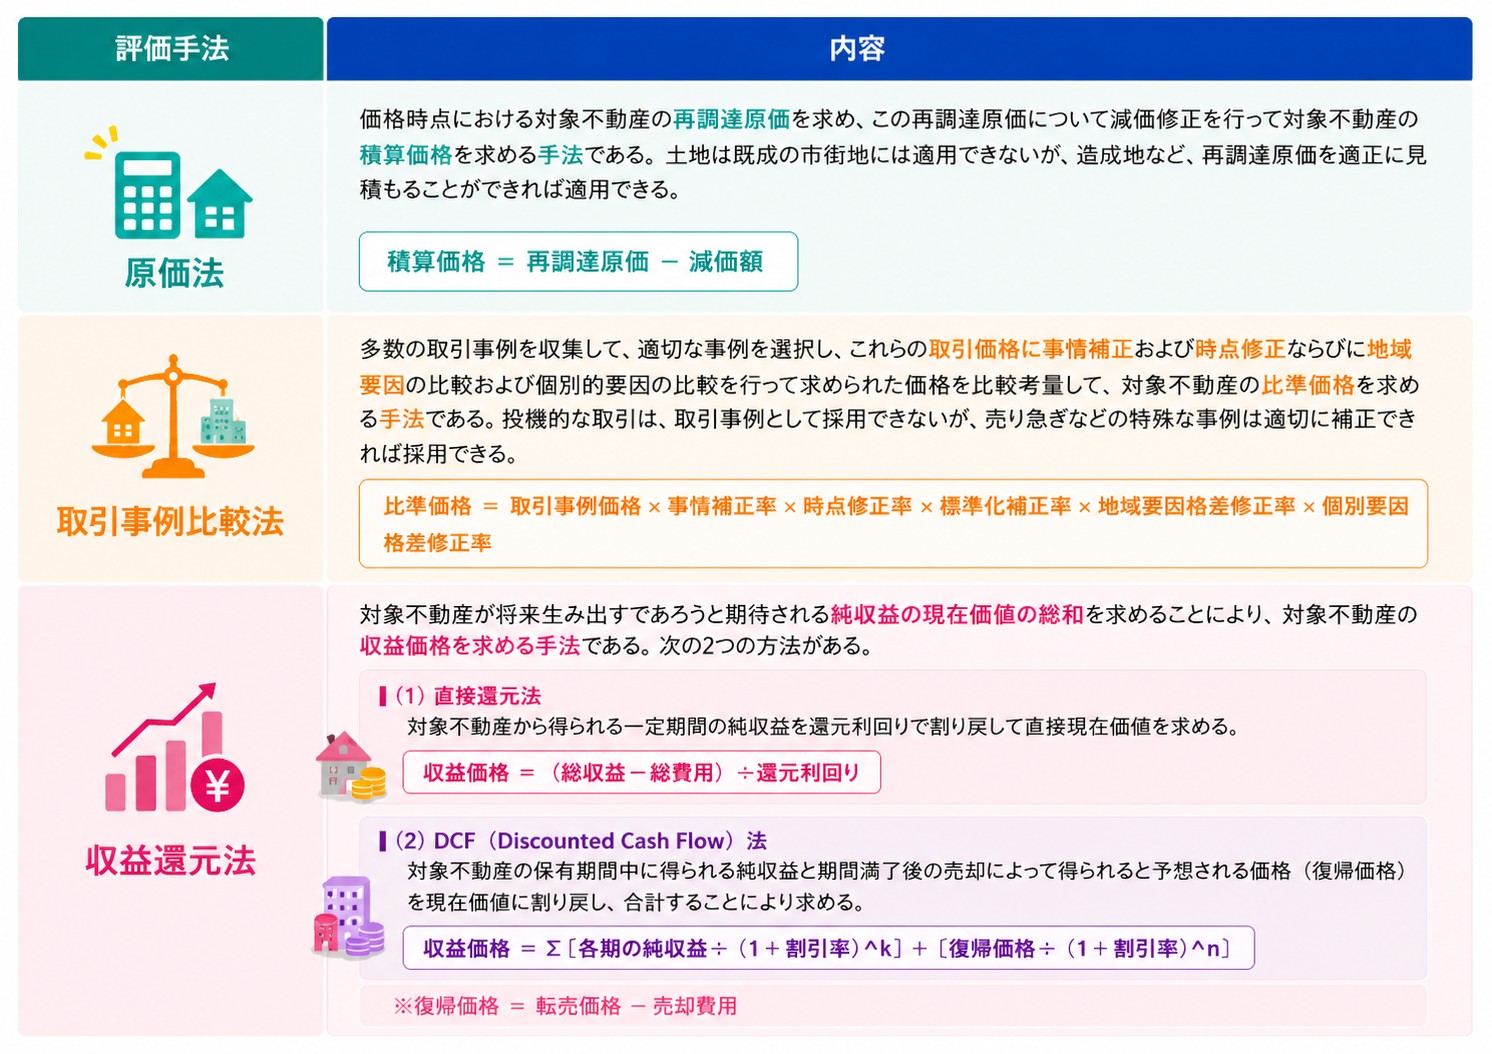
不動産の価格を求める際には、物件に応じて市場の特性等を適切に反映した複数の鑑定評価の手法を適用します。
不動産を鑑定する手法には、原価法、取引事例比較法、収益還元法の3つがあります。
次回は少し民法の基本について説明いたします。
第2回は、土地の評価と鑑定評価についてご案内いたします。
~土地の評価~
土地の価格には、実勢価格(実際に取引する際の取引価格)の他に、公示価格、基準地標準価格、相続税評価額、固定資産税評価額の4つの公的評価があります。
※公示価格は、全国で選定された標準地について、不動産鑑定士等の鑑定評価を基に土地鑑定委員会が正常な価格を判定し公示する価格で、更地としての1㎡当たりの価格を示しています。標準地は、都市計画区域に限定されていません。
※固定資産税評価額は、一般には公開されず、本人または借地人、借家人などに限って、市町村役場で「固定資産課税台帳」を閲覧することができます。
~鑑定評価~
不動産の価格を求める際には、物件に応じて市場の特性等を適切に反映した複数の鑑定評価の手法を適用します。
不動産を鑑定する手法には、原価法、取引事例比較法、収益還元法の3つがあります。
次回は少し民法の基本について説明いたします。