スタッフブログ
「知らなかった」では済まされない!不動産の住所変更登記が義務化されました
これまで、不動産を所有する方が引っ越しをしたり、結婚などで氏名が変わったりしても、登記簿上の住所や氏名を変更する義務はありませんでした。
しかし、法改正によってルールが大きく変わりました。
■ 住所変更から2年以内の登記が必要に
不動産の所有者は、住所や氏名に変更があった場合、変更日から2年以内に変更登記を行う必要があります。
正当な理由なく手続きを怠った場合、5万円以下の過料が科される可能性があります。
注意したいのは、2026年4月1日以前に住所などが変わった方も対象になるという点です。
例えば、10年前に自宅を購入し、その後引っ越したものの、登記簿上の住所を変更していない場合も対象となります。
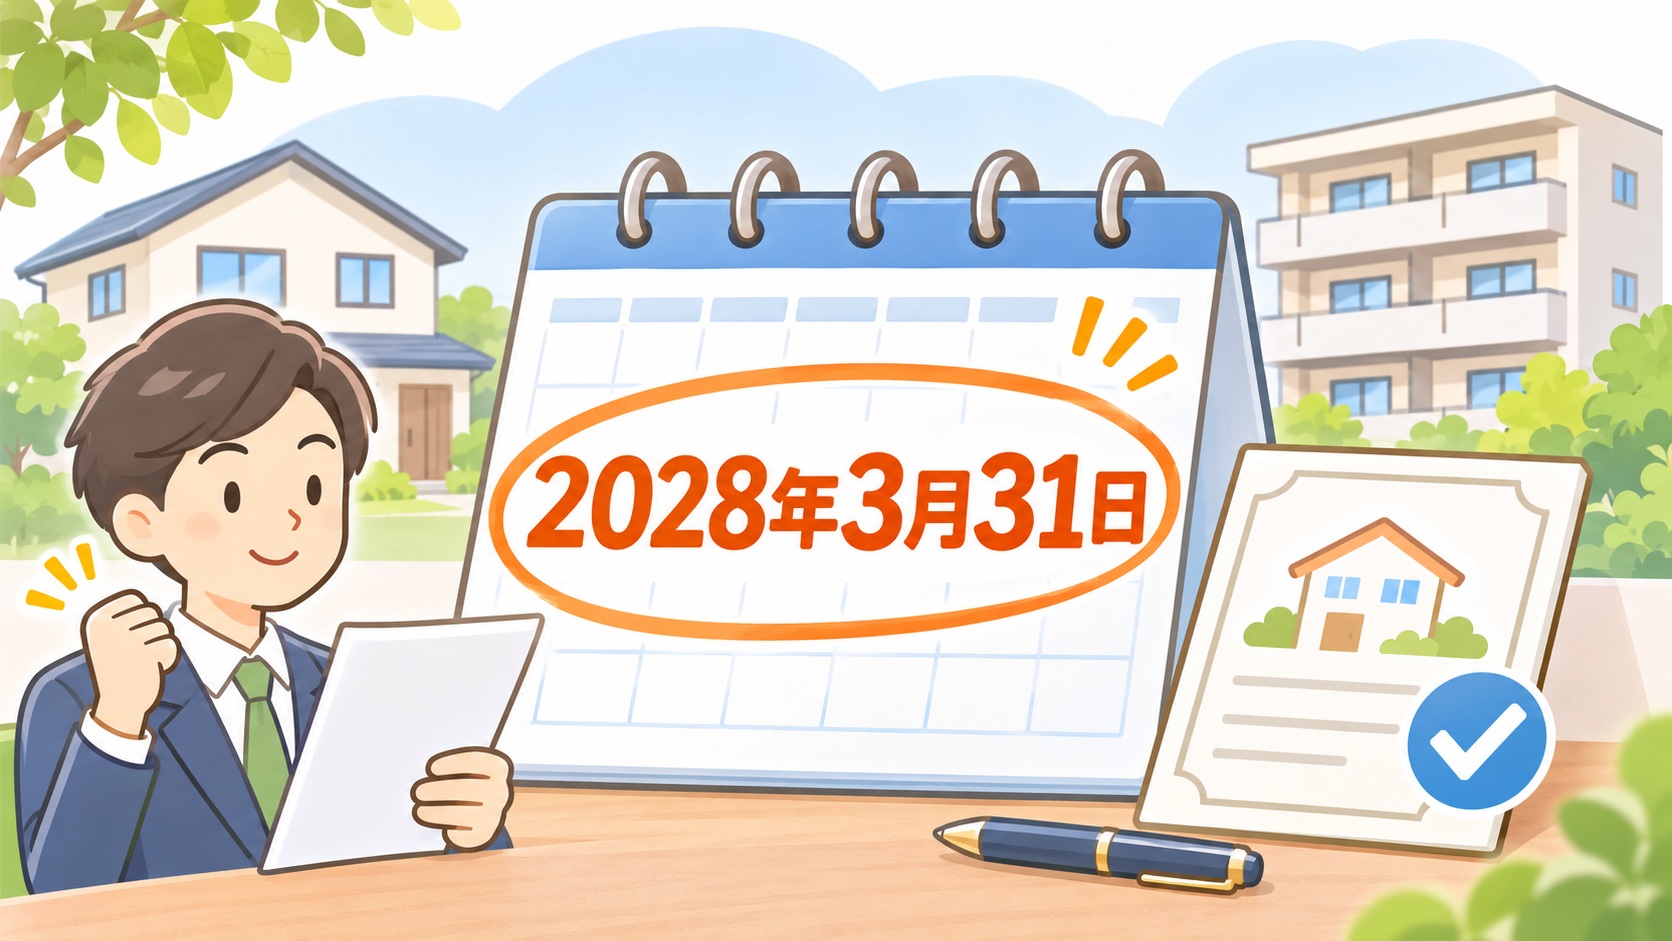
このような方は、原則として2028年3月31日までに対応する必要があります。
■ 手続きを簡単にする新制度も!
今回の義務化に合わせて「スマート変更登記」という便利な制度も導入されました。
事前に「検索用情報の申出」という無料の手続きを行うことで、法務局が住所などの変更を確認し、職権で変更登記を行う仕組みです。
これにより、住所変更のたびに自分で登記申請を行う負担を軽減できます。
■ この機会に所有不動産の確認を
登記簿上の住所が現在の住所と異なると、将来、不動産を売却したり、担保に入れたりする際に、追加の手続きが必要になる場合があります。
特に、複数の不動産を所有されている方や、長年保有している土地・建物がある方は注意が必要です。
「自分の不動産は大丈夫だろうか?」
そう感じた方は、この機会に登記内容を確認してみてはいかがでしょうか。
矢島不動産管理では、不動産の売却・相続・資産活用など、さまざまなご相談を承っております。
大切な不動産を次世代へ安心して引き継ぐためにも、ぜひお気軽にご相談ください。
「劣化対策等級」とは?
一棟収益アパートの購入時に確認したい「劣化対策等級」とは?
長期保有・資産価値への影響について
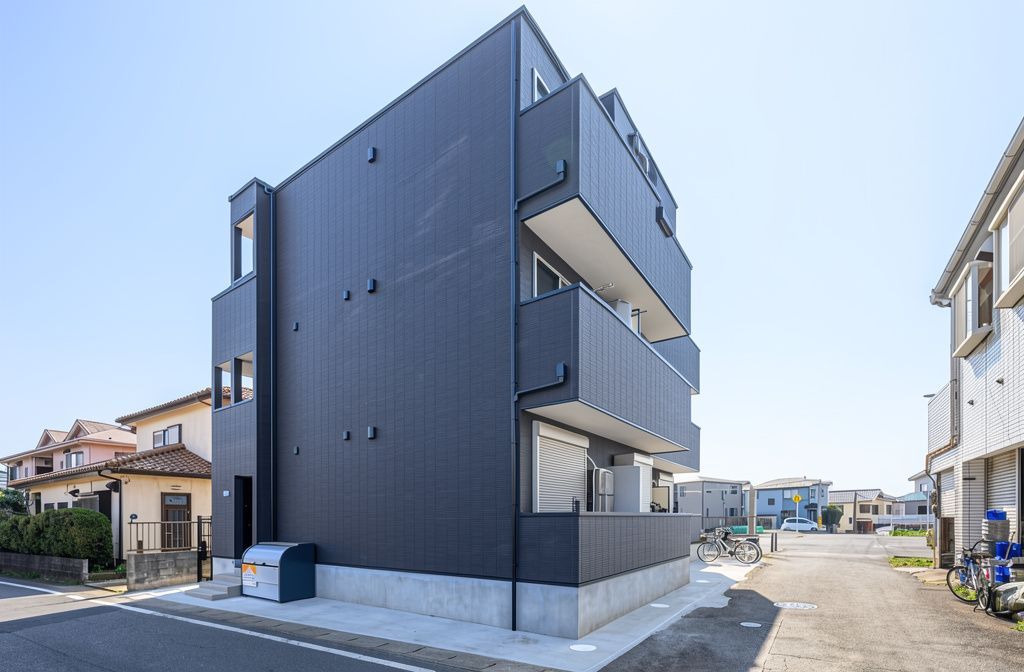
一棟収益アパートへの投資を検討する際、立地や利回り、戸数、築年数、融資条件などに注目する方は多いと思います。
もちろん、これらは収益物件を判断するうえで重要な要素です。
一方で、長期的に安定した賃貸経営を目指すのであれば、建物そのものの耐久性にも目を向ける必要があります。
そこで今回は、一棟収益アパートを購入する際に知っておきたい「劣化対策等級」について、投資家目線で解説します。
1.劣化対策等級とは?
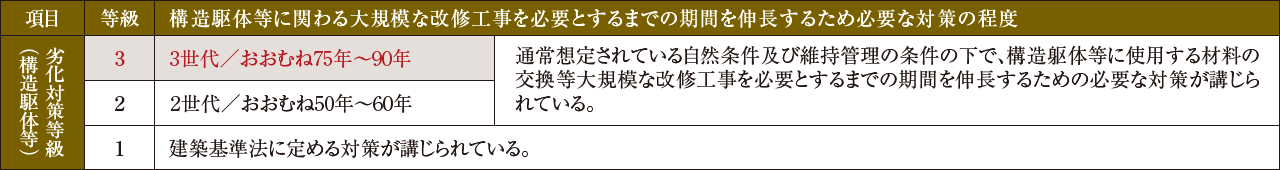
劣化対策等級とは、建物の柱や梁、基礎など、構造躯体の劣化を抑えるための対策がどの程度講じられているかを示す住宅性能の評価項目です。
住宅性能表示制度では、等級1から等級3までの3段階で評価され、数字が大きいほど高い劣化対策が講じられていることを示します。
特に等級3は、通常想定される自然条件や維持管理の条件のもとで、3世代にわたって使用できることを想定した対策が講じられている水準です。
一般的な目安として、等級3は75~90年、等級2は50~60年程度を想定しています。
ただし、これは建物の寿命を保証する年数ではありません。実際の耐久性は、施工品質や使用環境、維持管理の状況などによって異なります。
2.一棟収益アパートにおいて、なぜ重要なのか?
一棟収益アパートは、購入して終わりではありません。
入居者に長く住んでもらいながら、建物を維持し、賃料収入を確保していくことが重要です。
建物の劣化が進めば、外壁や屋根、防水、構造部分などの修繕が必要になる可能性があります。
修繕費用が想定を上回れば、手元に残るキャッシュフローにも影響します。
劣化対策等級が高いことは、建物の耐久性を考えるうえでひとつの判断材料になります。
特に、長期保有を前提とした投資では、購入時の利回りだけでなく、将来発生する修繕リスクも含めて物件を評価することが大切です。
また、投資資金を借入する金融機関によっては、劣化対策等級のランクにより、
評価や借入期間にプラスの影響を与えることもあり、購入前のお探しの条件として重要になるケースが考えられます。
3.等級3のアパートなら安心なのか?
劣化対策等級3は、建物の耐久性を判断するうえで評価できるポイントですが、
等級だけで建物の状態や将来の修繕費用が決まるわけではありません。
例えば、木造アパートの場合は、次のような対策が関係します。
・雨水や湿気が構造部分に入り込まないための対策
・木材の腐朽やシロアリ被害を防ぐための措置
・床下や小屋裏の換気への配慮
・点検や維持管理をしやすくするための構造上の工夫
また、等級3を取得している建物であっても、雨漏りや給排水管の不具合を放置すれば、建物の劣化につながる可能性があります。
そのため、等級だけで判断せず、実際の建物の状態や修繕履歴も確認することが重要です。
4.長期保有だけでなく、売却時のことも考える
一棟収益アパートへの投資では、購入時だけでなく、将来の売却まで見据えておくことが重要です。
売却時には、立地や賃貸状況、収益性、建物の状態、修繕履歴など、さまざまな要素が買主の判断材料になります。
劣化対策等級などの性能に関する資料が残っていれば、建物の仕様や対策内容を説明する際の参考資料になります。
ただし、等級が高いからといって、必ず高く売却できる、融資が有利になる、賃料が上がるというものではありません。
あくまで物件の状態や価値を総合的に判断するための材料のひとつとして捉えることが大切です。
5.まとめ
一棟収益アパートの購入では、表面利回りや立地条件だけでなく、建物の耐久性や将来の修繕リスクにも目を向けることが重要です。
劣化対策等級は、構造躯体を長持ちさせるための対策を確認するうえで、ひとつの判断材料になります。
特に長期保有を考えている投資家にとっては、購入時の収益性だけでなく、建物を維持するためのコストや将来の売却可能性まで含めて検討することが、安定した賃貸経営につながります。
収益物件を選ぶ際は、数字だけでは見えにくい建物の性能にも注目してみてはいかがでしょうか。
【不動産探しを楽しむ】
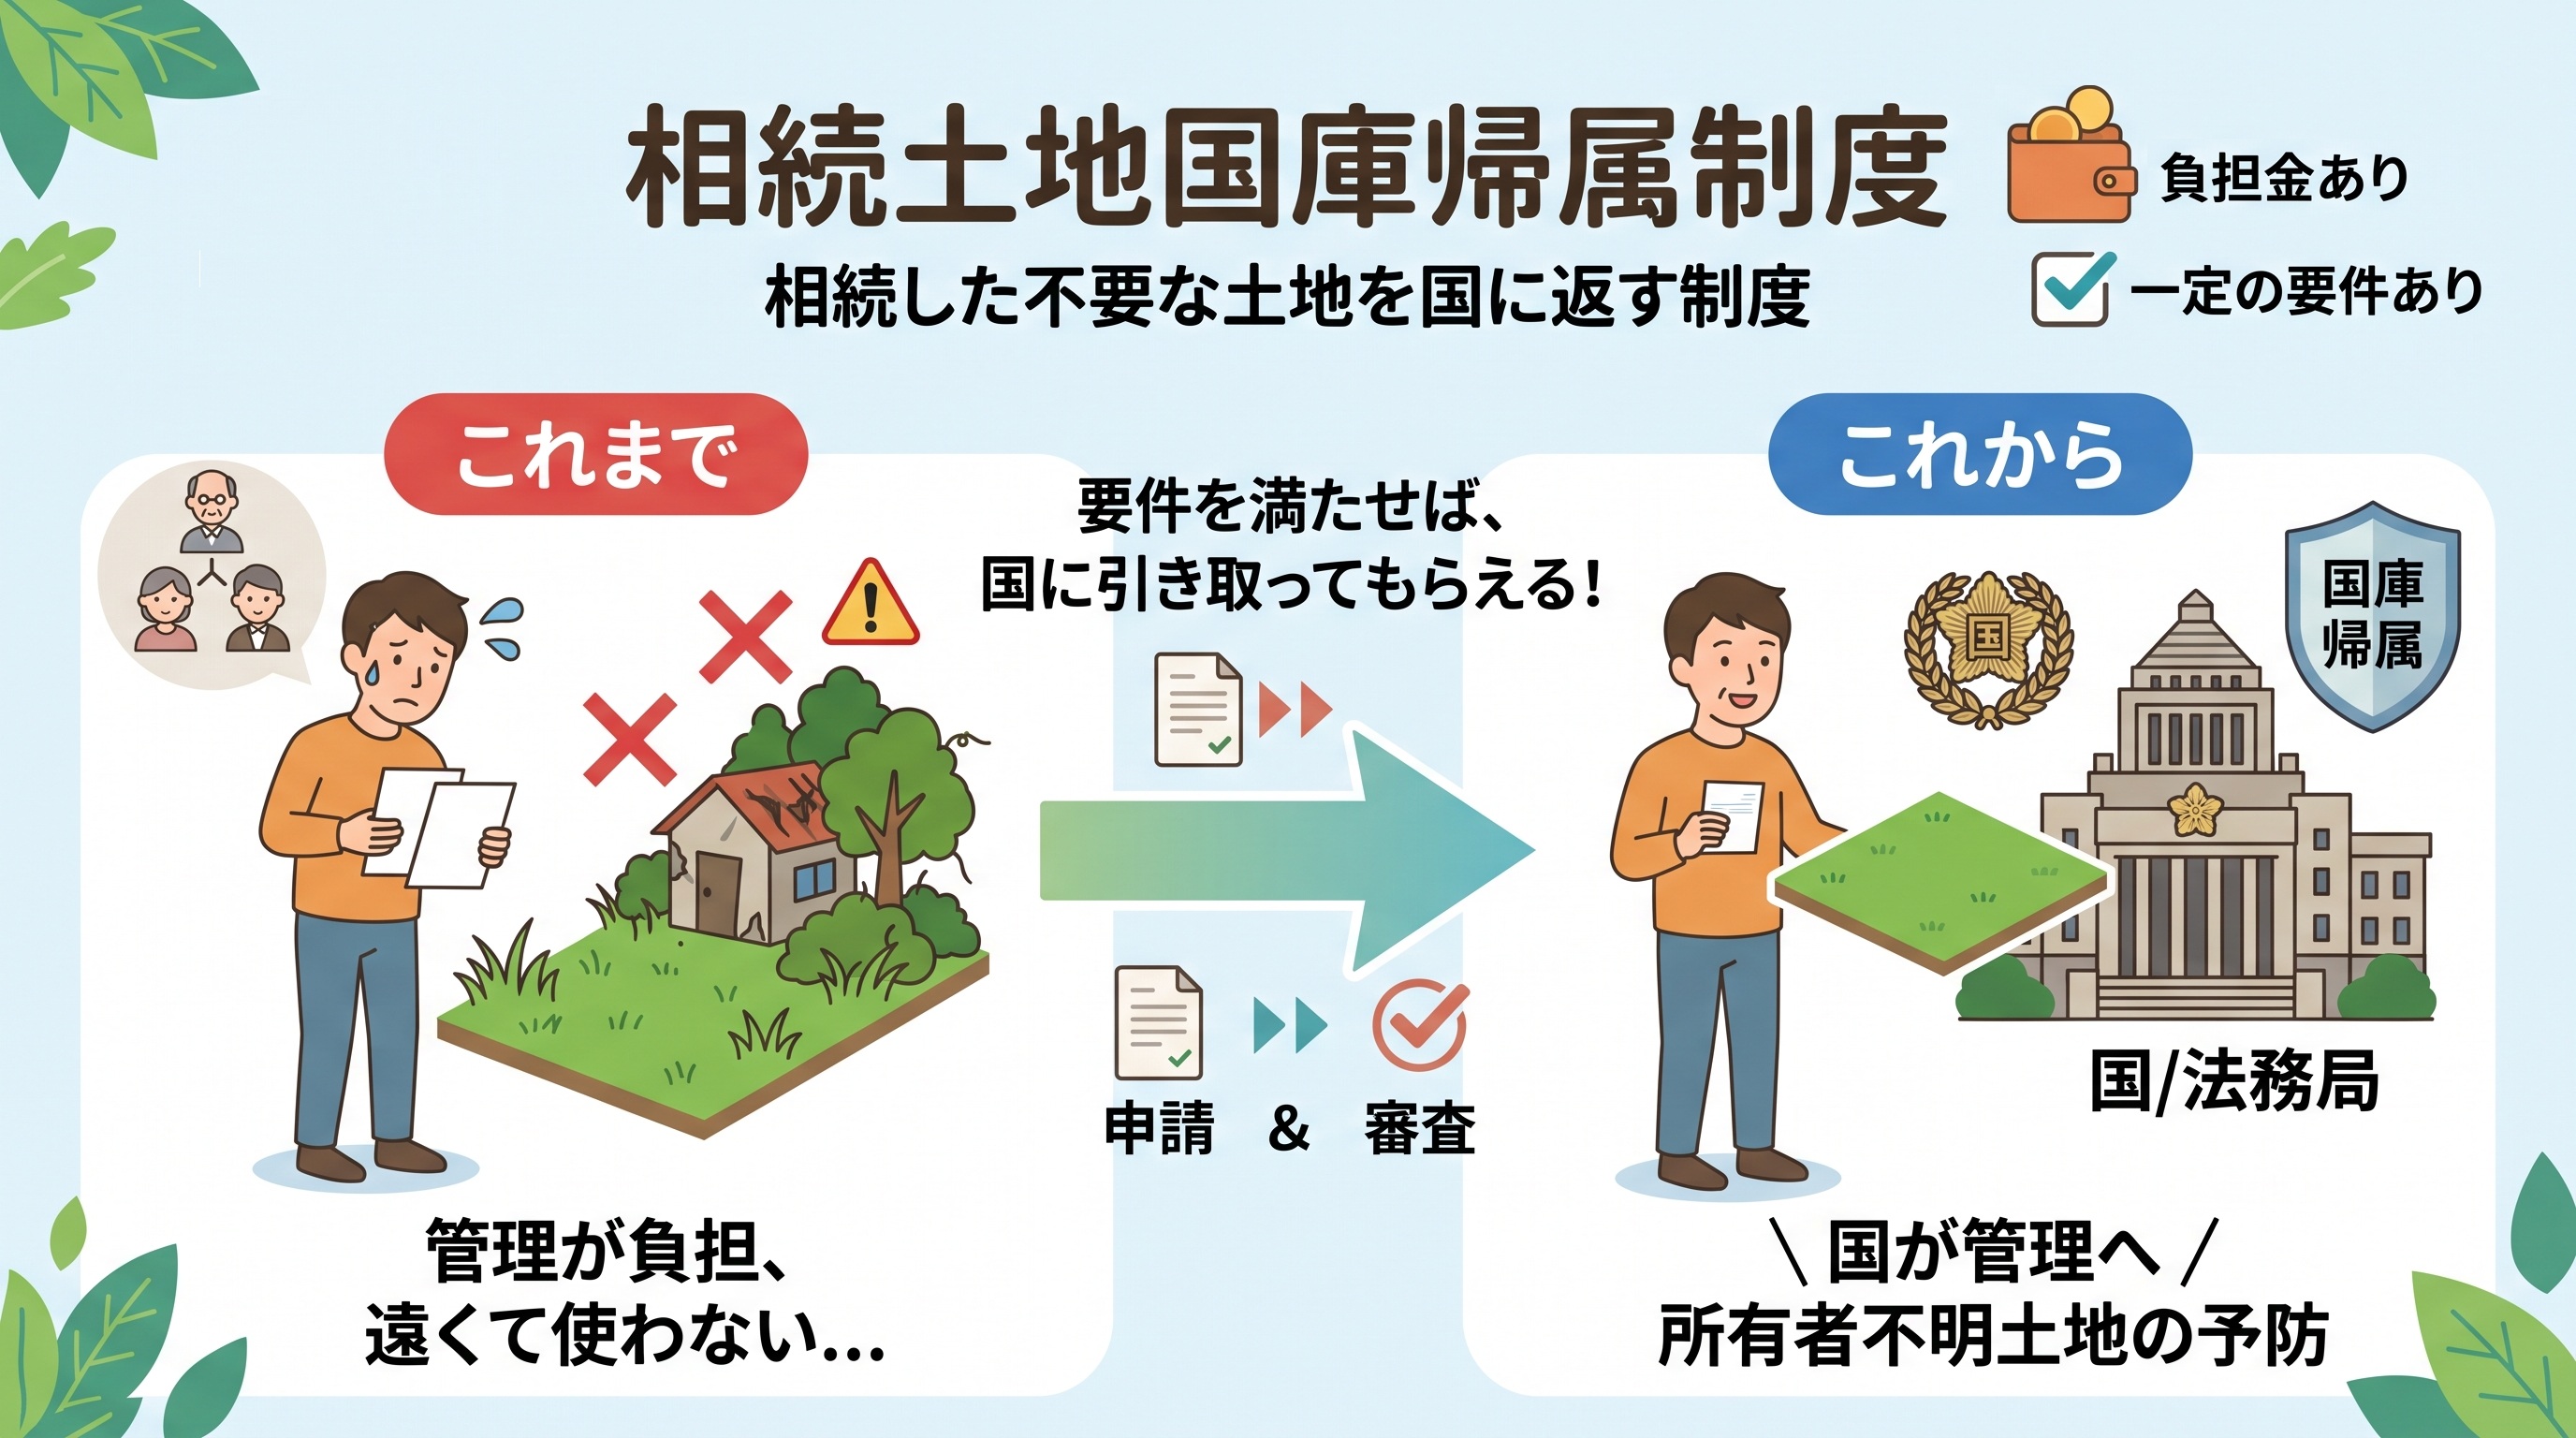
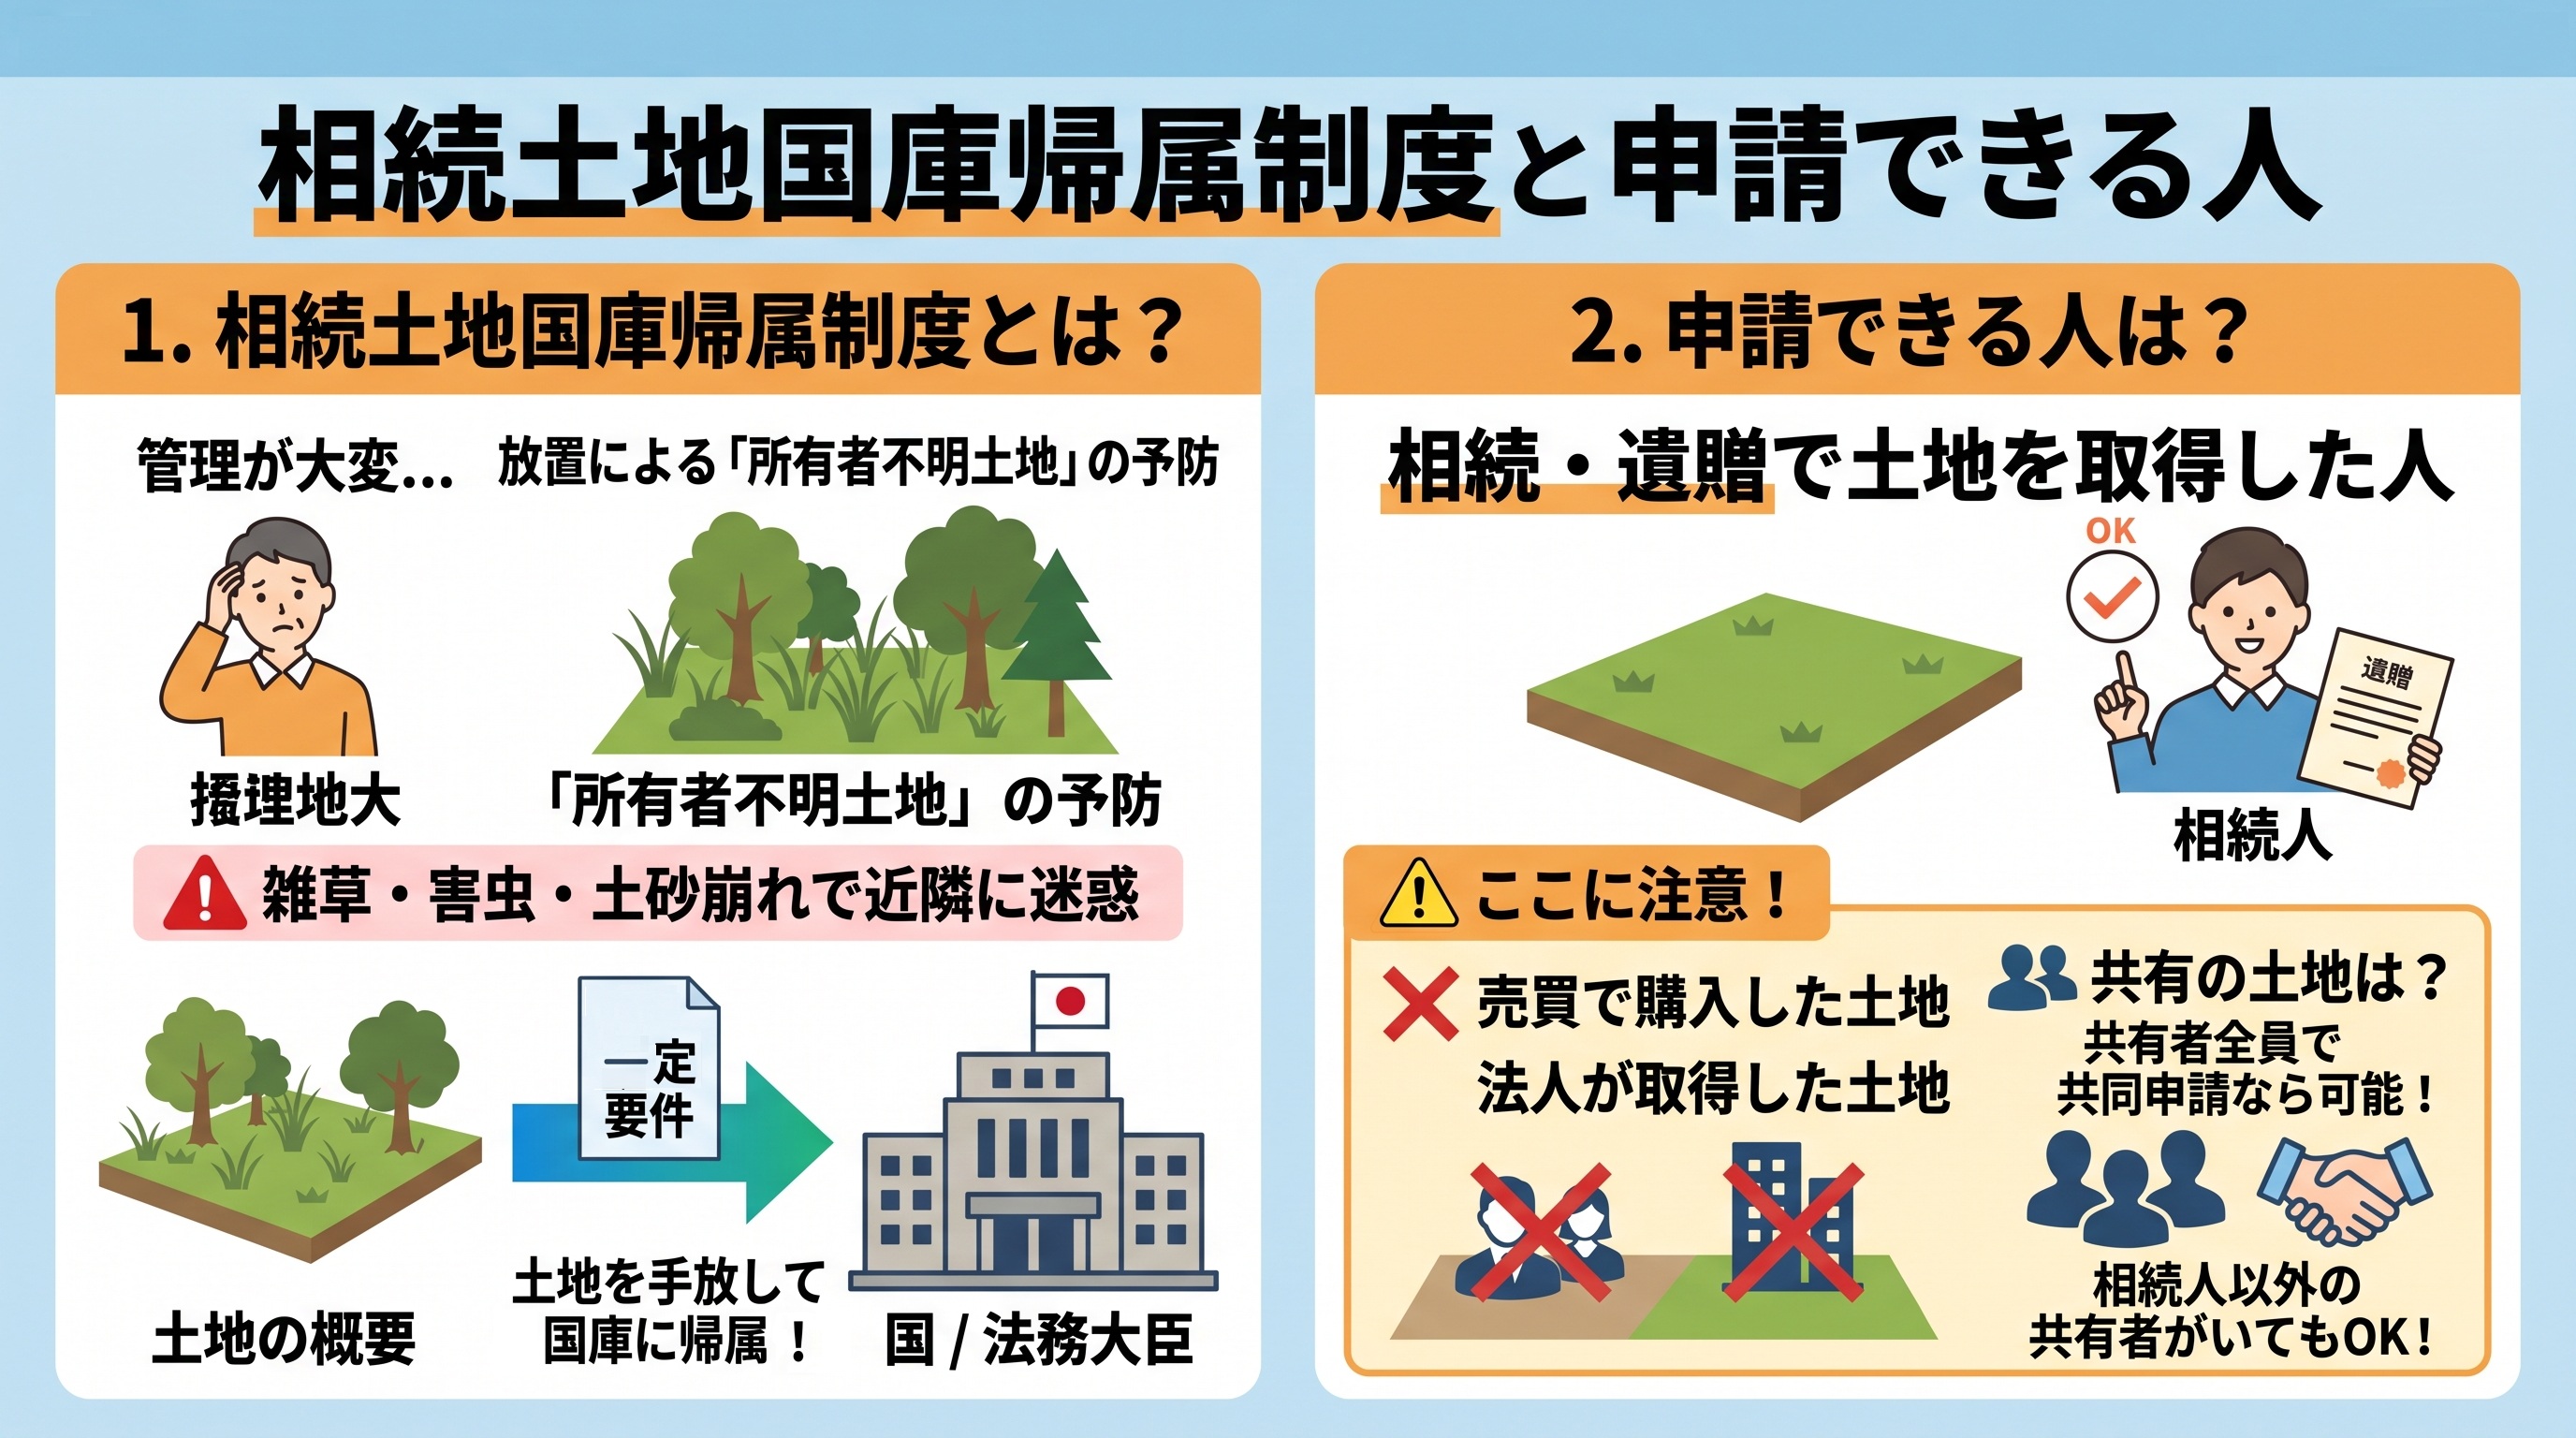
【いらない土地を国に返せる?】「相続土地国庫帰属制度」をわかりやすく解説!
再建築不可物件は「売れない」とあきらめる前に、活用方法を考えることが大切です
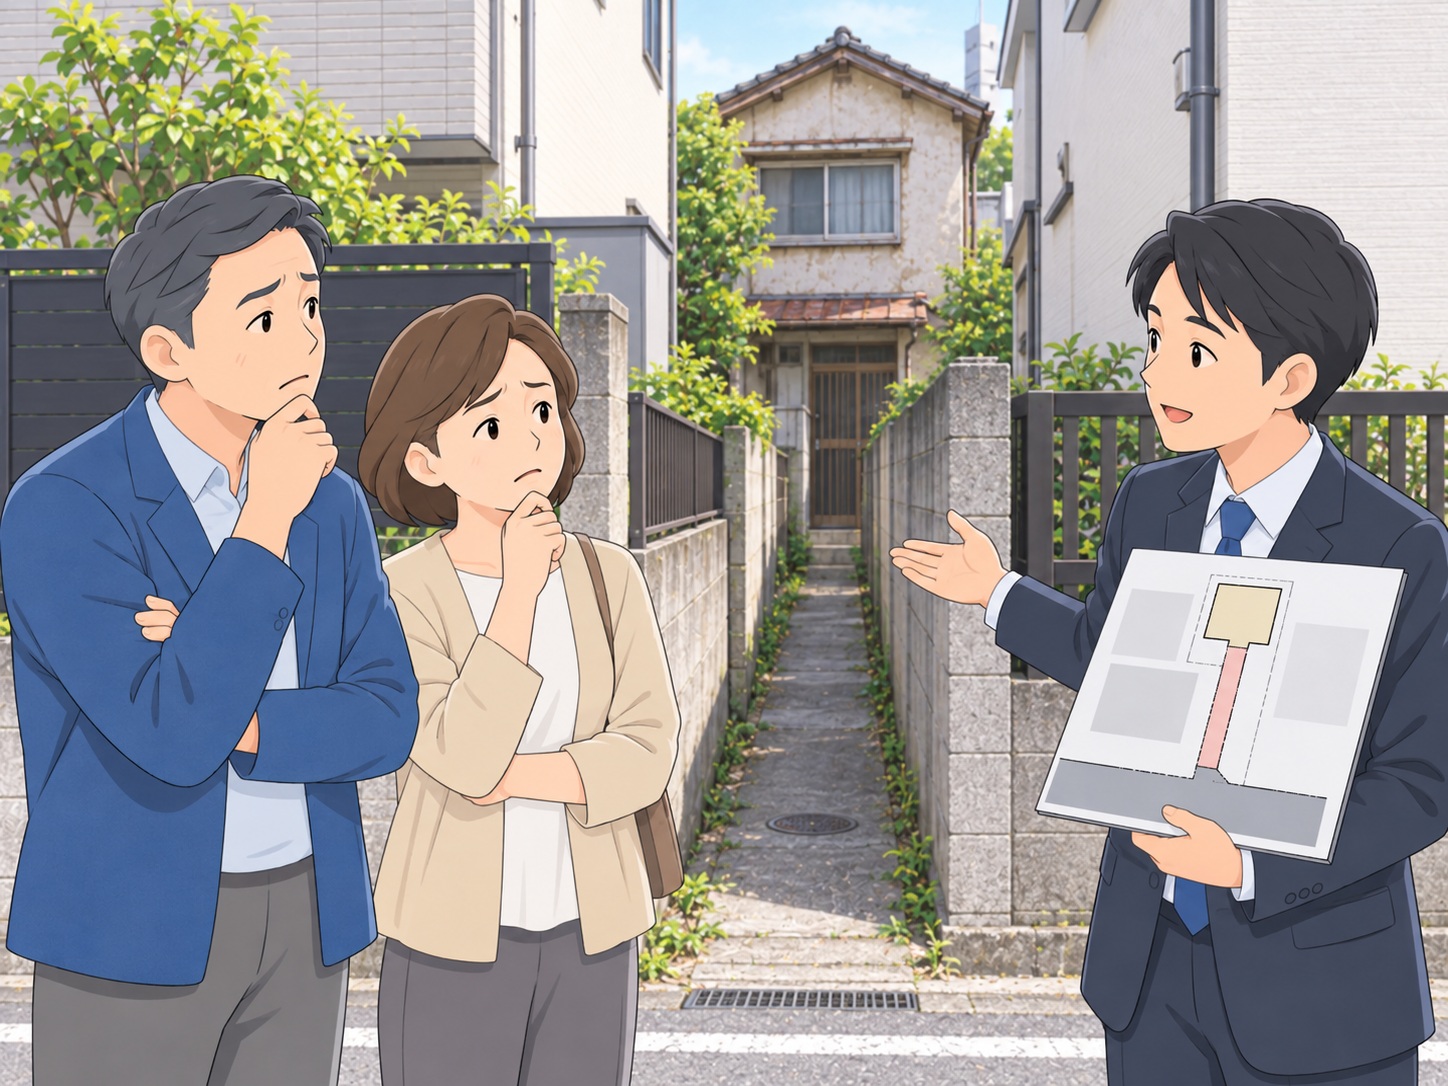
不動産のご相談の中で、「再建築不可物件を相続したが、どうすればよいかわからない」「古い建物が建っているが、建替えができないと言われた」「売却したいが、買い手が見つかるのか不安」といったお声をいただくことがあります。
再建築不可物件とは、現在建物が建っていても、将来その建物を解体した場合に、原則として新しい建物を建てることができない不動産のことです。多くの場合、建築基準法上の道路に一定以上接していない、いわゆる接道条件を満たしていないことが原因です。
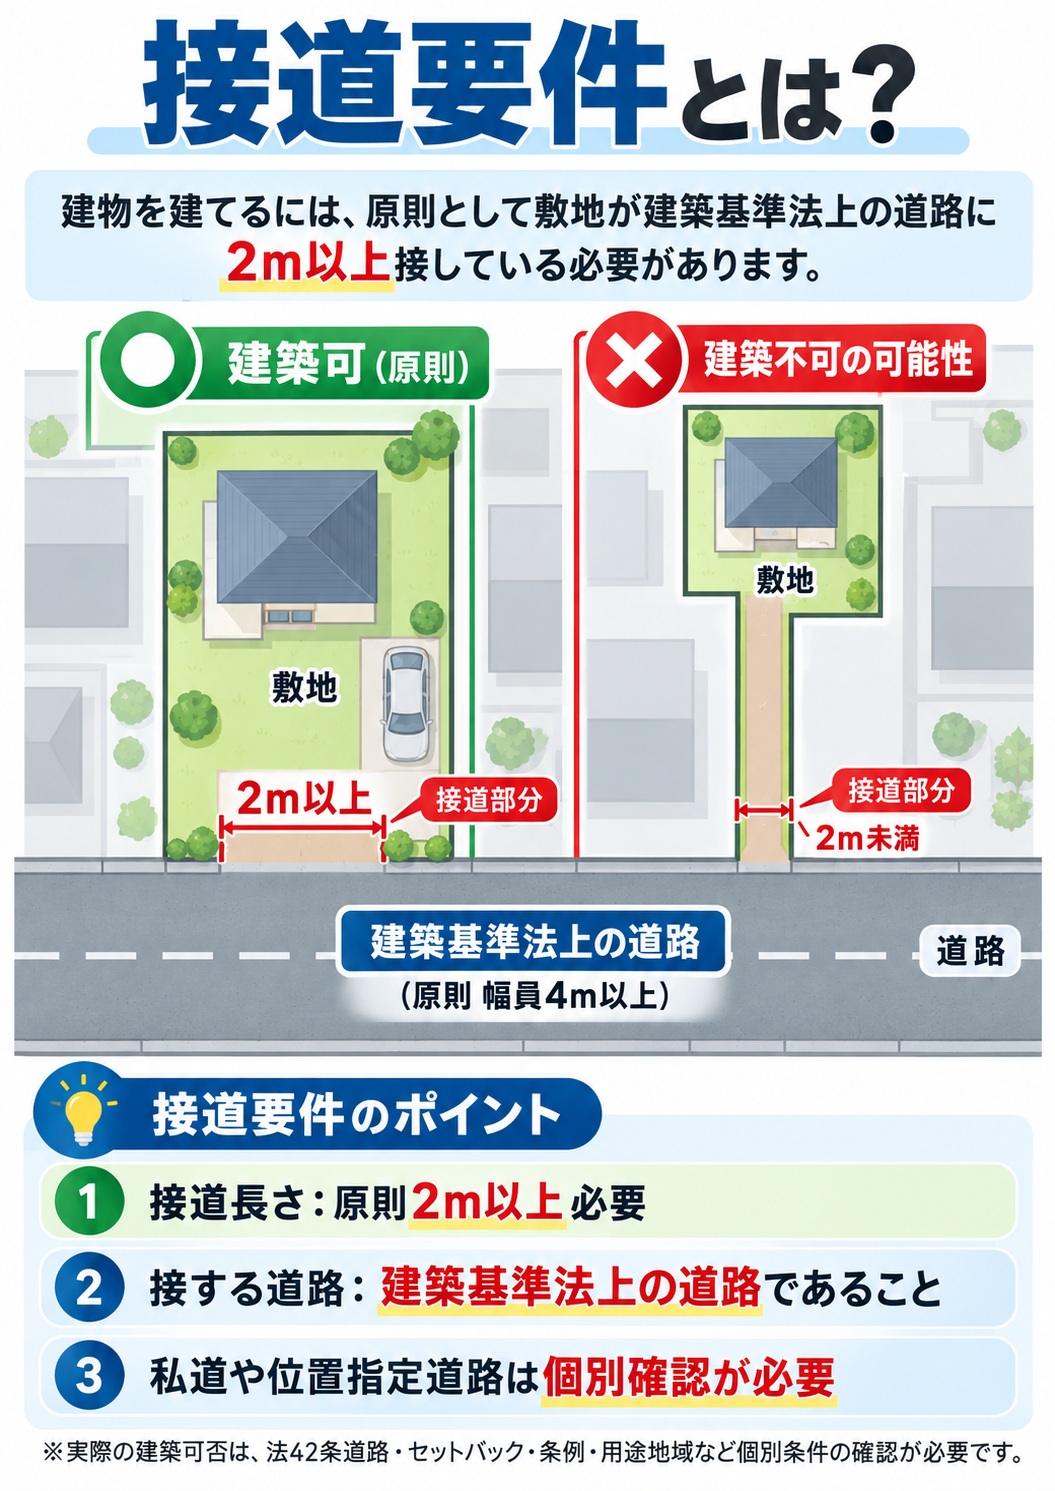
再建築不可物件は、一般的な不動産と比べて売却が難しいとされています。建替えができないため、買主の利用方法が限られ、住宅ローンなどの融資も受けにくい傾向があります。そのため、通常の戸建や土地よりも価格が低く評価されやすく、「どうせ売れない」「かなり安くしないと処分できない」と考えてしまう方も少なくありません。
しかし、再建築不可物件だからといって、すぐにあきらめる必要はありません。大切なのは、その物件の状況を正しく確認し、売却・活用の可能性を整理することです。
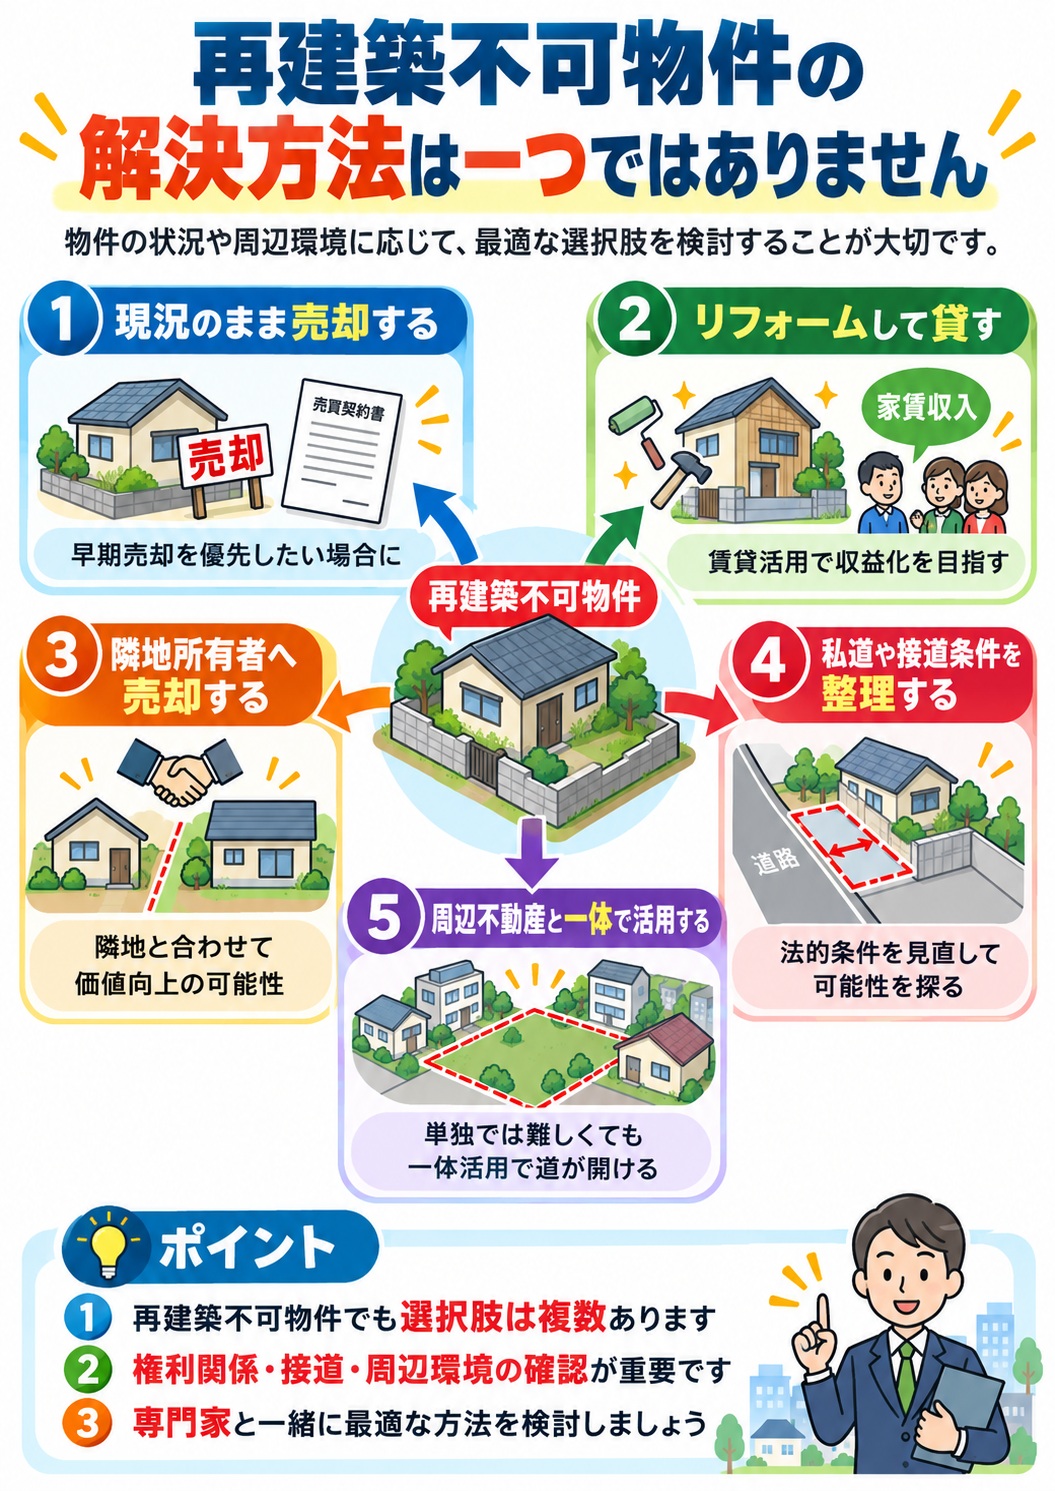
たとえば、現況の建物をリフォームして賃貸住宅として活用できる場合があります。建替えはできなくても、建物の状態によっては修繕しながら収益物件として運用できる可能性があります。また、隣地所有者に購入を打診することで、隣地と一体利用できる土地として価値を見出してもらえる場合もあります。
さらに、接道状況や私道の権利関係を整理することで、売却の可能性が広がるケースもあります。通行や掘削の承諾、私道持分の有無、隣地との関係、セットバックの要否などを確認することで、買主にとっての不安材料を減らし、売却しやすくなることがあります。
再建築不可物件の解決方法は一つではありません。「現況のまま売却する」「リフォームして貸す」「隣地所有者へ売却する」「私道や接道条件を整理する」「周辺不動産と一体で活用する」など、物件ごとに検討すべき選択肢は異なります。
当社では、再建築不可物件について、単に「売りづらい物件」として安易に安く売却するのではなく、まずは土地・建物・道路・権利関係を確認し、どのような活用や売却方法が考えられるかを整理します。そのうえで、所有者様にとって最も納得できる方向性をご提案いたします。
再建築不可物件は、専門的な確認が必要な不動産ですが、見方を変えれば活用の可能性が残されている不動産でもあります。相続したまま放置している、管理が負担になっている、売却できるか不安という方は、早めに選択肢を確認することが大切です。
大切な不動産をより良い形で次につなげるためにも、再建築不可物件の売却・活用についてお悩みの際は、ぜひお気軽に弊社までご相談ください。弊社では、不動産コンサルティングマスター、相続支援コンサルタント、ファイナンシャルプランナーなどの有資格者が、不動産・相続・資産形成の各分野から多角的にアドバイスいたします。
【マンション購入のリアル】憧れの裏にある「見えない家事とルール」〜それでも今買うべき理由とは?〜
第4回 マンション1階における防犯対策
今回はマンション1階物件における侵入リスクと具体策について紹介いたします。
1階だけでなくマンション居住者が安心して生活するためには専門的な防犯対策が不可欠です。1階特有のリスク要因も含めて、誰でも実践できる効果的な防犯対策および設備導入案を説明いたします。
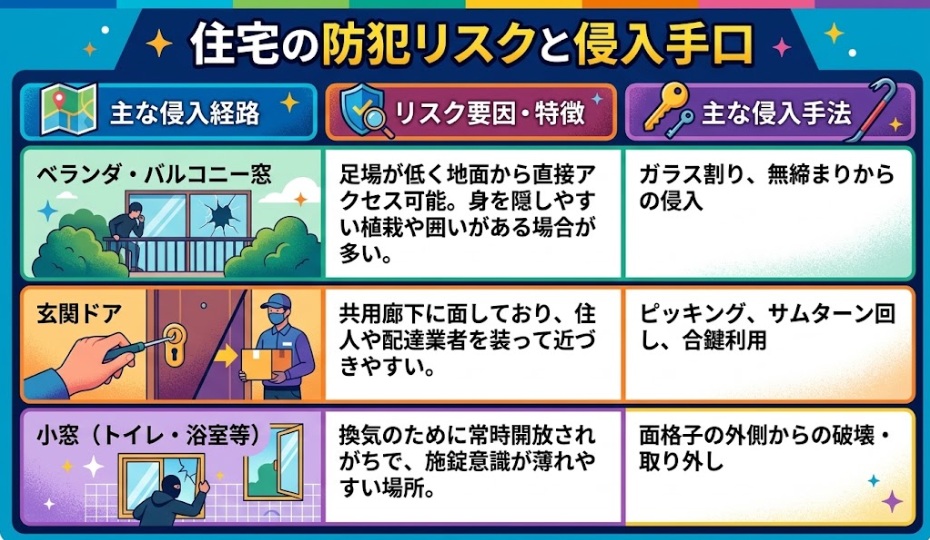
1. マンション1階の防犯上のリスクと侵入経路
警察庁のデータ等においても、マンション低層階への侵入手段の多くは「無締まり(鍵のかけ忘れ)」または「ガラス破り」によるものです。1階部分には以下のような固有の防犯的弱点が存在します。
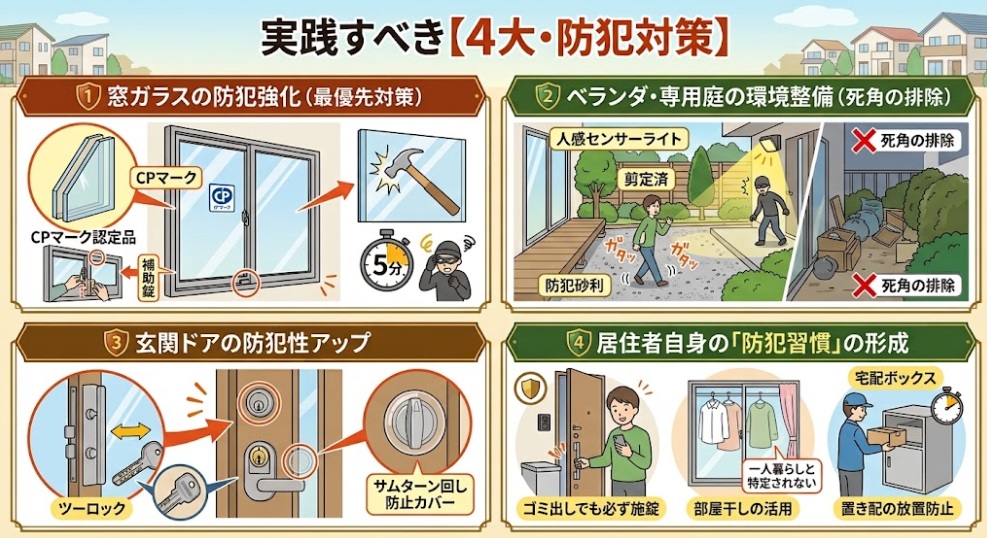
2. 実践すべき【4大・防犯対策】
① 窓ガラスの防犯強化(最優先対策)
泥棒の侵入経路として最も利用されるベランダ窓への対策です。「侵入に5分以上かかると約7割の泥棒が諦める」という特性を活用します。
防犯フィルムの施工: 窓ガラス全体に 厚手の防犯フィルム(CPマーク認定品)を貼ることで、ハンマー等での叩き割り・貫通を防ぎます。
補助錠の取り付け: サッシの上部と下部にワンタッチ式の補助錠を追加し、クレセント錠(中央の鍵)を解錠されても開かない状態を作ります。
防犯ガラス(複層膜入りガラス)への交換: 非常に強度が高く、打ち破りによる侵入を防ぐ最も強固な対策です。
② ベランダ・専用庭の環境整備(死角の排除)
泥棒は「人の目」を極端に嫌います。外からの視線を遮りすぎない視認性の確保が重要です。
防犯砂利の敷設: 歩くと「ジャリジャリ」と大きな足音が鳴る防犯砂利をベランダや庭に敷き詰め、音で威嚇します。
植栽・物置の配置見直し: 高い樹木や視界を遮るフェンスは、泥棒の隠れ場所になります。適度に剪定し、足場になるような物を置かないようにします。
人感センサーライトの設置: 人を検知して自動点灯するライトを設置することで、夜間の侵入者を光で照らし出します。
③ 玄関ドアの防犯性アップ
玄関は住まいの顔であり、ピッキングや不正開錠への防御を固める必要があります。
ツーロック(2重鍵)の徹底: 鍵を2つ設置することで、ピッキングにかかる時間を2倍以上に引き延ばします。
ディンプルキーの採用: 構造が複雑で複製やピッキングが極めて困難なディンプルキーへ変更します。
サムターン回し防止カバー: ドアの隙間や郵便受けからの器具挿入による解錠(サムターン回し)を防ぎます。
④ 居住者自身の「防犯習慣」の形成
ハード面だけでなく、日頃の意識(ソフト面)が防犯の基礎となります。
◎短時間の外出でも必ず施錠: 「ゴミ出しだけ」「近くのコンビニまで」といった数分の外出時の無締まりを絶対に防ぎます。
◎洗濯物の干し方の工夫: 一人暮らしの女性と分かるような衣類の外干しは避け、部屋干しや防犯カバーを活用します。
◎置き配の放置防止: 玄関前に荷物を長時間放置すると「不在」を周知してしまうため、宅配ボックスや日中受け取りを活用します。
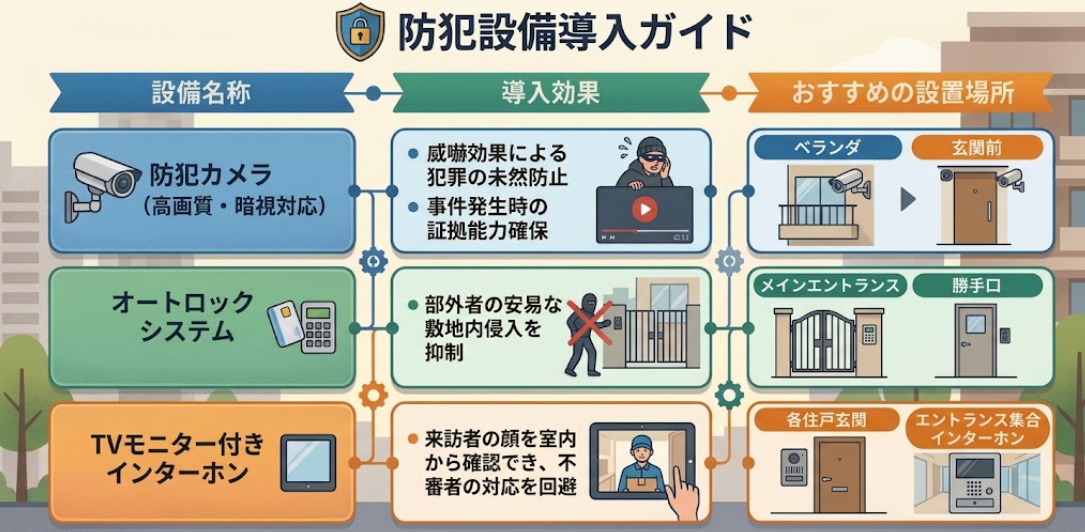
3. 防犯設備
個人での対策が望ましい推奨システムです。
4. まとめ・今後のステップ
マンション1階の防犯対策で最も重要なのは、「侵入に時間がかかりそう」「周りから見えやすくて目立つ」と泥棒に思わせることです。
1.まずは手軽にできる「補助錠の設置」や「防犯砂利の設置」から着手する。
2.窓ガラスへの「防犯フィルム施工」を順次進める。
3.防犯カメラ設置等について、検討する。
住宅ローン控除で知っておきたい5つのポイント
売買部の斎藤です(^^)/
まずは・・・
このたびの豪雨により被害に遭われた皆様に、心よりお見舞い申し上げます。
各地で大雨による被害が報じられており、不安な時間を過ごされている方も多くいらっしゃることと思います。
被害に遭われた地域の皆様が、一日も早く穏やかな日常を取り戻されますことを心よりお祈り申し上げます。
さて、今回は住宅ローン控除についてです!
皆様の参考になれば嬉しいです。(^^)
住宅を購入する際、多くの方が利用する制度の一つが「住宅ローン控除」です。住宅ローンを利用してマイホームを取得した場合、一定の条件を満たせば所得税や住民税の一部が軽減されるため、家計への負担を抑えられる大変魅力的な制度です。しかし、制度には細かなルールがあり、内容を十分に理解していないと、本来受けられる控除が受けられなかったり、思わぬ税負担が発生したりすることもあります。今回は、住宅ローン控除を利用するうえで押さえておきたい5つのポイントをご紹介します。
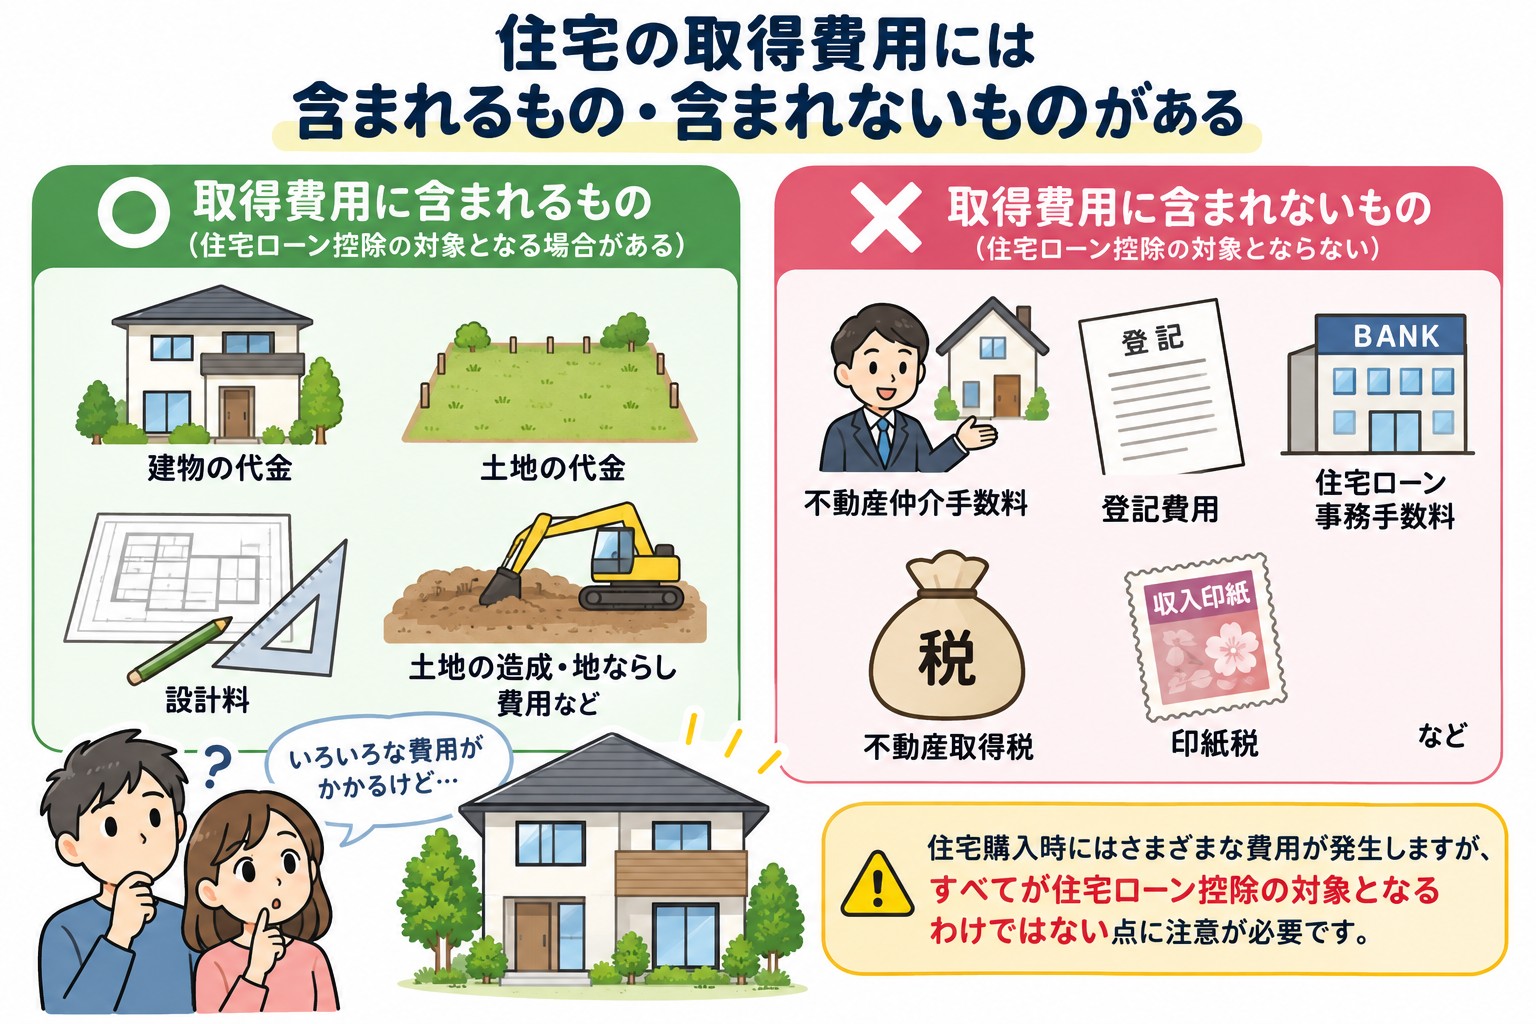
① 住宅の取得費用には含まれるもの・含まれないものがある
住宅ローン控除の対象となる取得費用には、建物や土地の代金だけでなく、設計料や土地の造成・地ならし費用などが含まれる場合があります。一方で、不動産仲介手数料や登記費用、住宅ローン事務手数料、不動産取得税、印紙税などは取得費用には含まれません。住宅購入時にはさまざまな費用が発生しますが、すべてが住宅ローン控除の対象となるわけではない点に注意が必要です。
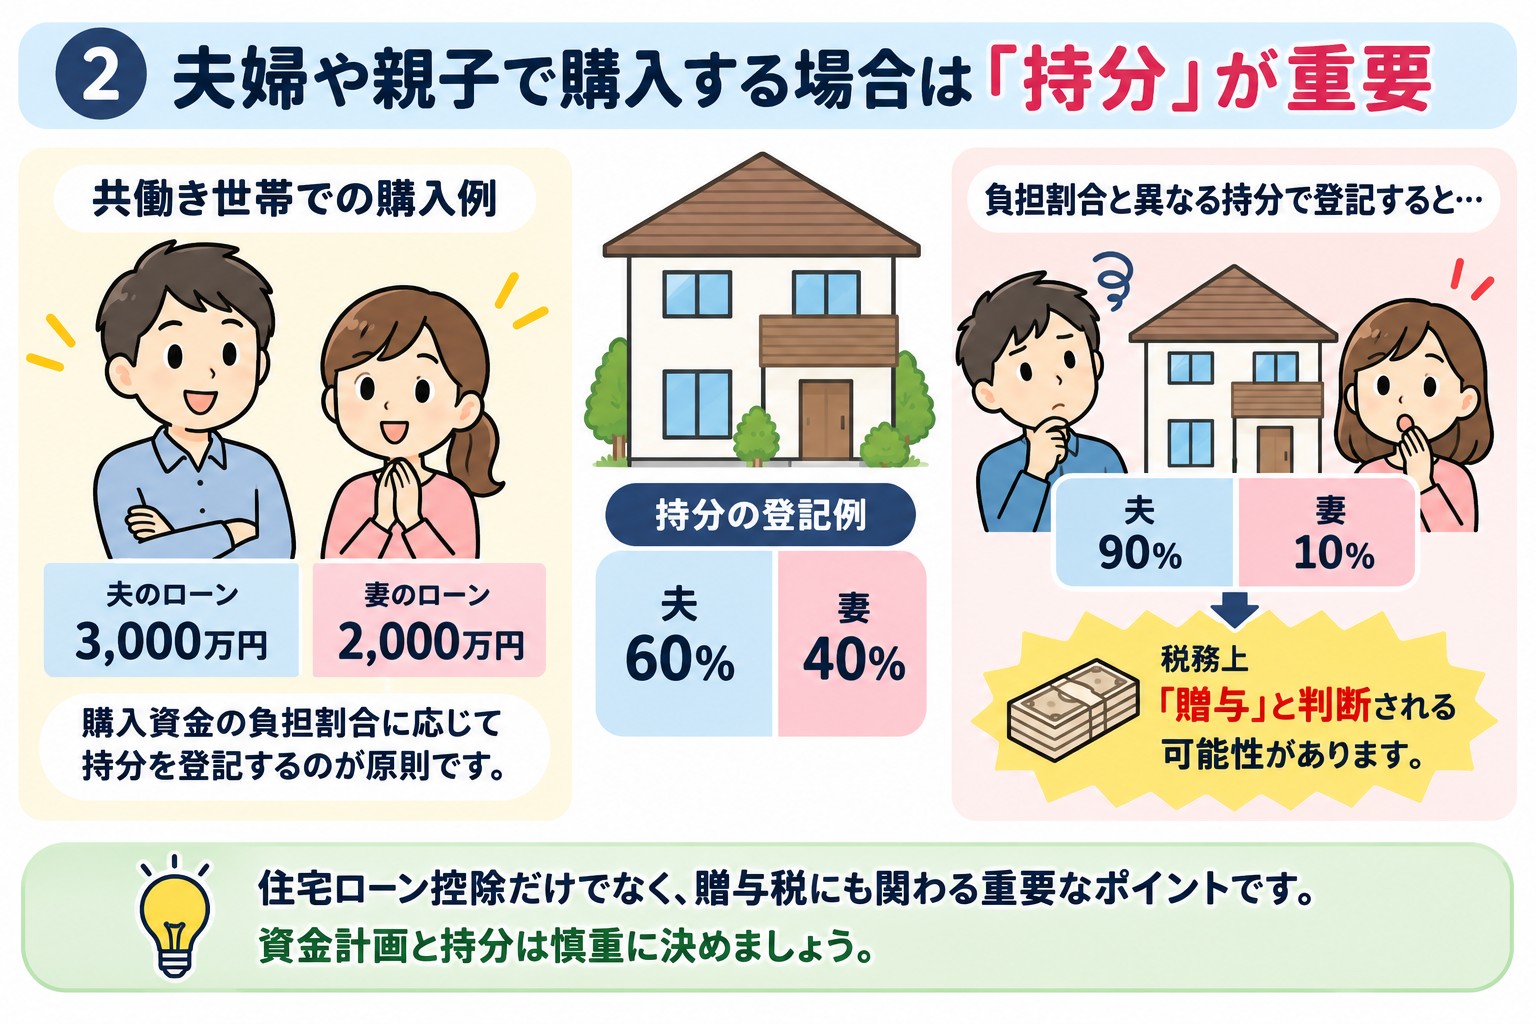
② 夫婦や親子で購入する場合は「持分」が重要
共働き世帯では、ペアローンや収入合算を利用して住宅を購入するケースが増えています。この場合、住宅の持分は実際の購入資金や借入額に応じて登記することが原則です。例えば、購入代金の負担割合と異なる持分で登記をすると、税務上「贈与」と判断される可能性があります。住宅ローン控除だけでなく、贈与税にも関わる重要なポイントとなるため、資金計画と持分は慎重に決めましょう。
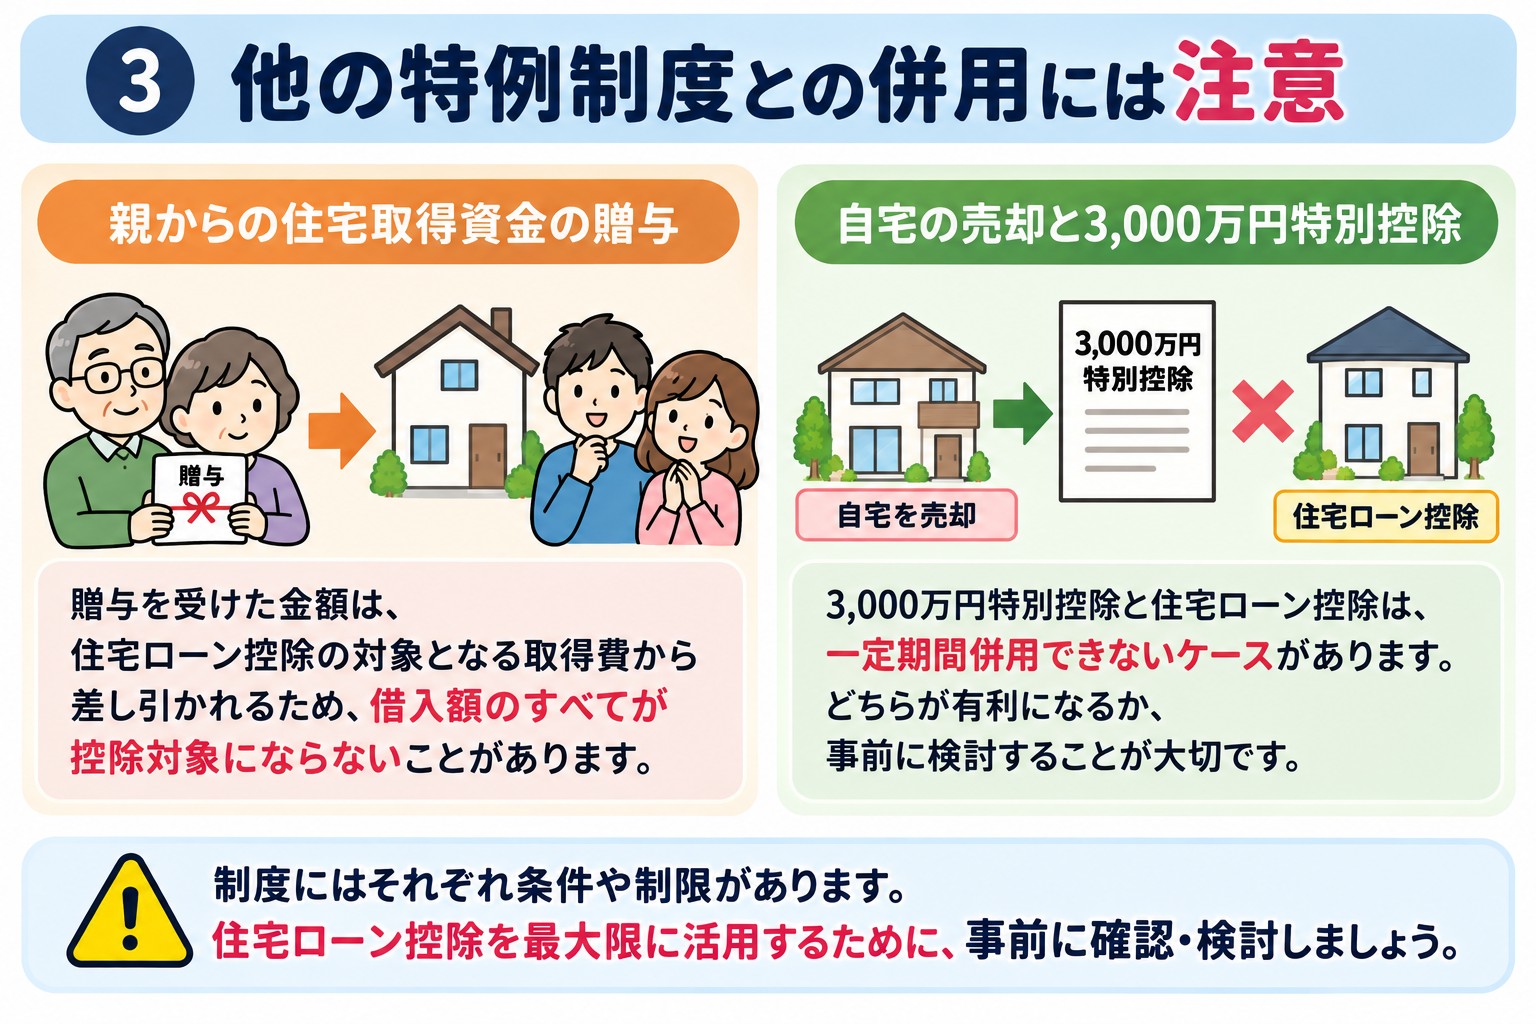
③ 他の特例制度との併用には注意
親などから住宅取得資金の贈与を受ける場合や、自宅を売却して3,000万円特別控除を利用する場合は、住宅ローン控除との関係に注意が必要です。贈与を受けた金額は住宅ローン控除の対象となる取得費から差し引かれるため、借入額のすべてが控除対象にならないことがあります。また、3,000万円特別控除と住宅ローン控除は一定期間併用できないケースがあるため、どちらが有利になるか事前に検討することが大切です。
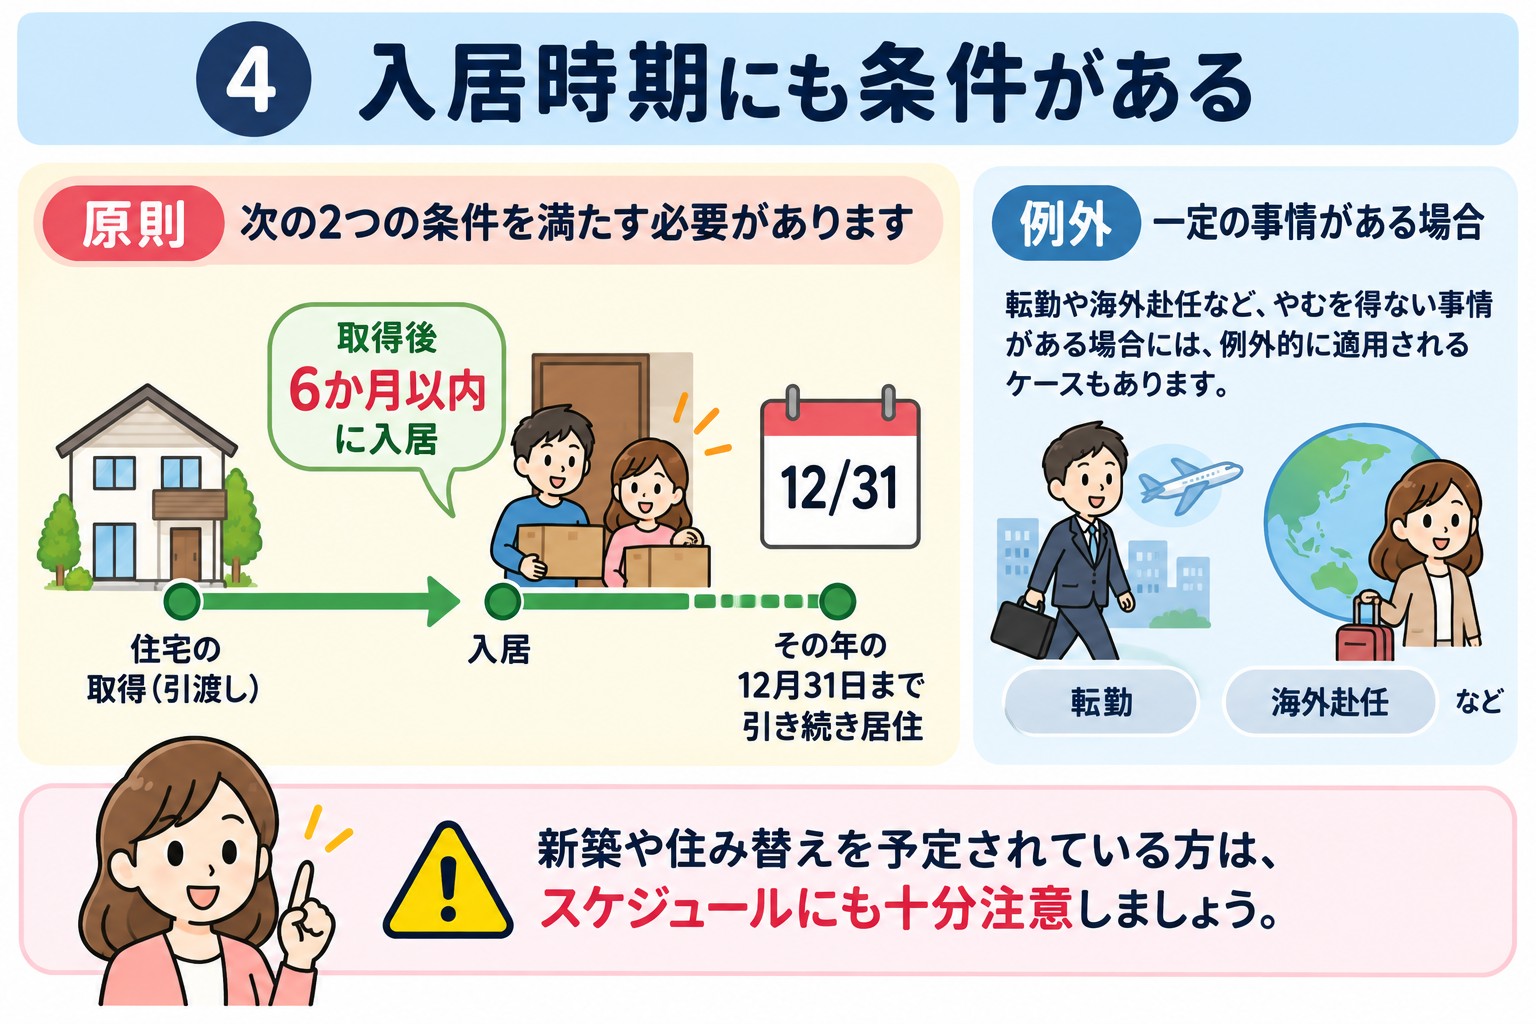
④ 入居時期にも条件がある
住宅ローン控除を受けるためには、住宅取得後6か月以内に入居し、その年の12月31日まで引き続き居住していることが原則となります。ただし、転勤や海外赴任など一定の事情がある場合には例外的に適用されるケースもあります。新築や住み替えを予定されている方は、スケジュールにも十分注意しましょう。
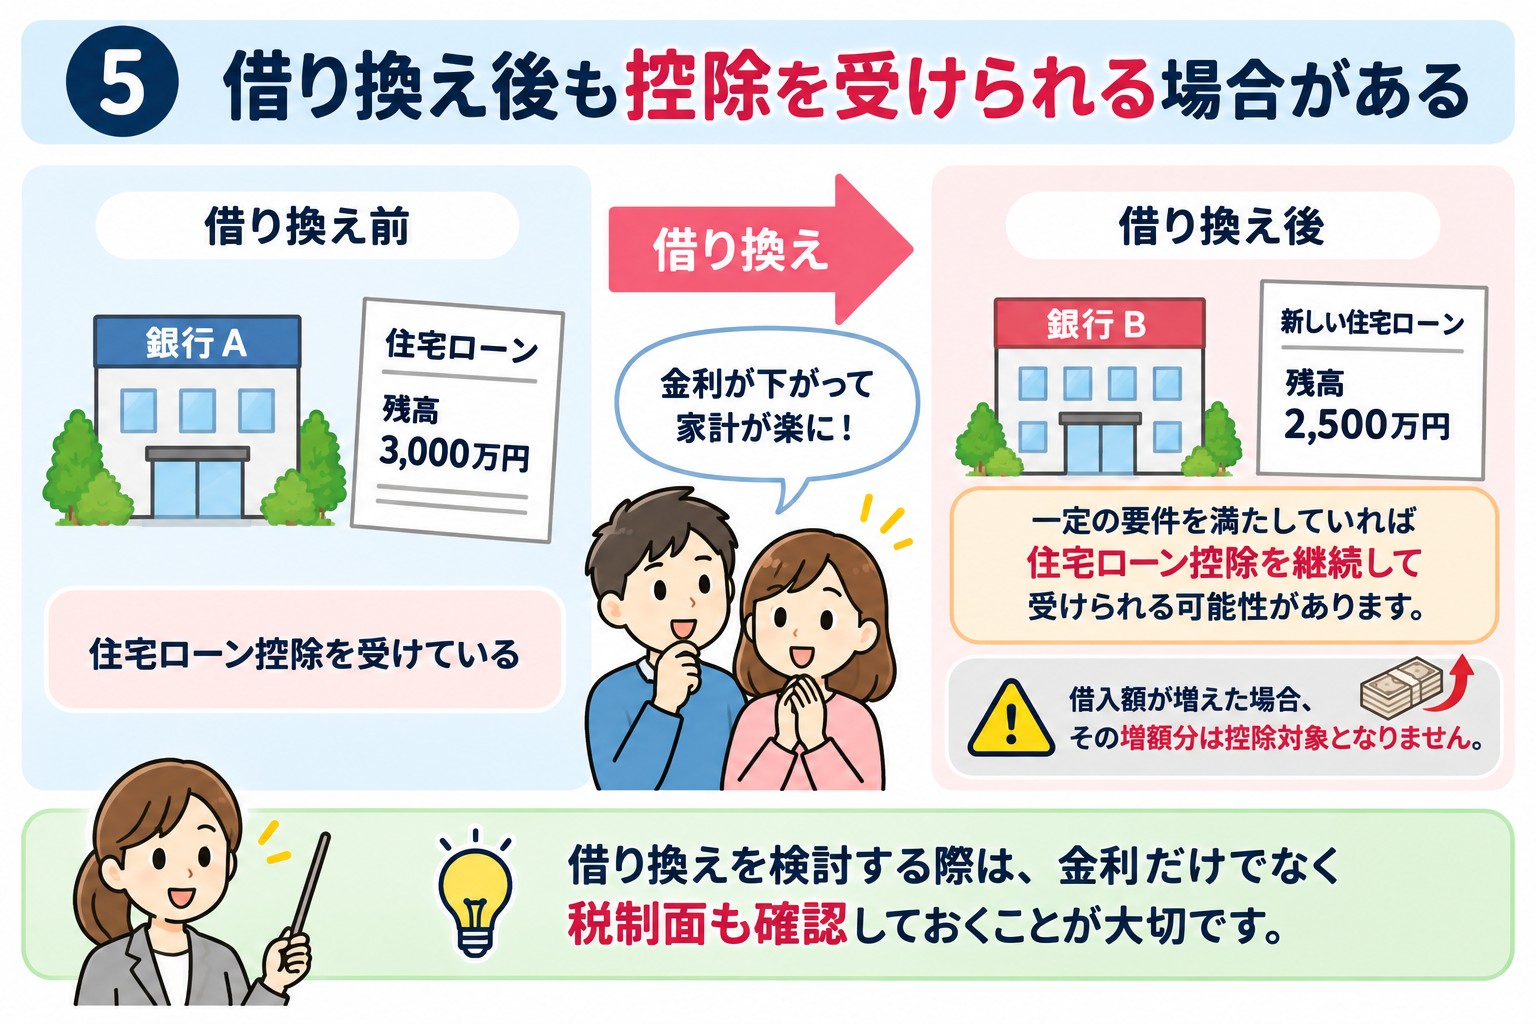
⑤ 借り換え後も控除を受けられる場合がある
住宅ローンを借り換えた場合でも、新しいローンが一定の要件を満たしていれば、住宅ローン控除を継続して受けられる可能性があります。ただし、借り換えによって借入額が増えた場合、その増額分は控除対象とならないことがあります。借り換えを検討する際は、金利だけでなく税制面も確認しておくことが大切です。
★☆★ まとめ ★☆★
住宅ローン控除は、住宅購入後の負担を軽減できる非常にメリットの大きな制度ですが、適用条件や他制度との関係など、知っておきたいポイントが数多くあります。購入方法や資金計画によって注意点も異なるため、住宅購入を検討される際は、制度を正しく理解したうえで進めることが重要です。
「自分の場合は住宅ローン控除を利用できるの?」「ペアローンと収入合算はどちらが良い?」など、ご不明な点がございましたら、お気軽にご相談ください。お客様一人ひとりに合った資金計画をご提案いたします。
政策金利1%時代へ――金利上昇で東京の不動産価格はどう変わる?
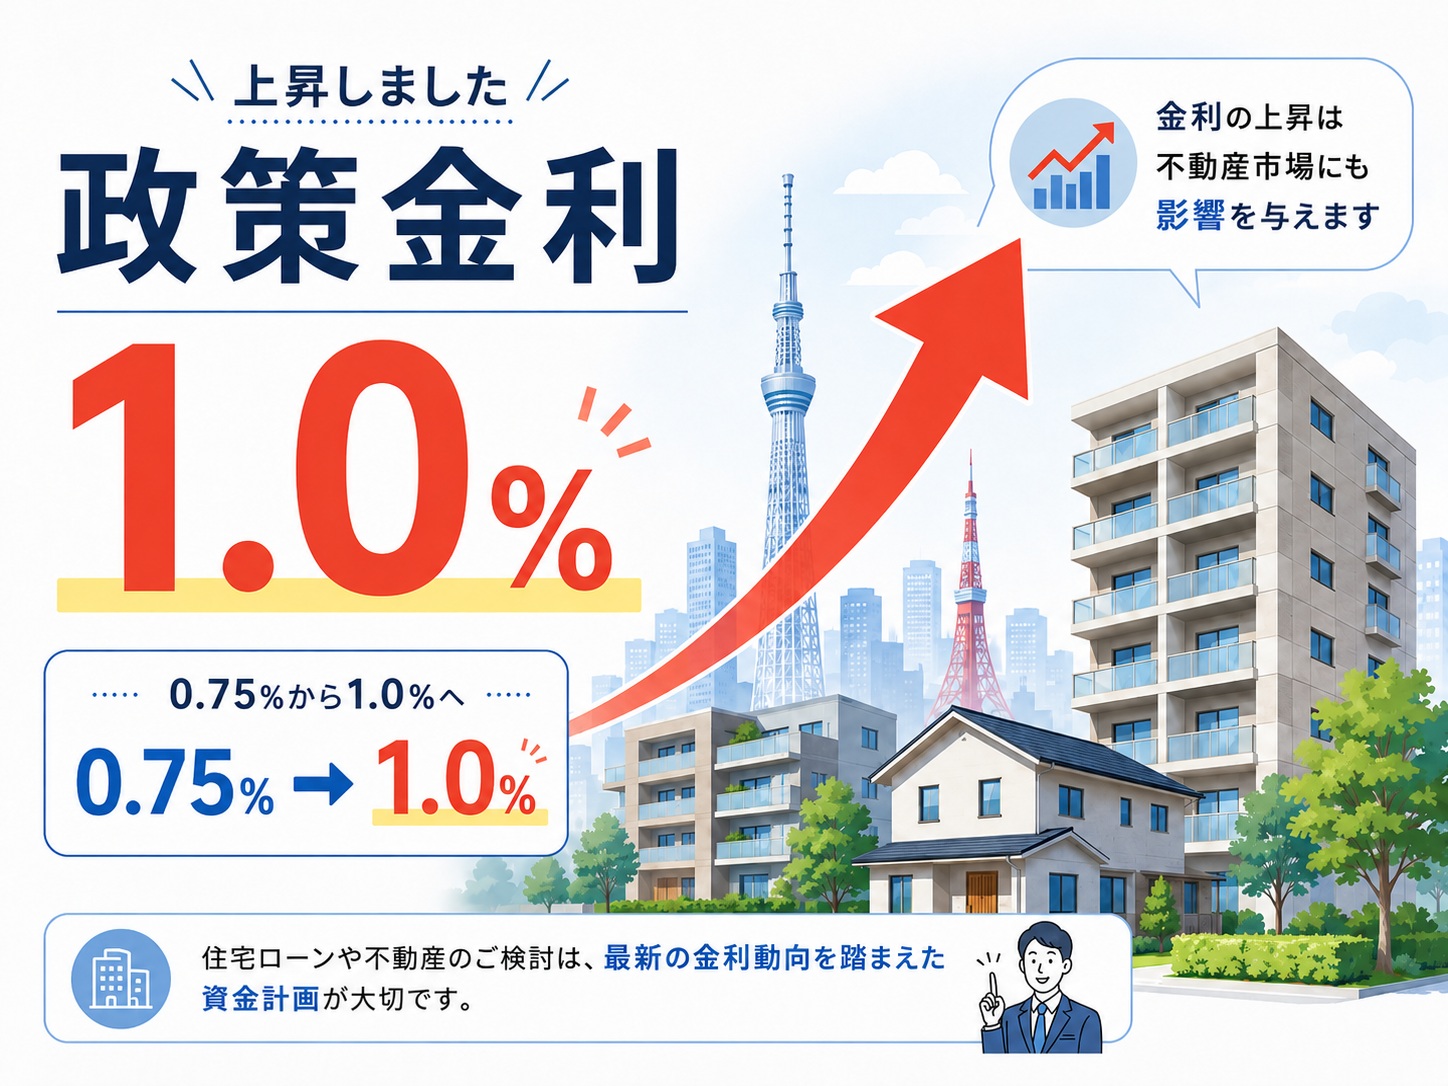
日本銀行は2026年6月、政策金利を1.0%程度に引き上げ、7月31日の金融政策決定会合では1.0%程度に据え置くことを決定しました。長く続いた「超低金利時代」から、日本の不動産市場も本格的な金利上昇局面に入ったといえます。
ただし、政策金利が1%になったからといって、住宅ローンや不動産投資ローンの金利が一律1%になるわけではありません。それでも金融機関の調達コストが上がれば、変動金利型の住宅ローンや投資用ローンにも、徐々に影響が及ぶ可能性があります。
金利が上昇すると、同じ金額を借りても毎月の返済額は増えます。その結果、購入希望者が借りられる金額が小さくなり、「予算を下げる」「購入を見送る」といった動きが増えることが考えられます。投資用不動産では、借入金利の上昇によって手残りが減るため、投資家がこれまで以上に高い利回りを求めるようになります。利回りを高くするためには購入価格を抑える必要があり、不動産価格にとっては下落要因となります。
では、東京の不動産価格は今後すぐに下がるのでしょうか。
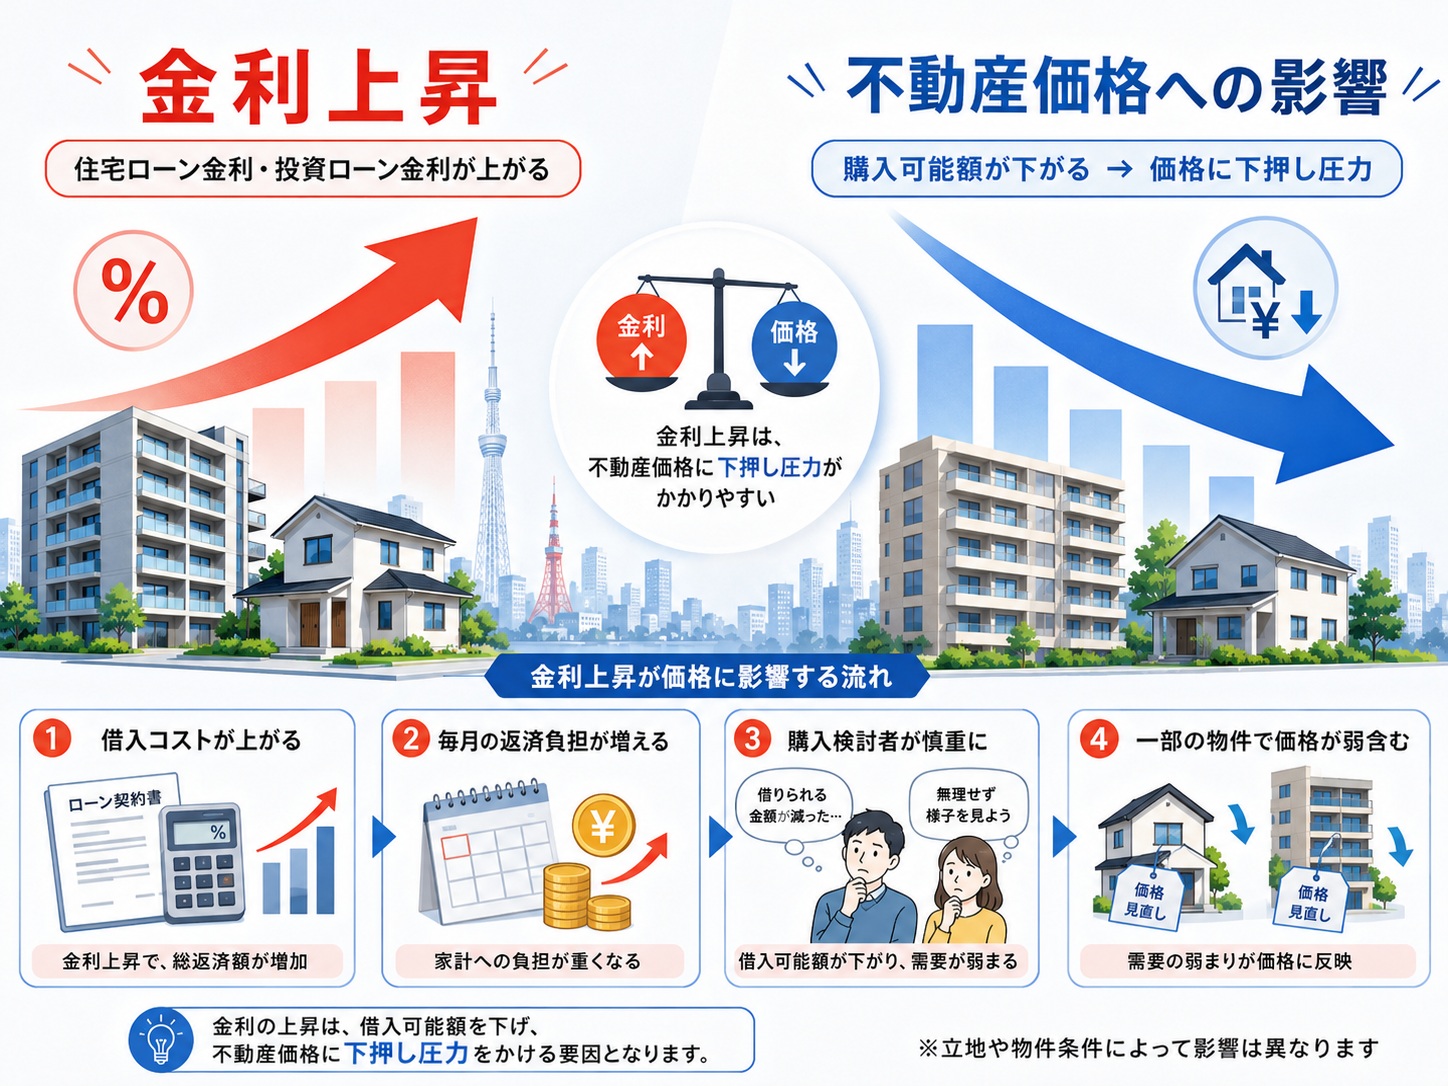
実際には、東京の不動産価格が一斉に大きく下落する可能性は、現時点では高くないと考えられます。都心部を中心に住宅需要が強いことに加え、土地代・建築費・人件費の上昇、新築物件の供給不足などが価格を支えているためです。国土交通省の2026年第1四半期の調査でも、主要都市の住宅地・商業地はすべて上昇しています。
一方で、市場には少しずつ変化も見られます。2026年4月の首都圏中古マンション市場では、成約㎡単価は前年同月比5.9%上昇したものの、成約件数は1.2%減少し、在庫件数は2.7%増加しました。価格はまだ高いものの、買主が物件を慎重に選び始めていることがうかがえます。
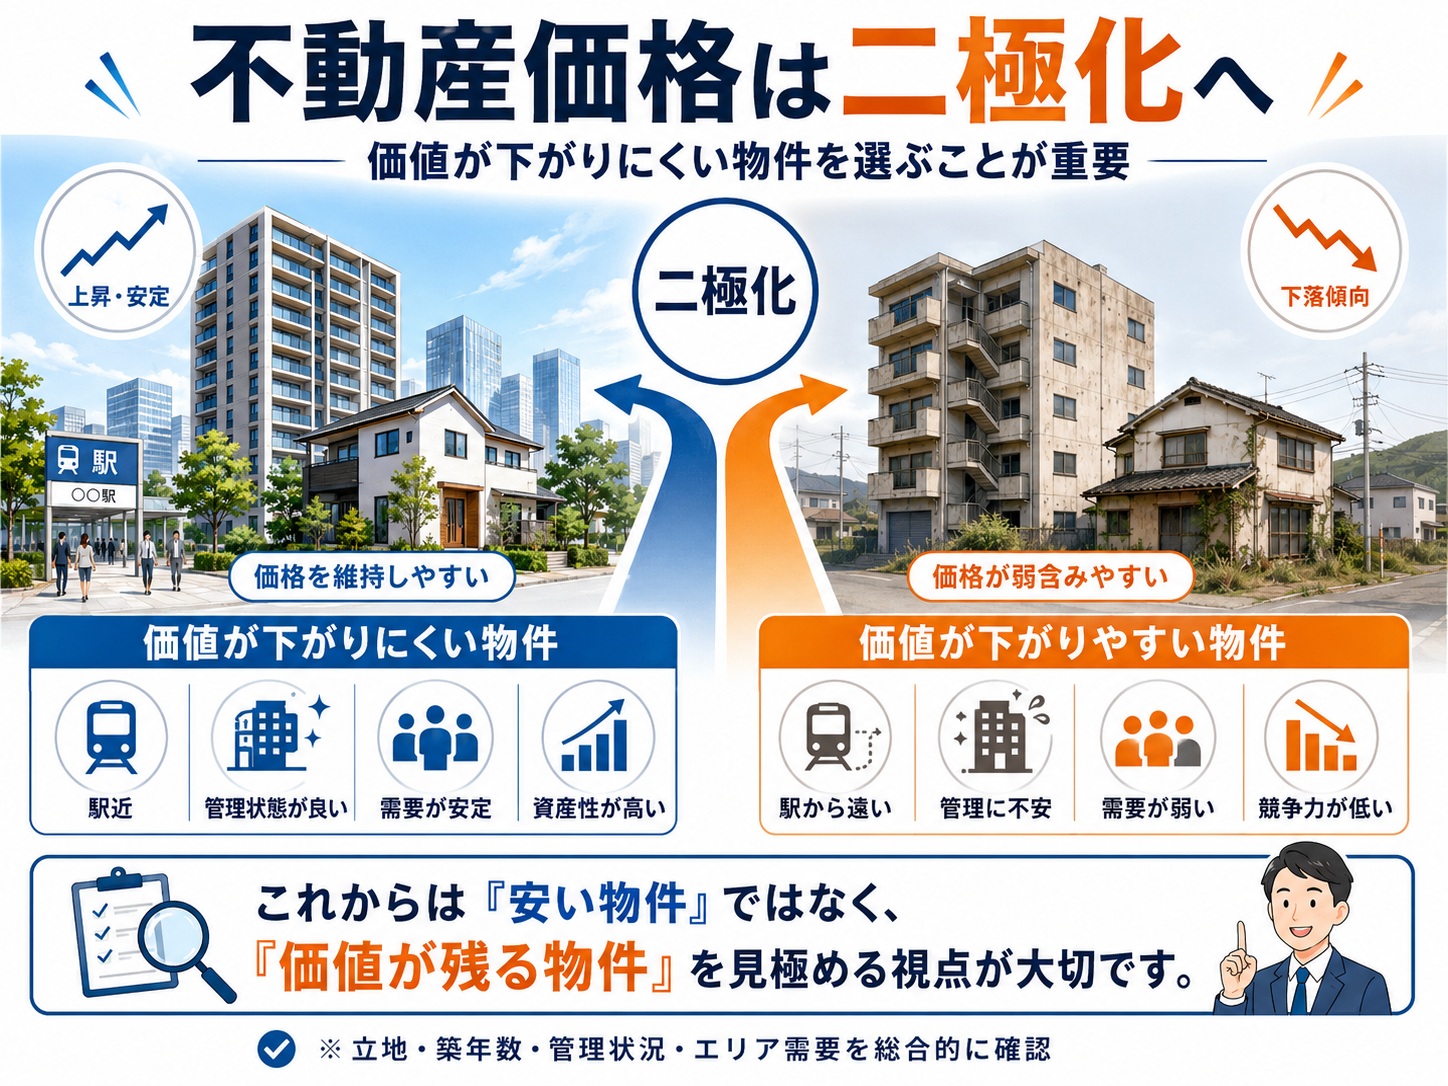
今後の東京市場では、駅に近い物件、管理状態の良いマンション、賃貸需要の強いエリアなどは価格を維持しやすい一方、利便性が低い物件や価格設定が相場より高い物件は、売却まで時間がかかる可能性があります。つまり、全体が一律に下がるというより、物件による価格差が広がる「二極化」が進むと考えられます。
金利上昇時代の不動産購入では、「今買うか、待つか」だけでなく、金利がさらに上昇しても返済を続けられるか、固定金利と変動金利のどちらが合っているか、物件価格に割高感がないかを確認することが重要です。不動産価格と融資条件を総合的に比較し、無理のない資金計画を立てることが、これまで以上に求められています。
第3回 不動産の調査 ~物件と債権~
さて第3回目より【不動産の調査】について触れたいと思います。
今回は『物権と債権』主に『物件』の説明を中心に行います。
~ 物権と債権 ~
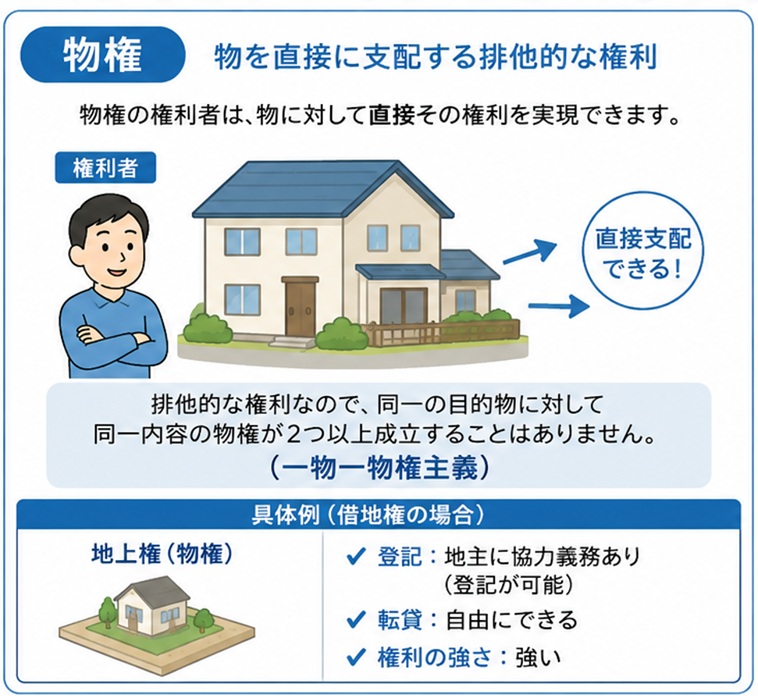
民法に規定されている権利は、「物権」と「債権」に大別されます 。
物権は、物を直接に支配する排他的な権利です 。債権は、特定の個人(債務者)に対して一定の行為を要求する相対的な権利です 。物権の権利者が物に対して直接その権利を実現できるのに対して、債権者は地主等の債務者に対して権利の内容を請求し、債務者の協力を得て初めてその権利を実現できることになります 。また、物権は排他的な権利ですから、同一の目的物に対して同一内容の物権が2つ以上成立することはありません(一物一物権主義) 。
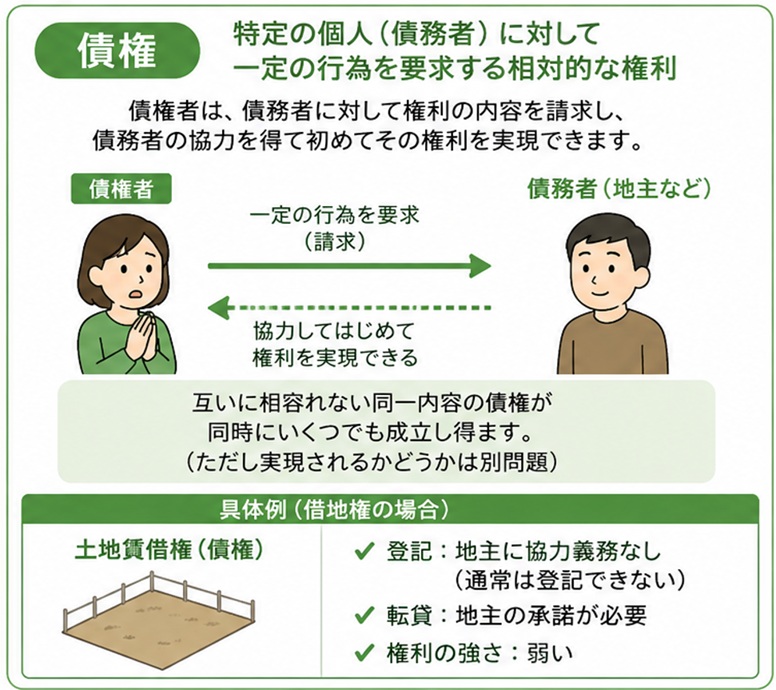
それに対し債権は、互いに相容れない同一内容の債権が同時にいくつでも成立し得ます(ただし実現されるかどうかは別問題) 。
このように、物権は債権と比べて非常に強い権利です 。たとえば、借地権には、物権である地上権と債権である土地賃借権がありますが、権利の強さには、大きな違いがあります 。

不動産登記でいえば、地上権を登記する場合、地主には協力義務がありますが、土地賃借権は、地主に協力義務はないため、通常は地主の協力を得られず、登記をしていないことがほとんどです 。また、土地を転貸する場合、地上権は自由にできますが、土地賃借権は地主の承諾が必要です。
~ 物権について ~
①所有権
物を全面的に支配し、所有物を自由に使用・収益・処分できる権利です。法令の制限内においては、公共の福祉という見地から、都市計画法、建築基準法、農地法、借地借家法、民法上の相隣関係などによる制限を受けることを意味します。
②用益物権
他人が所有する土地を、一定の範囲で利用する権利を用益物権といい、地上権、永小作権、地役権、入会権の4つがあります。地上権は、工作物または竹木の所有を目的として他人の土地を使用する権利です。必ずしも地代の支払が成立の要件ではありません。建物所有を目的とする地上権には、借地借家法が適用されます。
また地役権は、自分の土地(要役地)の便益のために他人の土地(承役地)を利用する権利で、他人の土地を通行するための通行地役権、要役地の眺望を確保するための眺望地役権などの例が見られます。
③担保物権
債権を担保するための物権で、留置権、先取特権、質権、抵当権の4つがあります。抵当権は、債権者(=抵当権者)が目的物の引き渡しを受けず、それを担保提供者(=抵当権設定者)の使用収益に任せておきながら、借金を返済しない等の債務不履行の場合にはその目的物から優先弁済を受けることを内容とする担保物権です。優先弁済の方法としては、抵当権者が抵当権を実行して目的物を競売に付し、その代価から優先的に弁済を受けるのが原則です。