
スタッフブログ

第4回 マンション1階における防犯対策

売買部の下角(しもかど)です。
今回はマンション1階物件における侵入リスクと具体策について紹介いたします。
1階だけでなくマンション居住者が安心して生活するためには専門的な防犯対策が不可欠です。1階特有のリスク要因も含めて、誰でも実践できる効果的な防犯対策および設備導入案を説明いたします。


1. マンション1階の防犯上のリスクと侵入経路

警察庁のデータ等においても、マンション低層階への侵入手段の多くは「無締まり(鍵のかけ忘れ)」または「ガラス破り」によるものです。1階部分には以下のような固有の防犯的弱点が存在します。
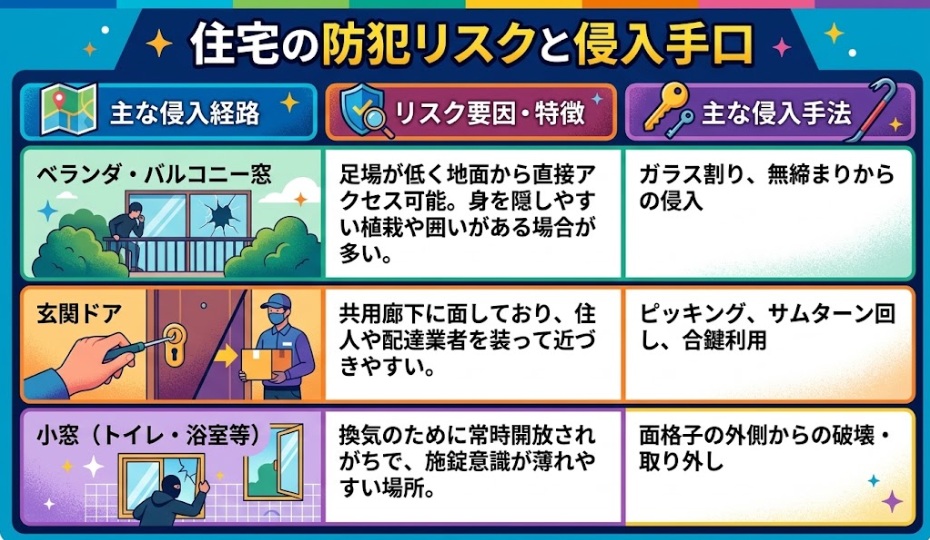

file 333-1.jpg


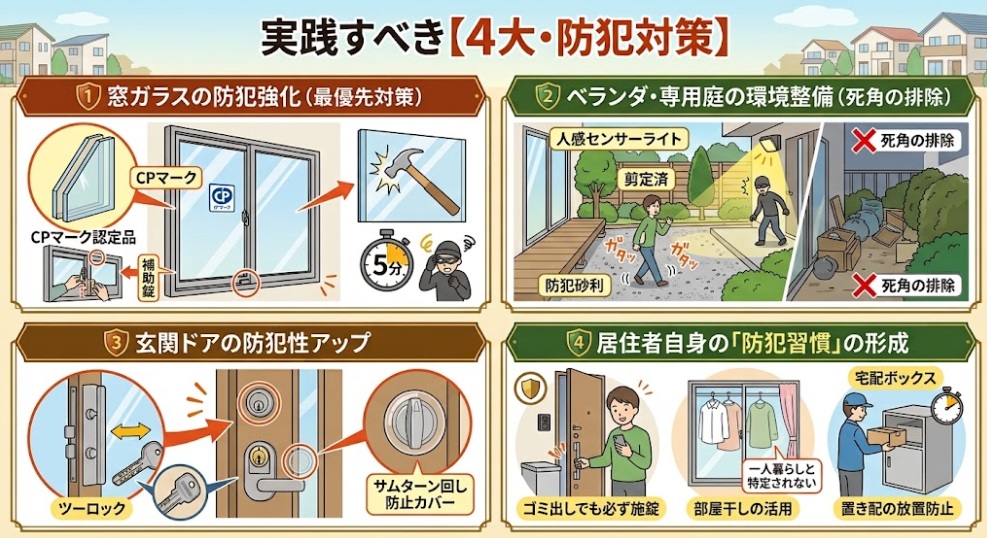
2. 実践すべき【4大・防犯対策】

① 窓ガラスの防犯強化(最優先対策)
泥棒の侵入経路として最も利用されるベランダ窓への対策です。「侵入に5分以上かかると約7割の泥棒が諦める」という特性を活用します。
防犯フィルムの施工: 窓ガラス全体に 厚手の防犯フィルム(CPマーク認定品)を貼ることで、ハンマー等での叩き割り・貫通を防ぎます。
補助錠の取り付け: サッシの上部と下部にワンタッチ式の補助錠を追加し、クレセント錠(中央の鍵)を解錠されても開かない状態を作ります。
防犯ガラス(複層膜入りガラス)への交換: 非常に強度が高く、打ち破りによる侵入を防ぐ最も強固な対策です。


② ベランダ・専用庭の環境整備(死角の排除)
泥棒は「人の目」を極端に嫌います。外からの視線を遮りすぎない視認性の確保が重要です。
防犯砂利の敷設: 歩くと「ジャリジャリ」と大きな足音が鳴る防犯砂利をベランダや庭に敷き詰め、音で威嚇します。
植栽・物置の配置見直し: 高い樹木や視界を遮るフェンスは、泥棒の隠れ場所になります。適度に剪定し、足場になるような物を置かないようにします。
人感センサーライトの設置: 人を検知して自動点灯するライトを設置することで、夜間の侵入者を光で照らし出します。


③ 玄関ドアの防犯性アップ
玄関は住まいの顔であり、ピッキングや不正開錠への防御を固める必要があります。
ツーロック(2重鍵)の徹底: 鍵を2つ設置することで、ピッキングにかかる時間を2倍以上に引き延ばします。
ディンプルキーの採用: 構造が複雑で複製やピッキングが極めて困難なディンプルキーへ変更します。
サムターン回し防止カバー: ドアの隙間や郵便受けからの器具挿入による解錠(サムターン回し)を防ぎます。


④ 居住者自身の「防犯習慣」の形成
ハード面だけでなく、日頃の意識(ソフト面)が防犯の基礎となります。

◎短時間の外出でも必ず施錠: 「ゴミ出しだけ」「近くのコンビニまで」といった数分の外出時の無締まりを絶対に防ぎます。
◎洗濯物の干し方の工夫: 一人暮らしの女性と分かるような衣類の外干しは避け、部屋干しや防犯カバーを活用します。
◎置き配の放置防止: 玄関前に荷物を長時間放置すると「不在」を周知してしまうため、宅配ボックスや日中受け取りを活用します。

file 333-2.jpg


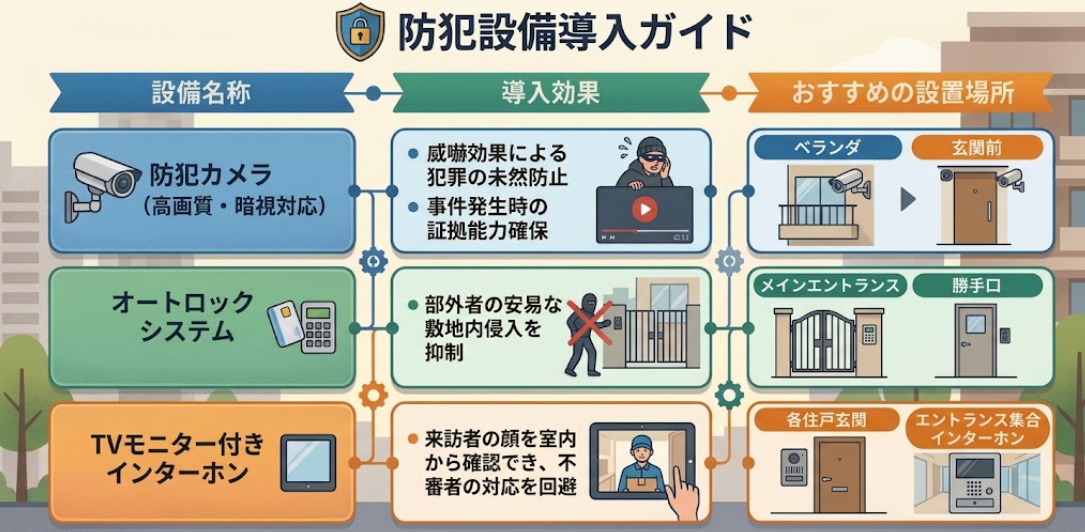
3. 防犯設備

個人での対策が望ましい推奨システムです。


4. まとめ・今後のステップ

マンション1階の防犯対策で最も重要なのは、「侵入に時間がかかりそう」「周りから見えやすくて目立つ」と泥棒に思わせることです。

1.まずは手軽にできる「補助錠の設置」や「防犯砂利の設置」から着手する。

2.窓ガラスへの「防犯フィルム施工」を順次進める。

3.防犯カメラ設置等について、検討する。
住宅ローン控除で知っておきたい5つのポイント

こんにちは!
売買部の斎藤です(^^)/

まずは・・・
このたびの豪雨により被害に遭われた皆様に、心よりお見舞い申し上げます。
各地で大雨による被害が報じられており、不安な時間を過ごされている方も多くいらっしゃることと思います。
被害に遭われた地域の皆様が、一日も早く穏やかな日常を取り戻されますことを心よりお祈り申し上げます。

さて、今回は住宅ローン控除についてです!
皆様の参考になれば嬉しいです。(^^)


住宅を購入する際、多くの方が利用する制度の一つが「住宅ローン控除」です。住宅ローンを利用してマイホームを取得した場合、一定の条件を満たせば所得税や住民税の一部が軽減されるため、家計への負担を抑えられる大変魅力的な制度です。しかし、制度には細かなルールがあり、内容を十分に理解していないと、本来受けられる控除が受けられなかったり、思わぬ税負担が発生したりすることもあります。今回は、住宅ローン控除を利用するうえで押さえておきたい5つのポイントをご紹介します。

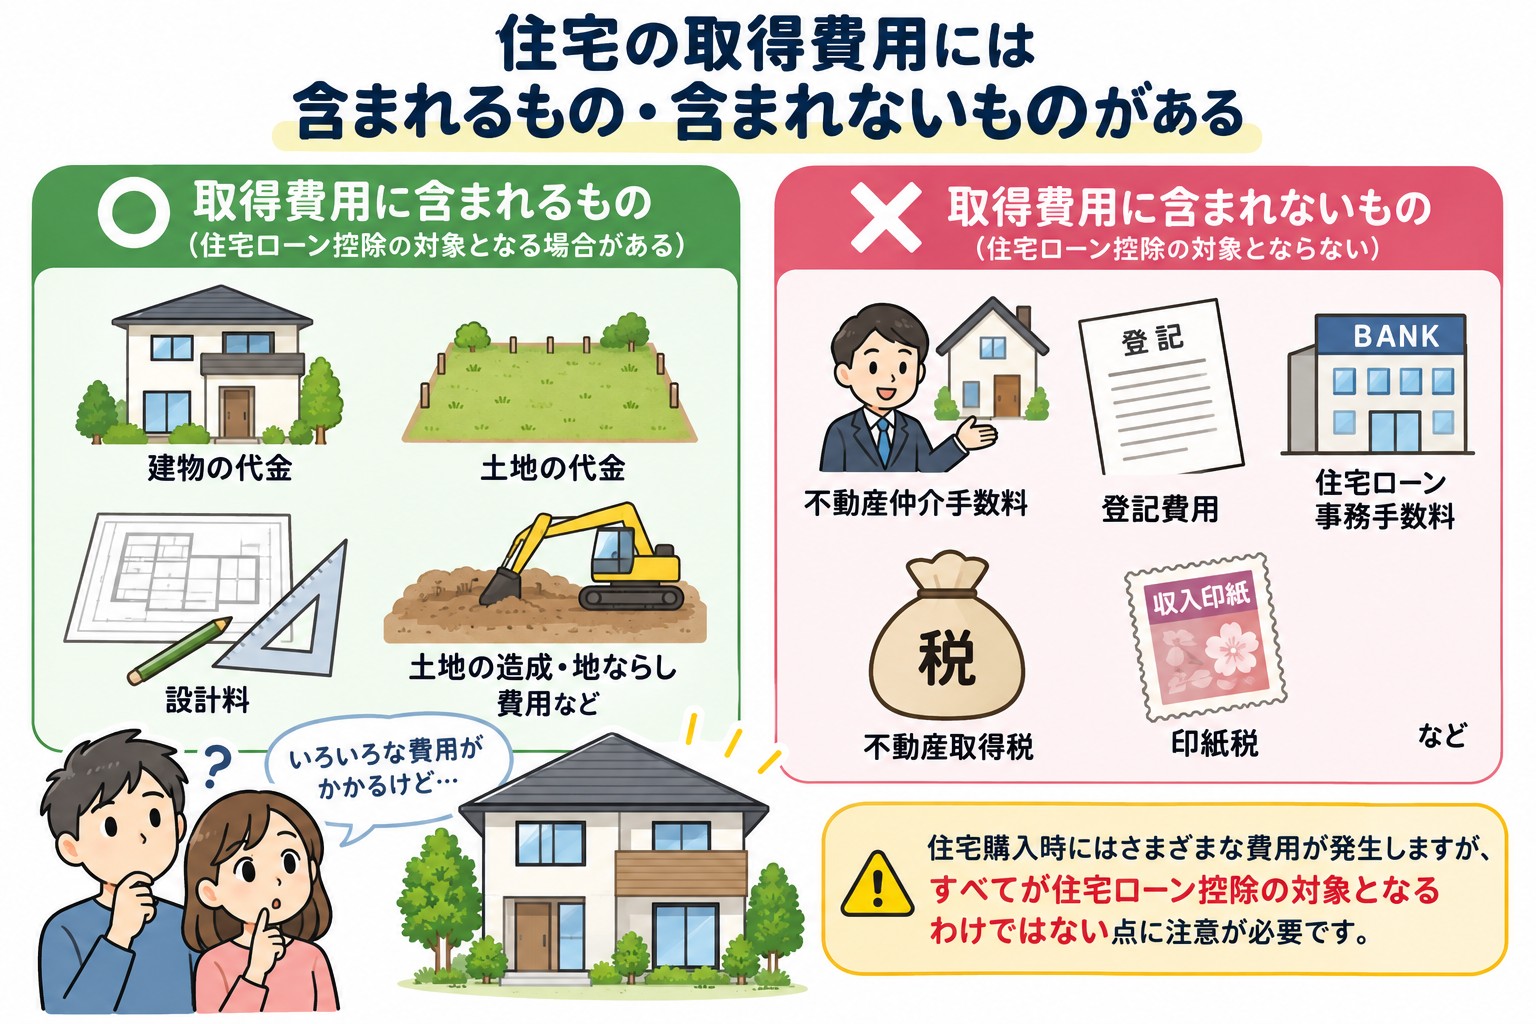
① 住宅の取得費用には含まれるもの・含まれないものがある

住宅ローン控除の対象となる取得費用には、建物や土地の代金だけでなく、設計料や土地の造成・地ならし費用などが含まれる場合があります。一方で、不動産仲介手数料や登記費用、住宅ローン事務手数料、不動産取得税、印紙税などは取得費用には含まれません。住宅購入時にはさまざまな費用が発生しますが、すべてが住宅ローン控除の対象となるわけではない点に注意が必要です。

file 329-1.jpg

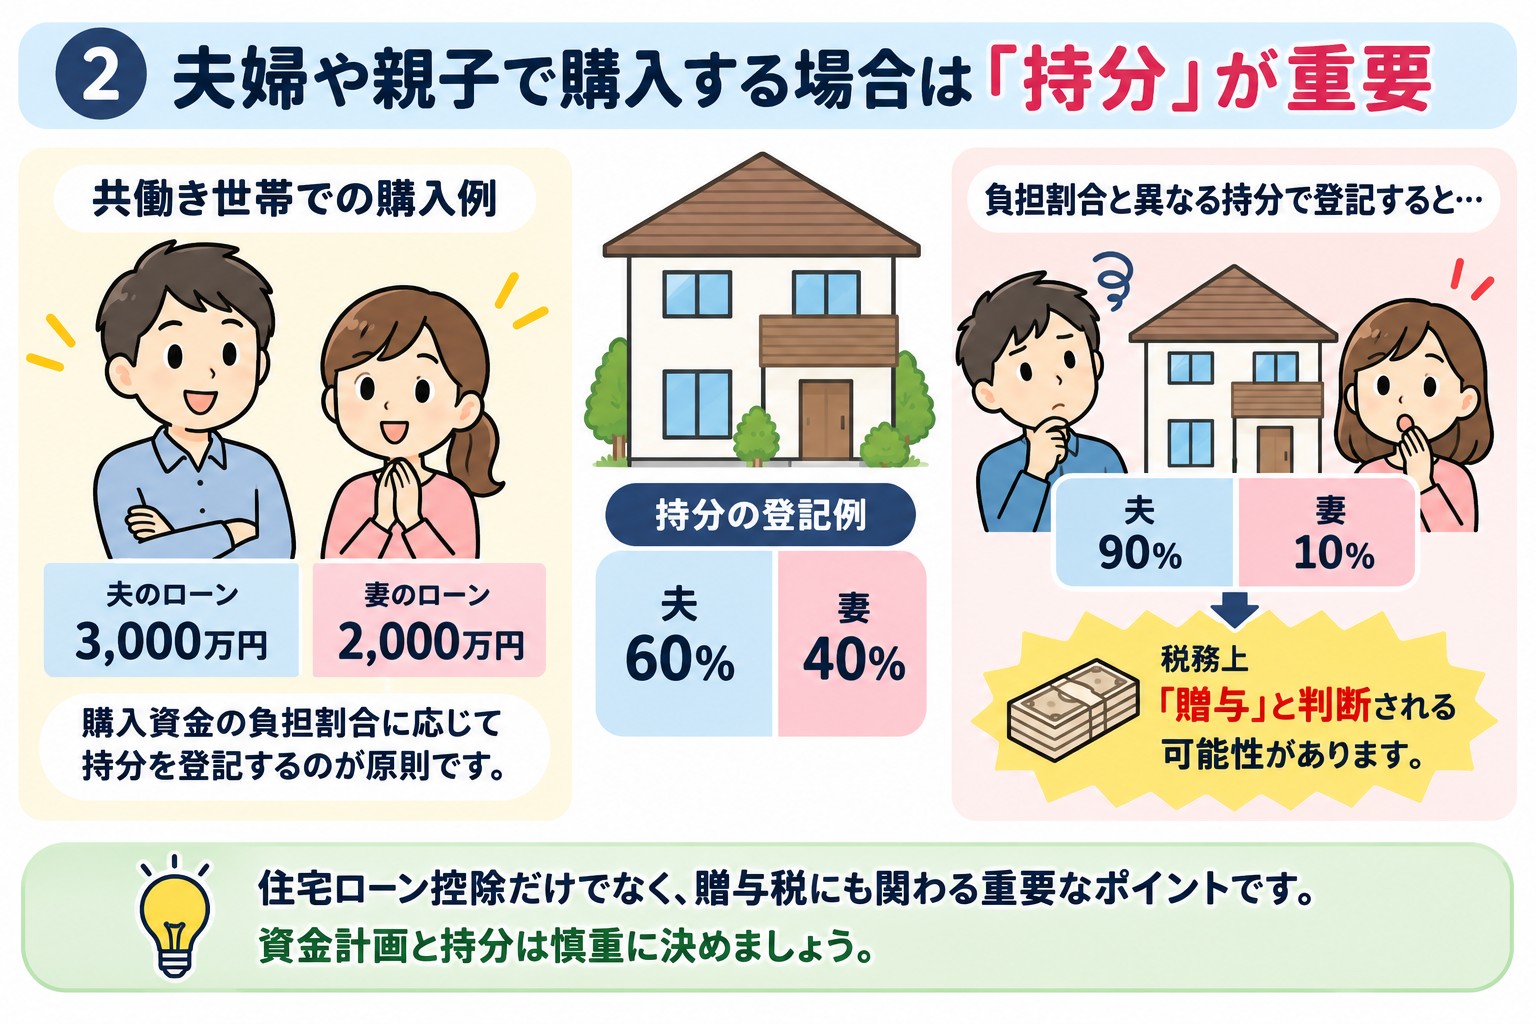
② 夫婦や親子で購入する場合は「持分」が重要

共働き世帯では、ペアローンや収入合算を利用して住宅を購入するケースが増えています。この場合、住宅の持分は実際の購入資金や借入額に応じて登記することが原則です。例えば、購入代金の負担割合と異なる持分で登記をすると、税務上「贈与」と判断される可能性があります。住宅ローン控除だけでなく、贈与税にも関わる重要なポイントとなるため、資金計画と持分は慎重に決めましょう。

file 329-2.jpg

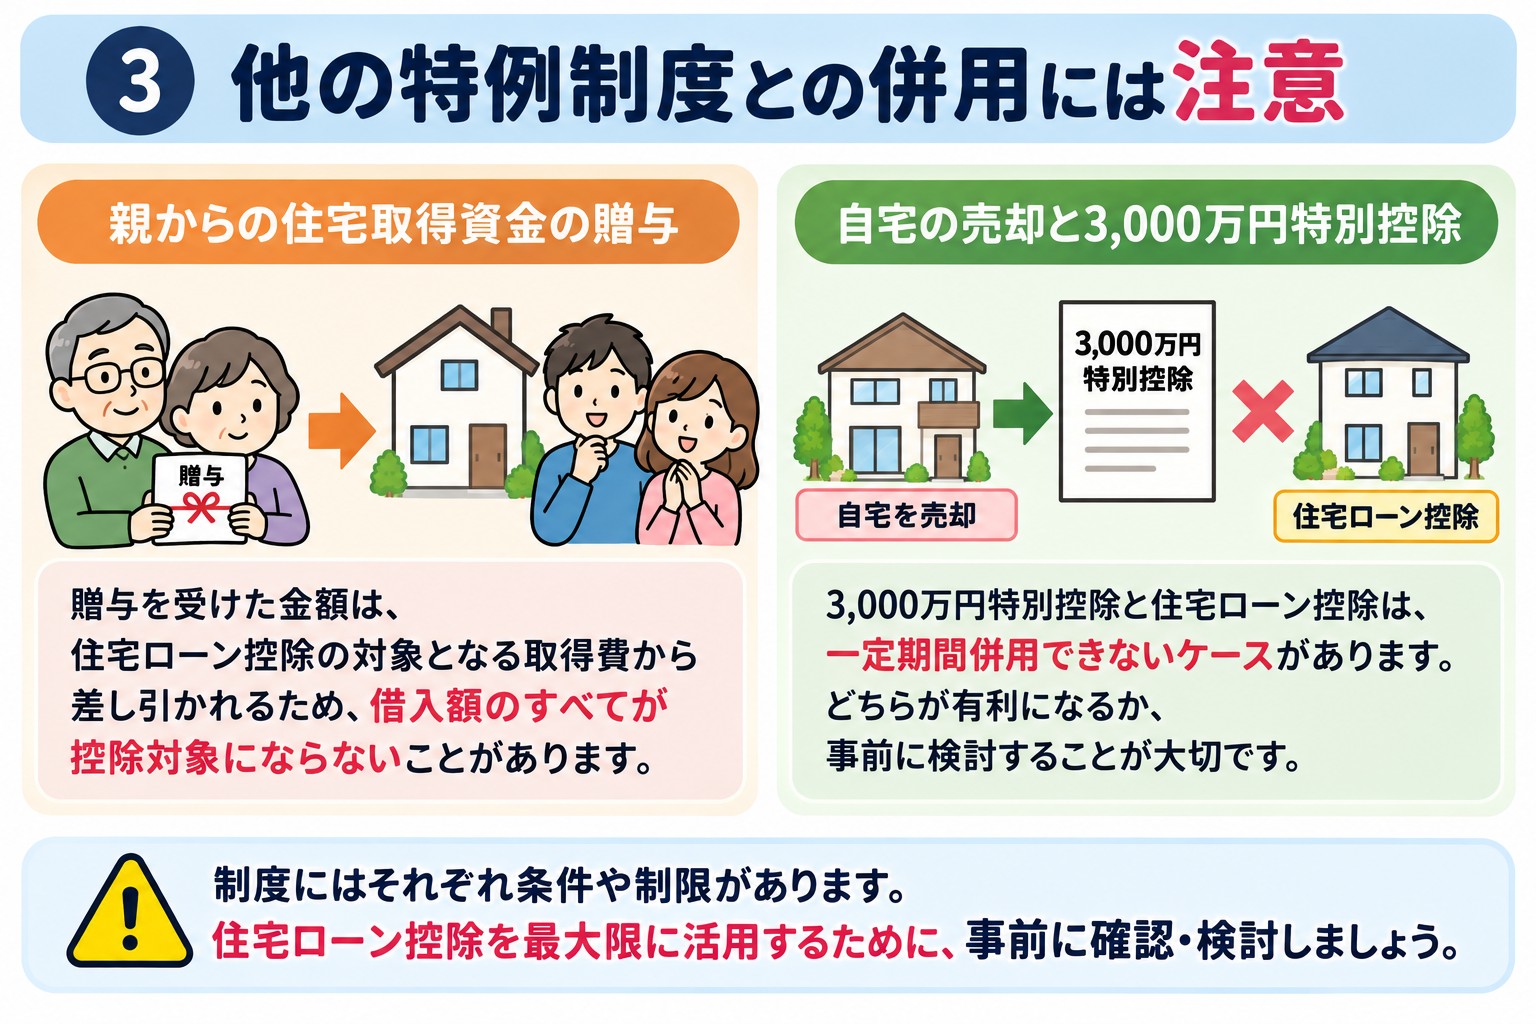
③ 他の特例制度との併用には注意

親などから住宅取得資金の贈与を受ける場合や、自宅を売却して3,000万円特別控除を利用する場合は、住宅ローン控除との関係に注意が必要です。贈与を受けた金額は住宅ローン控除の対象となる取得費から差し引かれるため、借入額のすべてが控除対象にならないことがあります。また、3,000万円特別控除と住宅ローン控除は一定期間併用できないケースがあるため、どちらが有利になるか事前に検討することが大切です。

file 329-3.jpg

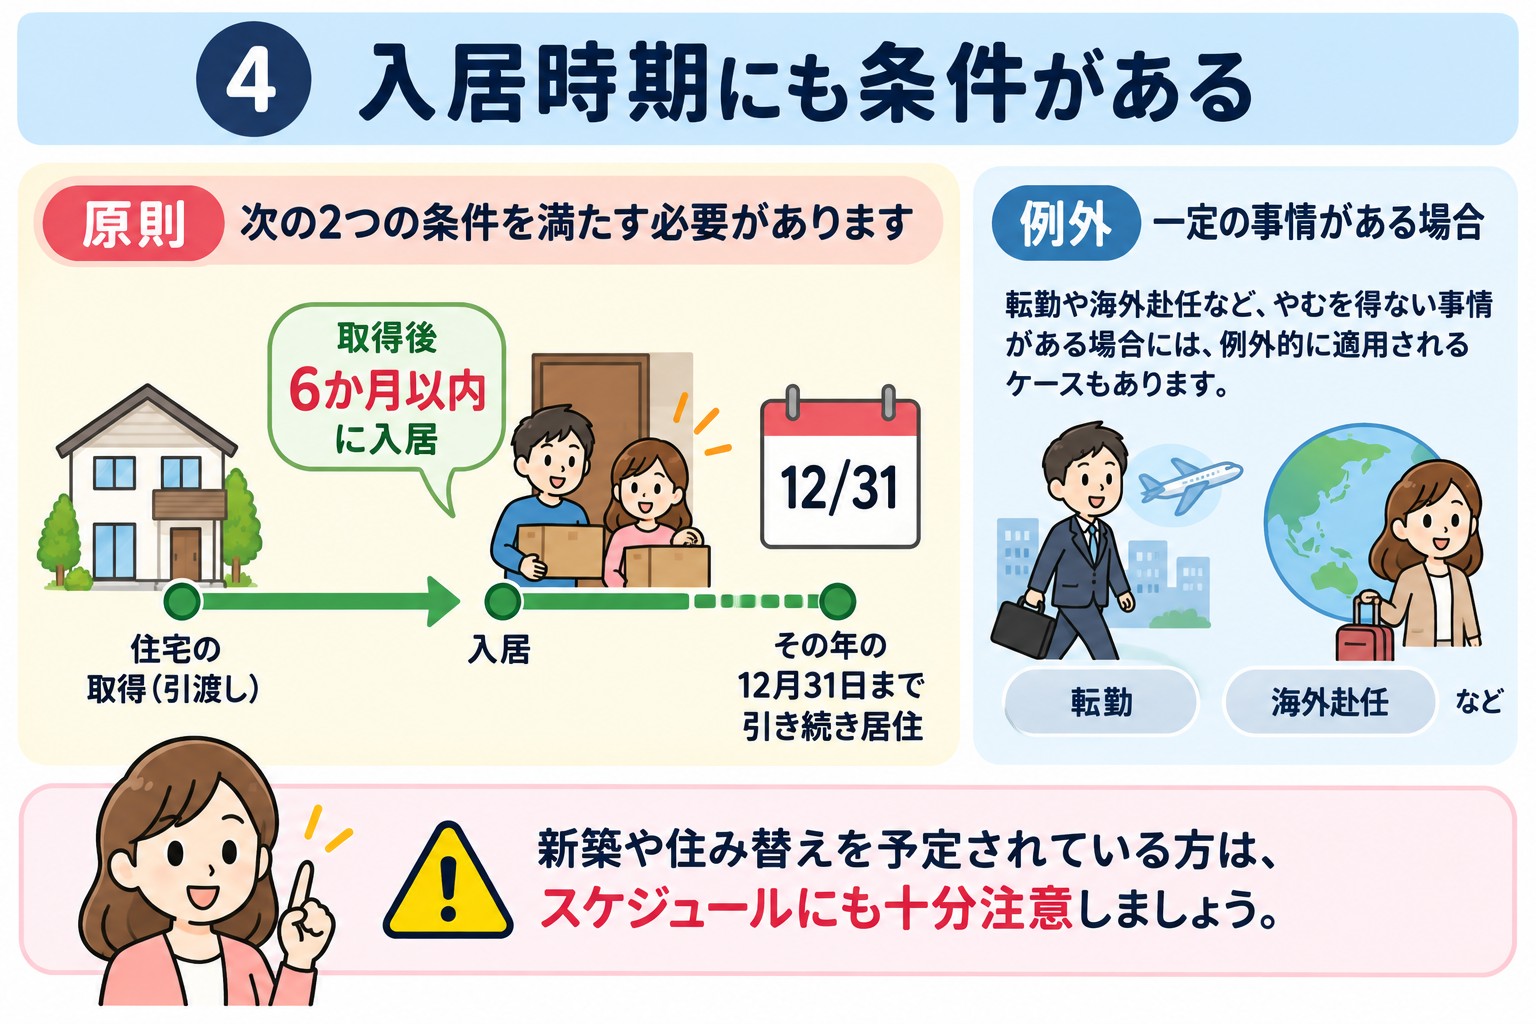
④ 入居時期にも条件がある

住宅ローン控除を受けるためには、住宅取得後6か月以内に入居し、その年の12月31日まで引き続き居住していることが原則となります。ただし、転勤や海外赴任など一定の事情がある場合には例外的に適用されるケースもあります。新築や住み替えを予定されている方は、スケジュールにも十分注意しましょう。

file 329-4.jpg

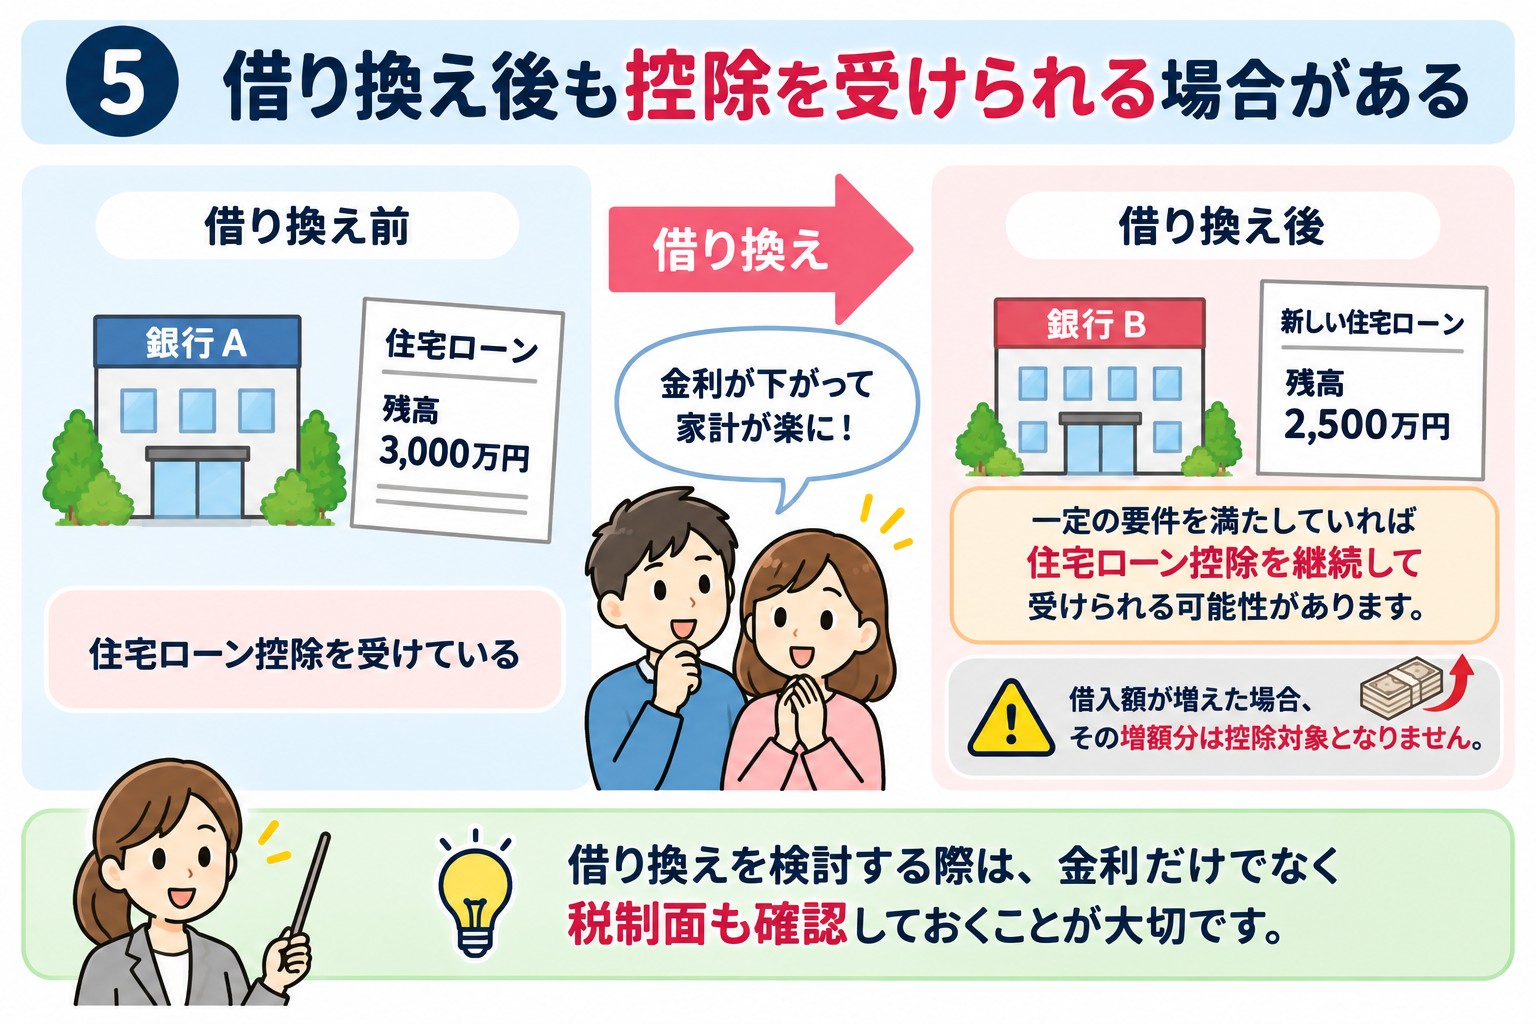
⑤ 借り換え後も控除を受けられる場合がある

住宅ローンを借り換えた場合でも、新しいローンが一定の要件を満たしていれば、住宅ローン控除を継続して受けられる可能性があります。ただし、借り換えによって借入額が増えた場合、その増額分は控除対象とならないことがあります。借り換えを検討する際は、金利だけでなく税制面も確認しておくことが大切です。

file 329-5.jpg

★☆★ まとめ ★☆★

住宅ローン控除は、住宅購入後の負担を軽減できる非常にメリットの大きな制度ですが、適用条件や他制度との関係など、知っておきたいポイントが数多くあります。購入方法や資金計画によって注意点も異なるため、住宅購入を検討される際は、制度を正しく理解したうえで進めることが重要です。

「自分の場合は住宅ローン控除を利用できるの?」「ペアローンと収入合算はどちらが良い?」など、ご不明な点がございましたら、お気軽にご相談ください。お客様一人ひとりに合った資金計画をご提案いたします。

政策金利1%時代へ――金利上昇で東京の不動産価格はどう変わる?

file 324-1.jpg


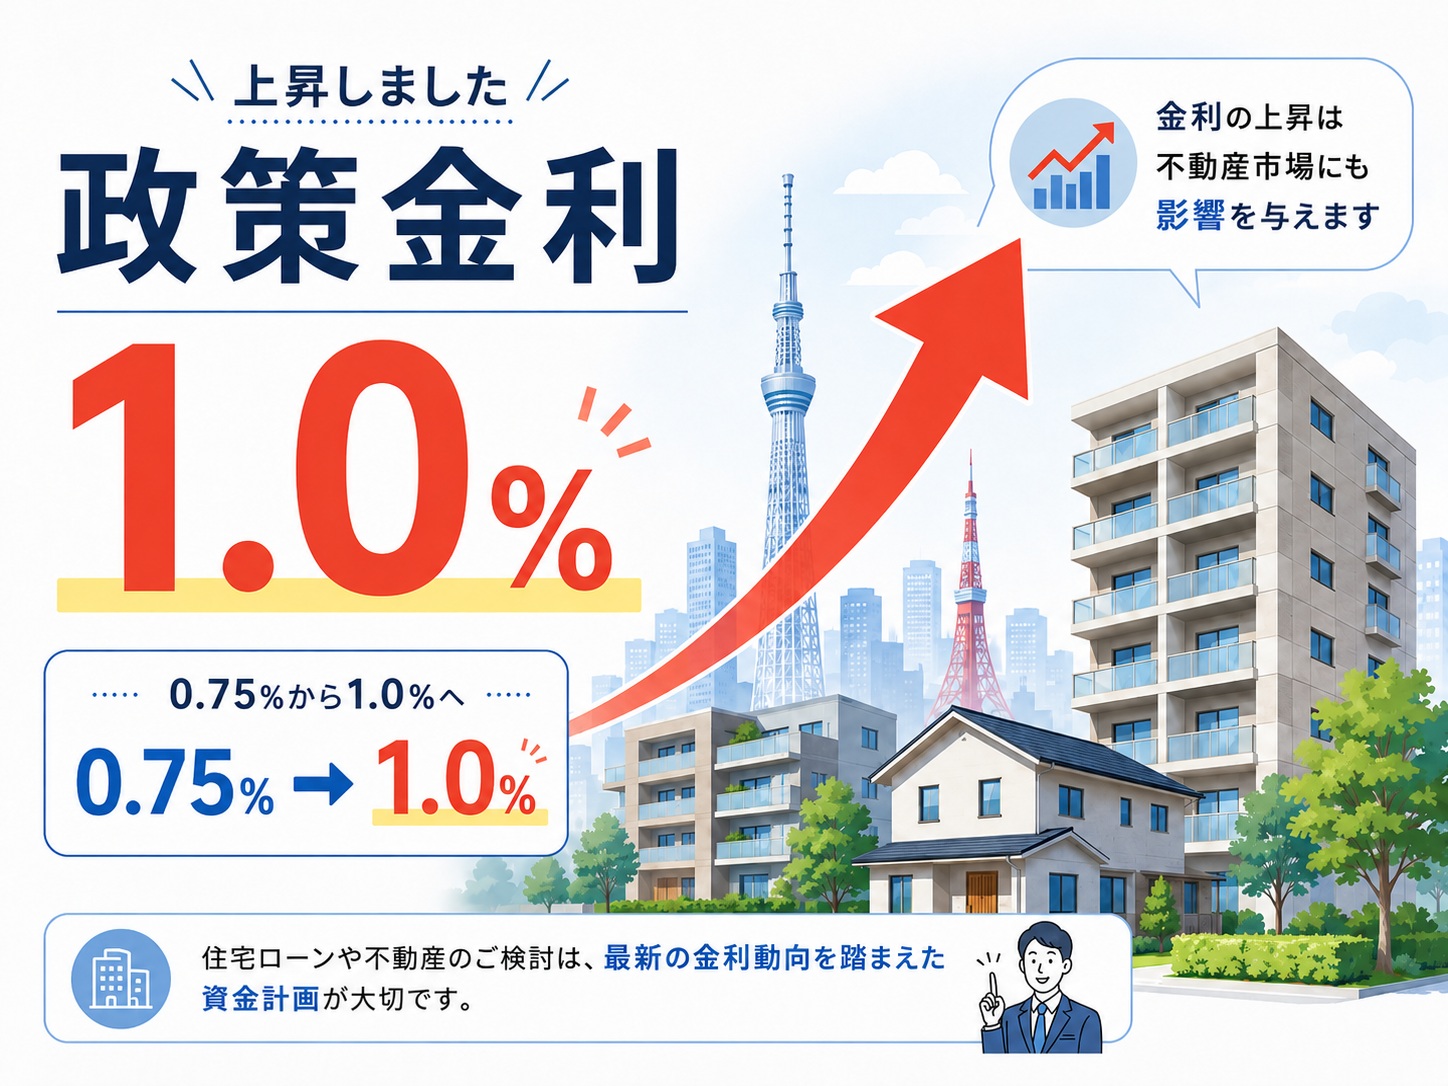
日本銀行は2026年6月、政策金利を1.0%程度に引き上げ、7月31日の金融政策決定会合では1.0%程度に据え置くことを決定しました。長く続いた「超低金利時代」から、日本の不動産市場も本格的な金利上昇局面に入ったといえます。

ただし、政策金利が1%になったからといって、住宅ローンや不動産投資ローンの金利が一律1%になるわけではありません。それでも金融機関の調達コストが上がれば、変動金利型の住宅ローンや投資用ローンにも、徐々に影響が及ぶ可能性があります。

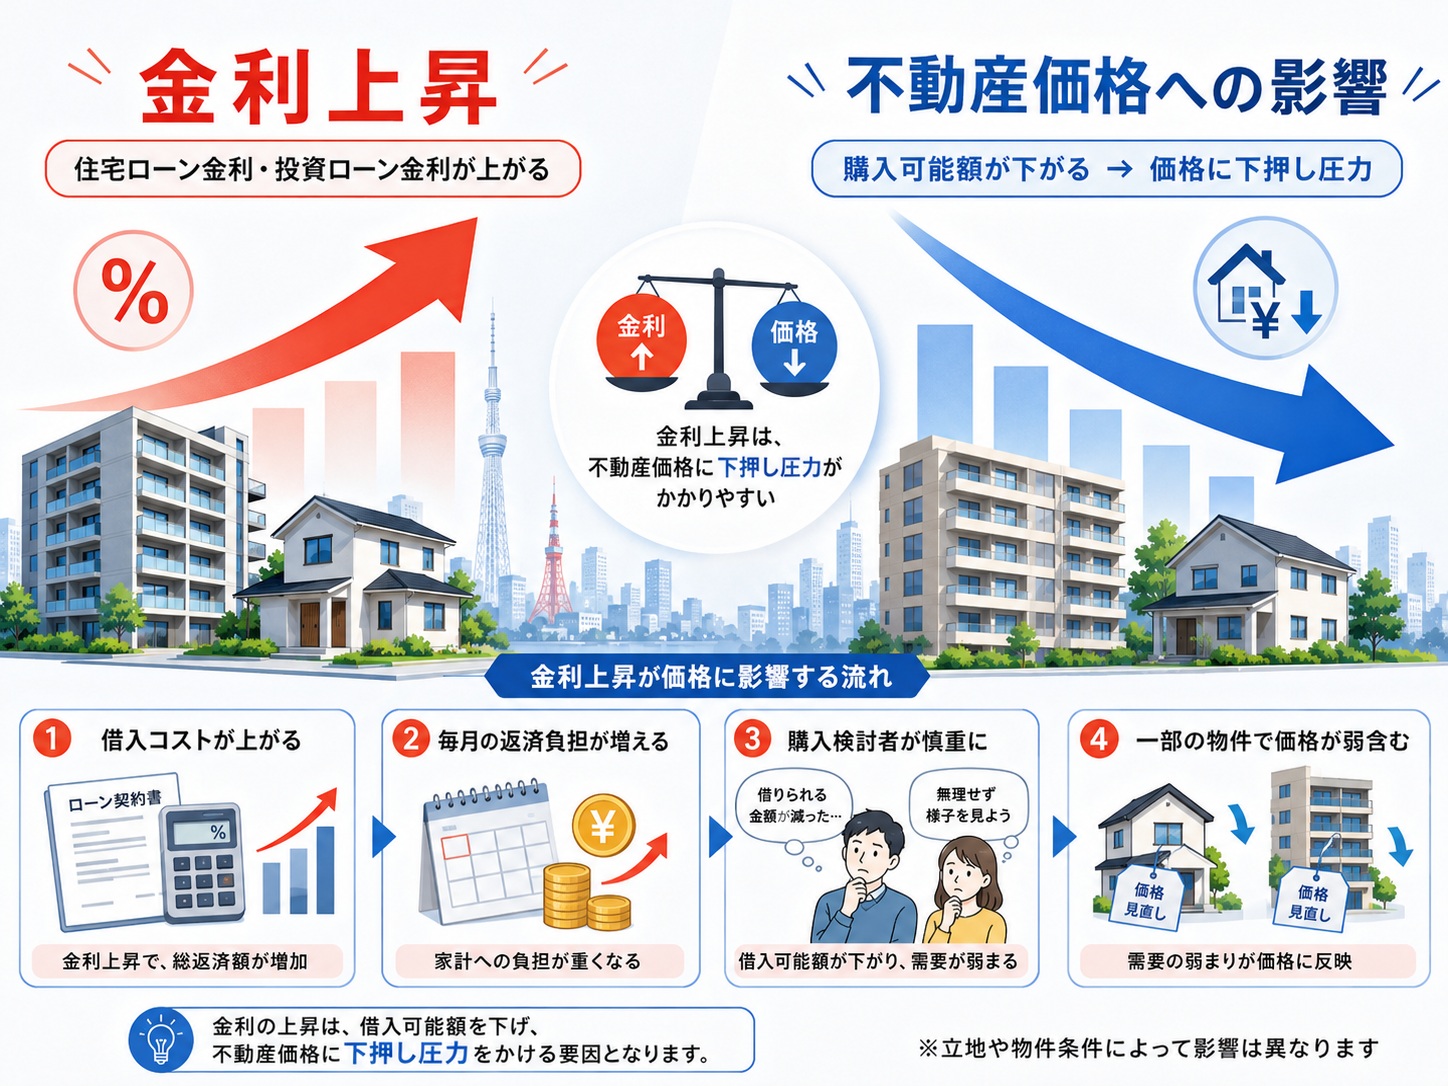
金利が上昇すると、同じ金額を借りても毎月の返済額は増えます。その結果、購入希望者が借りられる金額が小さくなり、「予算を下げる」「購入を見送る」といった動きが増えることが考えられます。投資用不動産では、借入金利の上昇によって手残りが減るため、投資家がこれまで以上に高い利回りを求めるようになります。利回りを高くするためには購入価格を抑える必要があり、不動産価格にとっては下落要因となります。

では、東京の不動産価格は今後すぐに下がるのでしょうか。

file 324-2.jpg


実際には、東京の不動産価格が一斉に大きく下落する可能性は、現時点では高くないと考えられます。都心部を中心に住宅需要が強いことに加え、土地代・建築費・人件費の上昇、新築物件の供給不足などが価格を支えているためです。国土交通省の2026年第1四半期の調査でも、主要都市の住宅地・商業地はすべて上昇しています。

一方で、市場には少しずつ変化も見られます。2026年4月の首都圏中古マンション市場では、成約㎡単価は前年同月比5.9%上昇したものの、成約件数は1.2%減少し、在庫件数は2.7%増加しました。価格はまだ高いものの、買主が物件を慎重に選び始めていることがうかがえます。

file 324-3.jpg


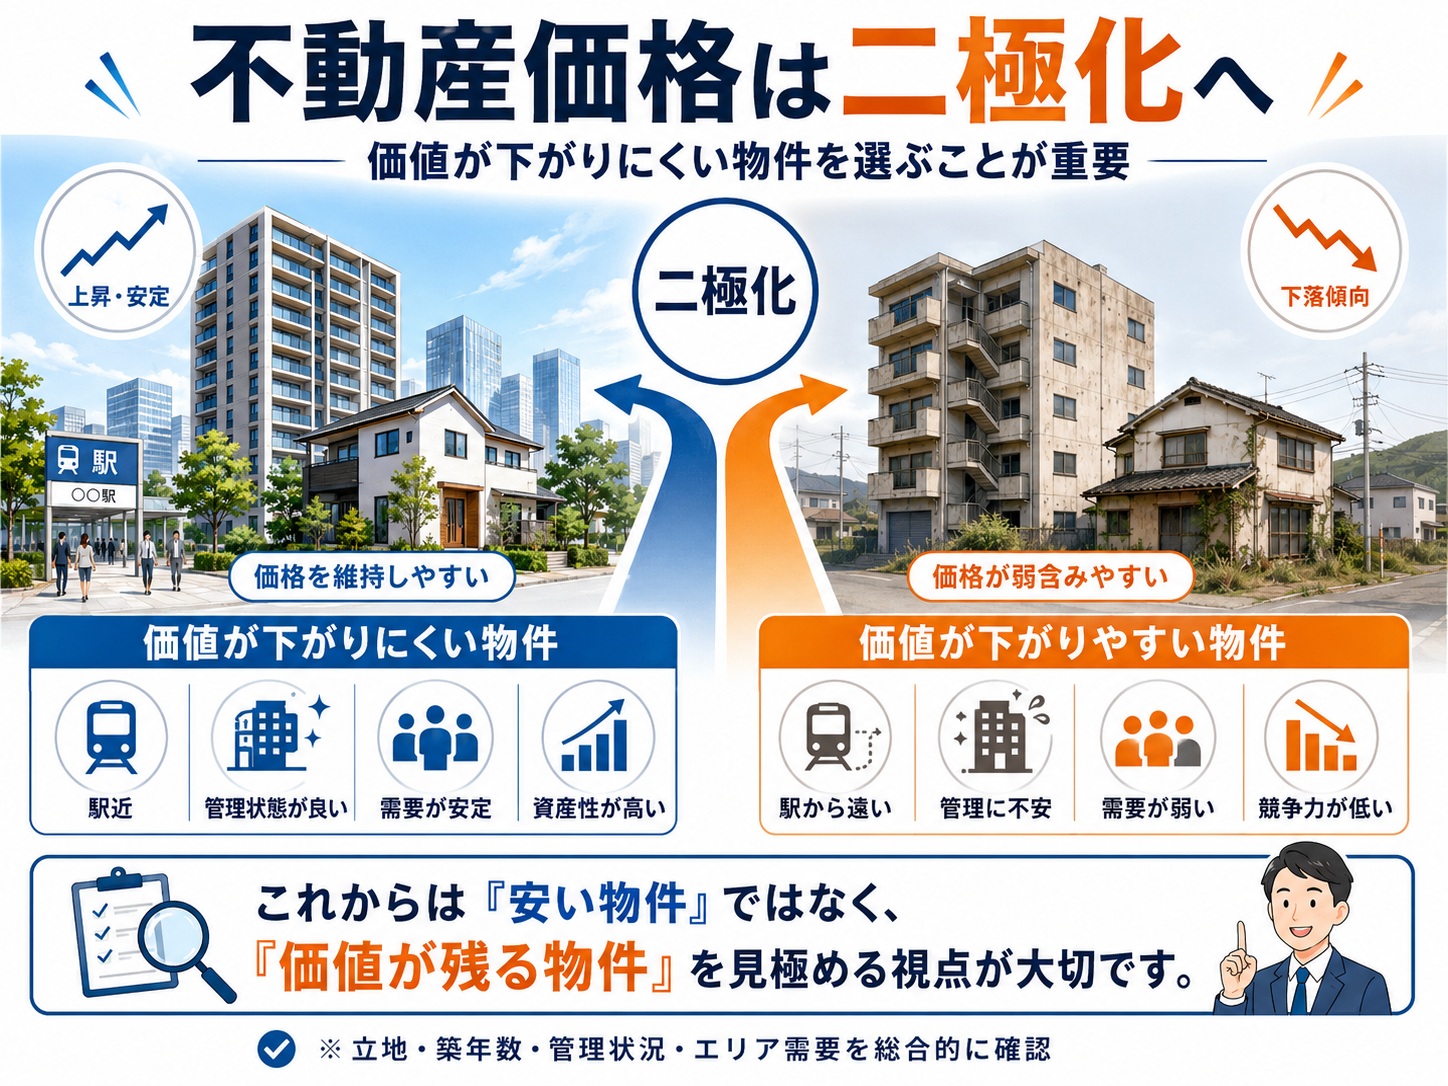
今後の東京市場では、駅に近い物件、管理状態の良いマンション、賃貸需要の強いエリアなどは価格を維持しやすい一方、利便性が低い物件や価格設定が相場より高い物件は、売却まで時間がかかる可能性があります。つまり、全体が一律に下がるというより、物件による価格差が広がる「二極化」が進むと考えられます。

金利上昇時代の不動産購入では、「今買うか、待つか」だけでなく、金利がさらに上昇しても返済を続けられるか、固定金利と変動金利のどちらが合っているか、物件価格に割高感がないかを確認することが重要です。不動産価格と融資条件を総合的に比較し、無理のない資金計画を立てることが、これまで以上に求められています。

第3回 不動産の調査 ~物件と債権~

下角(しもかど)です。
さて第3回目より【不動産の調査】について触れたいと思います。
今回は『物権と債権』主に『物件』の説明を中心に行います。

~ 物権と債権 ~
民法に規定されている権利は、「物権」と「債権」に大別されます 。

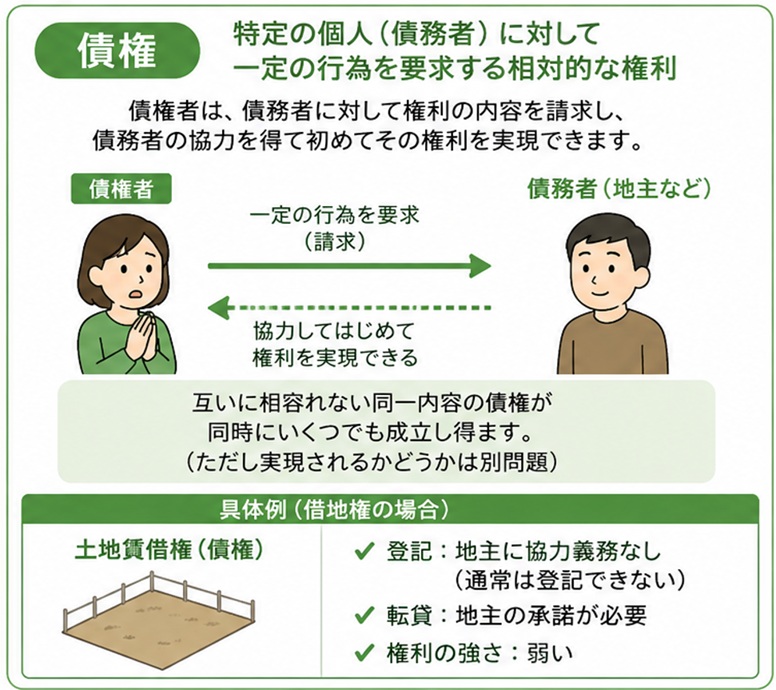
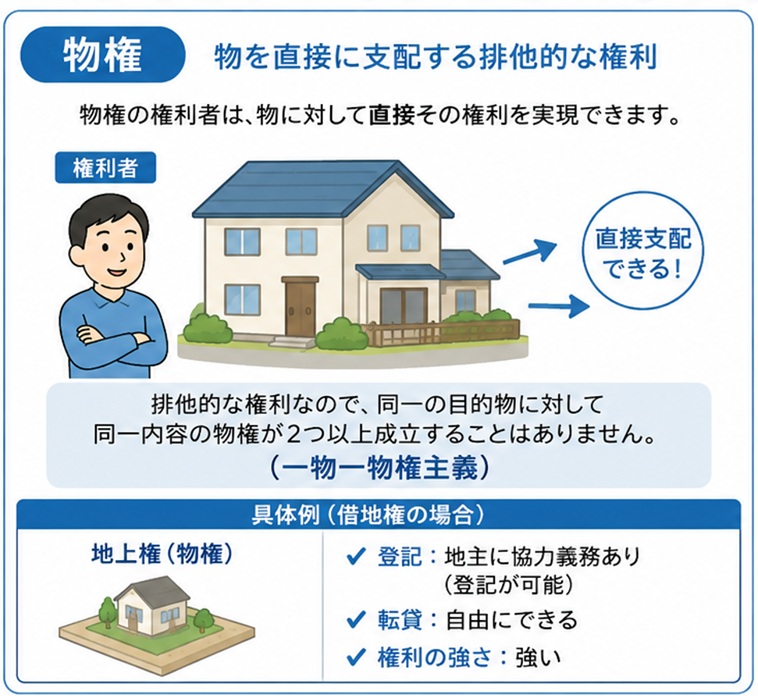
物権は、物を直接に支配する排他的な権利です 。債権は、特定の個人(債務者)に対して一定の行為を要求する相対的な権利です 。物権の権利者が物に対して直接その権利を実現できるのに対して、債権者は地主等の債務者に対して権利の内容を請求し、債務者の協力を得て初めてその権利を実現できることになります 。また、物権は排他的な権利ですから、同一の目的物に対して同一内容の物権が2つ以上成立することはありません(一物一物権主義) 。

file 323-1.jpg


それに対し債権は、互いに相容れない同一内容の債権が同時にいくつでも成立し得ます(ただし実現されるかどうかは別問題) 。
このように、物権は債権と比べて非常に強い権利です 。たとえば、借地権には、物権である地上権と債権である土地賃借権がありますが、権利の強さには、大きな違いがあります 。


file 323-3.jpg


不動産登記でいえば、地上権を登記する場合、地主には協力義務がありますが、土地賃借権は、地主に協力義務はないため、通常は地主の協力を得られず、登記をしていないことがほとんどです 。また、土地を転貸する場合、地上権は自由にできますが、土地賃借権は地主の承諾が必要です。

~ 物権について ~
①所有権
物を全面的に支配し、所有物を自由に使用・収益・処分できる権利です。法令の制限内においては、公共の福祉という見地から、都市計画法、建築基準法、農地法、借地借家法、民法上の相隣関係などによる制限を受けることを意味します。


②用益物権
他人が所有する土地を、一定の範囲で利用する権利を用益物権といい、地上権、永小作権、地役権、入会権の4つがあります。地上権は、工作物または竹木の所有を目的として他人の土地を使用する権利です。必ずしも地代の支払が成立の要件ではありません。建物所有を目的とする地上権には、借地借家法が適用されます。

また地役権は、自分の土地(要役地)の便益のために他人の土地(承役地)を利用する権利で、他人の土地を通行するための通行地役権、要役地の眺望を確保するための眺望地役権などの例が見られます。

③担保物権
債権を担保するための物権で、留置権、先取特権、質権、抵当権の4つがあります。抵当権は、債権者(=抵当権者)が目的物の引き渡しを受けず、それを担保提供者(=抵当権設定者)の使用収益に任せておきながら、借金を返済しない等の債務不履行の場合にはその目的物から優先弁済を受けることを内容とする担保物権です。優先弁済の方法としては、抵当権者が抵当権を実行して目的物を競売に付し、その代価から優先的に弁済を受けるのが原則です。

file 323-2.jpg

日銀利上げでどうなる?住宅ローンで「やってはいけない」選び方7選

こんにちは!
売買部の斎藤です!
2026年6月、日銀が政策金利を1%程度へと追加利上げを決定したニュースを見て、「これ以上金利が上がる前に早く住宅ローンを組まないと!」と焦りや不安を感じている方も多いのではないでしょうか。
その気持ち、とってもよくわかります!
マイホームという人生最大の買い物において、金利上昇による支払額の増加は大きなストレスですよね。
しかし!焦って無理なローンを組んでしまうと、数年後・数十年後の家計を深刻に圧迫し、最悪の場合はせっかくのマイホームを手放すことにもなりかねません。
今回は「金利のある世界」でマイホームを検討中の方が絶対に避けるべき、住宅ローンのNGな選び方7つを分かりやすく解説します。

【住宅ローン選びでやってはいけない7つのNG行動】

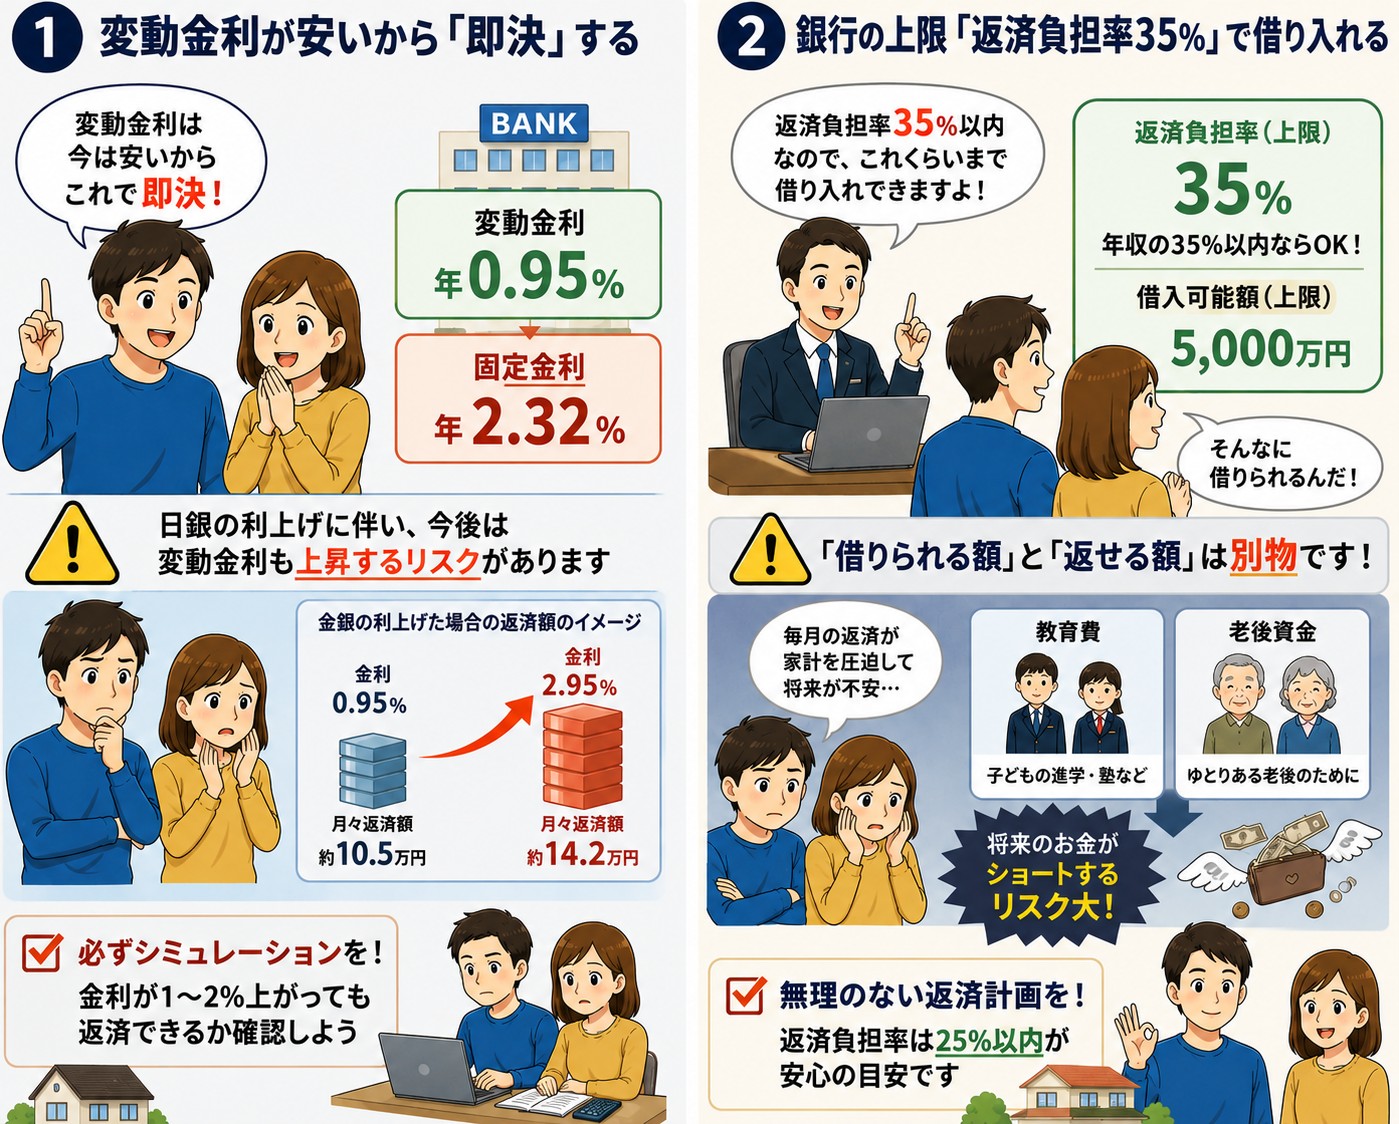
① 変動金利が安いから「即決」する
日銀の利上げに伴い、今後は変動金利も上昇するリスクがあります。「今は固定金利より安いから」という目先の理由での即決は危険です。必ず「金利が1〜2%上がっても返済できるか」をシミュレーションしてから決断しましょう。

② 銀行の上限「返済負担率35%」で借り入れる
審査に通る「借りられる額」と、無理なく「返せる額」は全く別物です。銀行の上限ギリギリで借りると、将来の教育費や老後資金が確実にショートします。

目安
危険(銀行の審査上限)額面年収の30〜35%
安心(理想の返済額)手取り年収の20〜25%以内

file 321-1.jpg


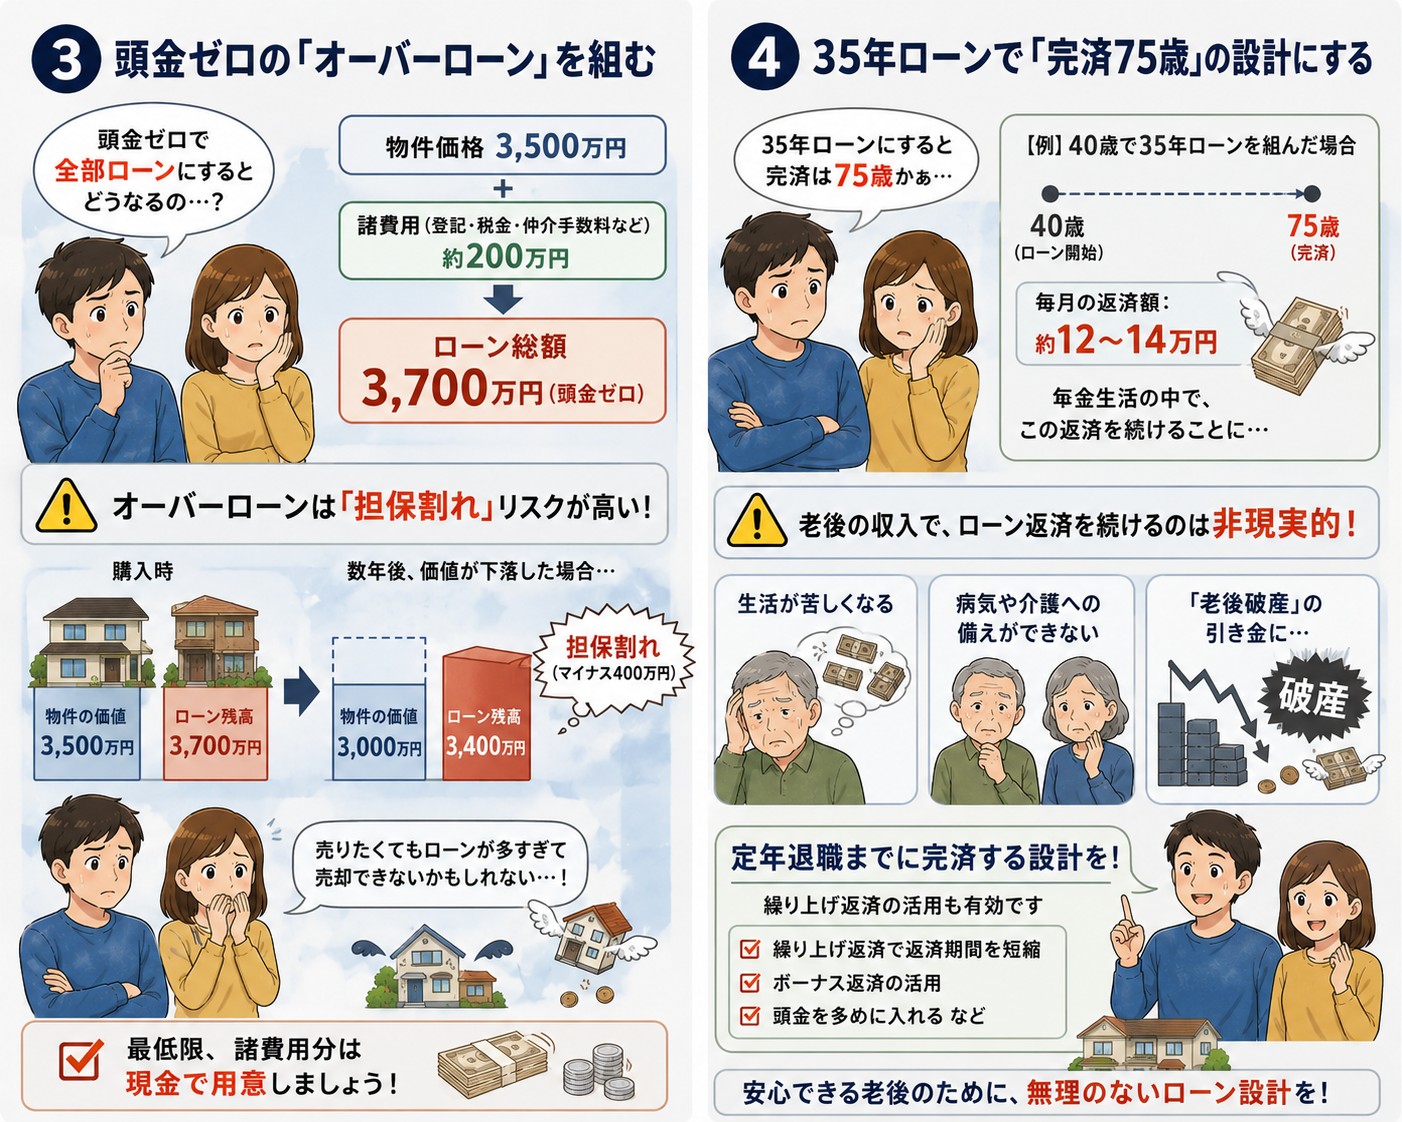
③ 頭金ゼロの「オーバーローン」を組む
物件価格に加えて、諸費用まで全額ローンで借りるのがオーバーローンです。これをすると、家の価値よりも借金が多い「担保割れ」状態になりやすく、いざという時に家を売却できなくなるリスクが跳ね上がります。最低限、諸費用分は現金で用意しましょう。

④ 35年ローンで「完済75歳」の設計にする
40歳で35年ローンを組むと完済は75歳。年金生活の中で毎月十数万円のローンを払い続けるのは非現実的であり、「老後破産」の引き金になります。定年退職までに完済できる資金計画(繰り上げ返済の活用など)が必須です。

file 321-2.jpg

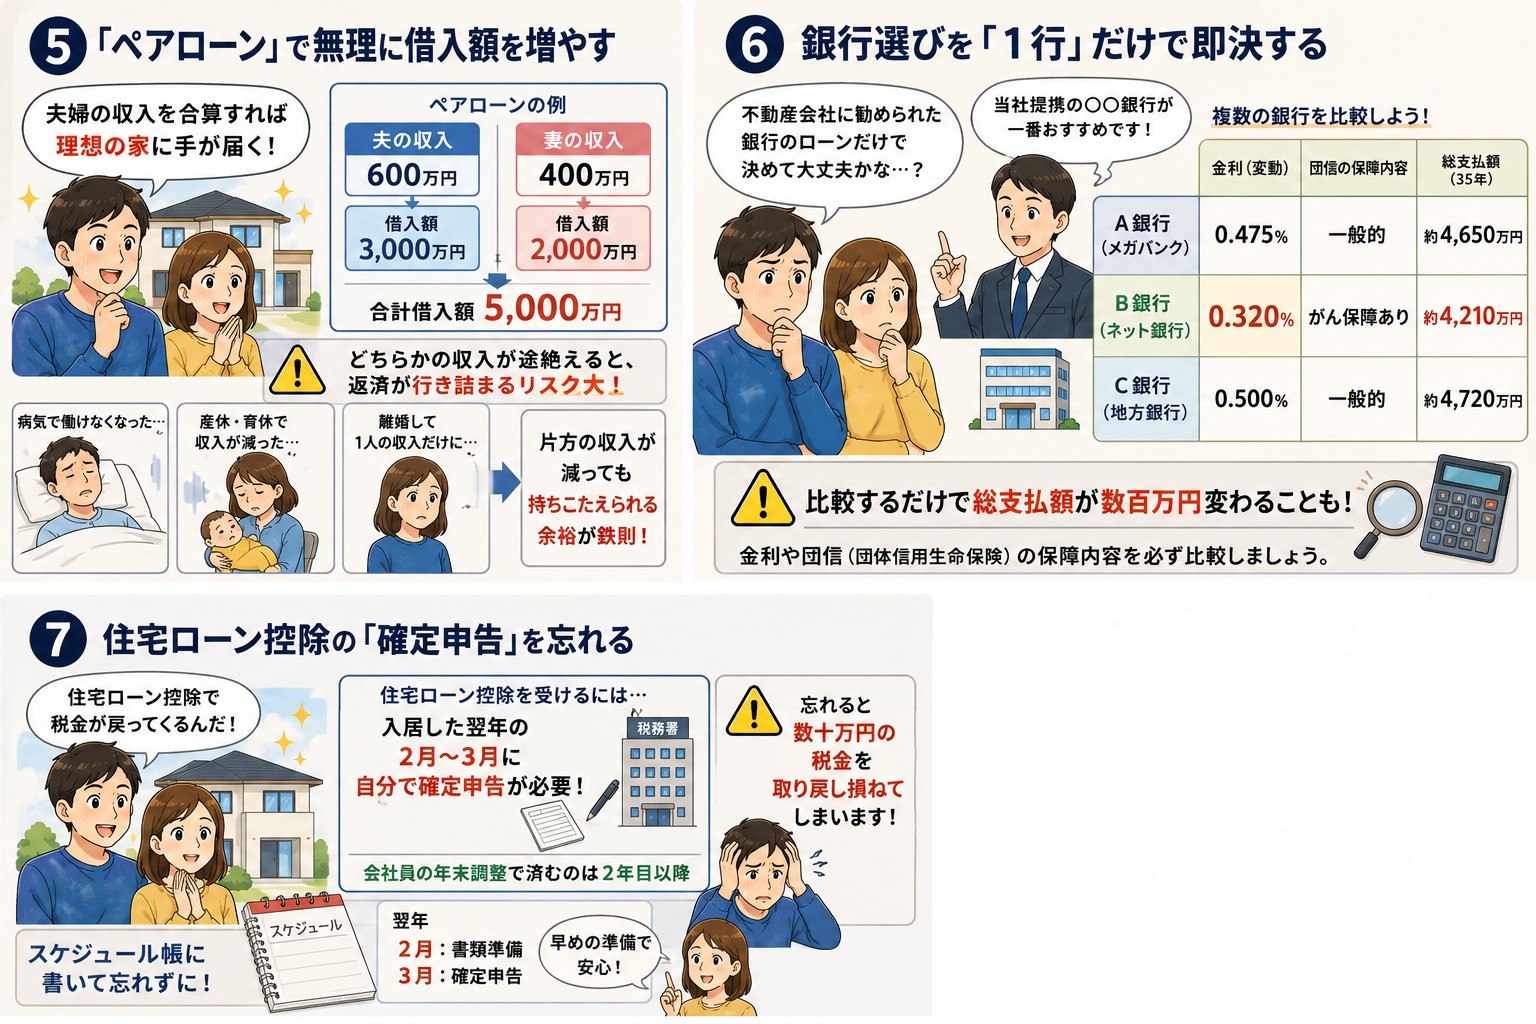
⑤ 「ペアローン」で無理に借入額を増やす
夫婦の収入を合算すれば理想の家に手が届きますが、病気、産休・育休、あるいは離婚など、どちらかの収入が途絶えた瞬間に返済が行き詰まります。片方の収入が減っても持ちこたえられる余裕を持たせることが鉄則です。

⑥ 銀行選びを「1行」だけで即決する
不動産会社に勧められた提携ローンだけで決めていませんか? ネット銀行やメガバンクなど、複数の銀行を比較するだけで総支払額が数百万円変わることも珍しくありません。金利や団信(団体信用生命保険)の保障内容を必ず比較しましょう。

⑦ 住宅ローン控除の「確定申告」を忘れる
強力な減税制度である「住宅ローン控除」ですが、入居した翌年の2月〜3月に自分で確定申告をしないと恩恵を受けられません(会社員の年末調整で済むのは2年目以降)。数十万円の税金を取り戻し損ねないよう、スケジュール帳に書いておきましょう。

file 321-3.jpg

最後に
利上げのニュースには焦りがちですが、住宅ローンは数十年の付き合いになる最大の契約です。一時的な感情に流されず、ご家族のライフプランに基づいた冷静な判断を心がけてください。

東京の不動産会社が、なぜアメリカの賃貸住宅を取得するのか

file 320-3.jpg

最近、日本の大手不動産会社による米国不動産への投資が目立つようになっています。


file 320-4.jpg


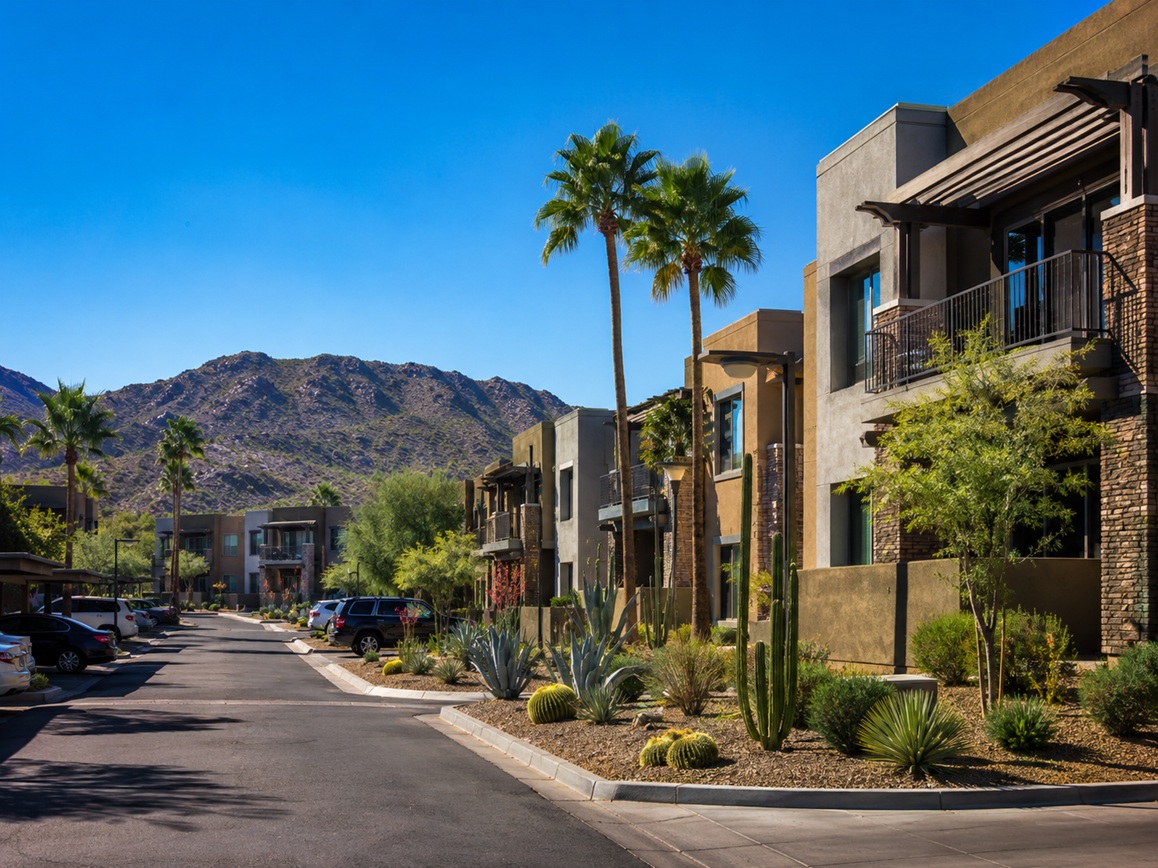
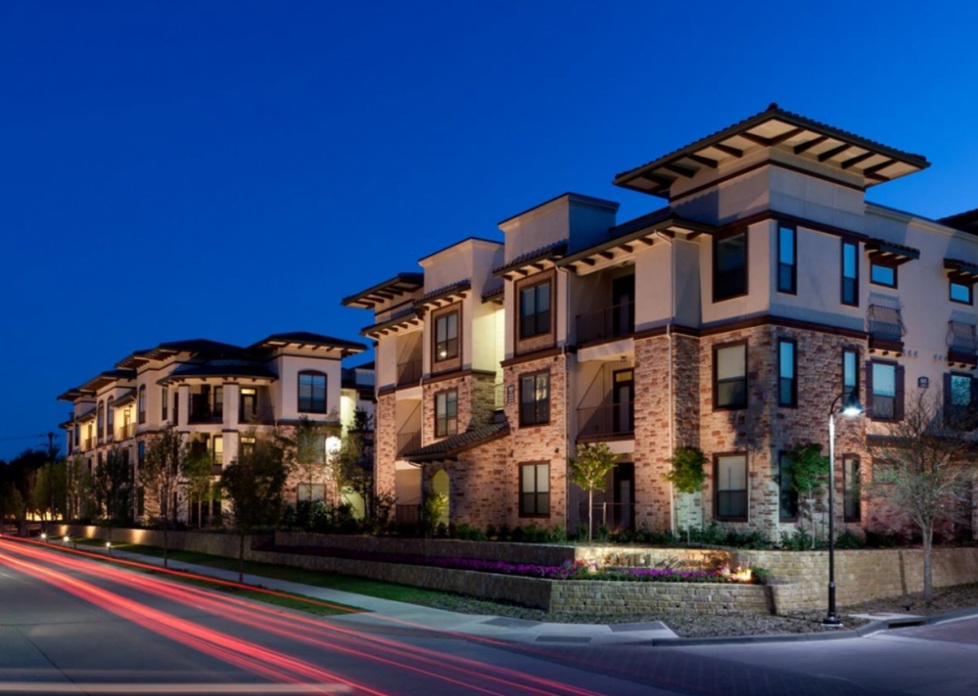
東京建物は、米国アリゾナ州スコッツデールの賃貸住宅を取得。

file 320-1.jpg


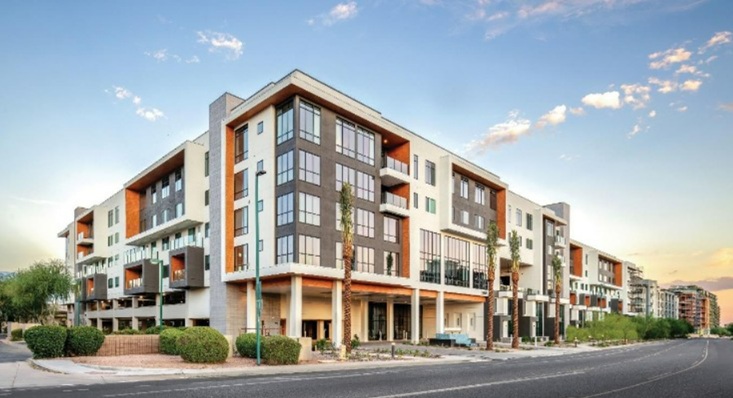
ヒューリックもテキサス州ダラスのラスコリナスにある賃貸住宅を取得しました。

file 320-2.jpg


いずれも、ニューヨークやロサンゼルスのような、誰もが知る大都市中心部ではありません。日本人の感覚からすると、「なぜその場所なのか」と感じる方もいるかもしれません。

しかし、不動産投資の視点で見ると、ここに大きな意味があります。

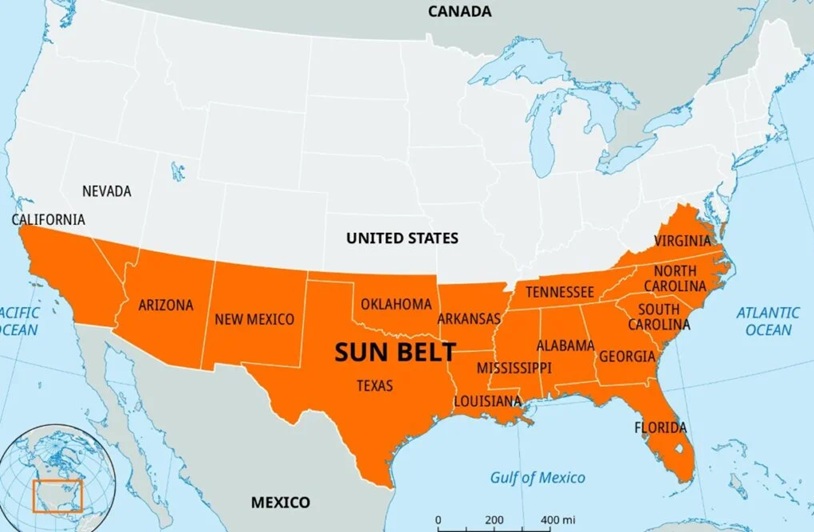
アメリカでは、人口や雇用が一部の大都市だけでなく、テキサス州やアリゾナ州など、いわゆるサンベルト地域にも広がっています。企業の移転、半導体産業の集積、雇用の増加、比較的広い住環境を求める人の流入などにより、住宅需要が継続的に生まれやすいエリアです。


file 320-5.jpg


特に賃貸住宅は、オフィスや商業施設と比べて景気変動の影響を受けにくく、生活に直結した「実需」に支えられるアセットです。

東京のように既に成熟し、価格が高くなった市場だけでなく、今後も人口や産業の成長が見込める地域に投資することで、収益源を分散させる狙いがあると考えられます。


また、今回注目すべきなのは、投資対象が「アメリカの一等地」ではなく、「成長余地のある地方中核都市」である点です。

file 320-6.jpg


不動産投資では、知名度の高さだけが価値ではありません。むしろ、雇用が増え、人口が流入し、生活利便性が整っていく地域では、賃貸需要や資産価値の上昇が期待できます。


これは日本国内の不動産投資にも通じる考え方です。
東京23区だけを見るのではなく、企業集積、交通利便性、人口動態、生活環境などを丁寧に見ていくことで、表面的な知名度以上に将来性のあるエリアを見つけることができます。


今回のニュースは、大手不動産会社が海外に進出したという話にとどまりません。成熟した国内市場だけに依存せず、成長する地域の実需を取り込むという、不動産投資の基本を改めて示しているように感じます。


不動産は「場所」がすべてと言われますが、その場所の価値は、今の知名度だけで決まるものではありません。これから人が集まり、仕事が生まれ、暮らしが根付いていく場所にこそ、投資の可能性があるのではないでしょうか。

これから投資物件購入を検討する方へ

皆さんこんにちは!

営業の宮城です!

今回は、これから投資物件購入を検討している方向けに、

「土地の積算価格」てなんだろなぁっという部分に触れさせていただきます。


file 319-1.jpg


まず、収益不動産を購入する際、多くの投資家さんが「利回り」に注目します。

しかし、金融機関やプロの投資家が重視する指標の一つとするのが「土地の積算価格」です。

<積算価格とは?>
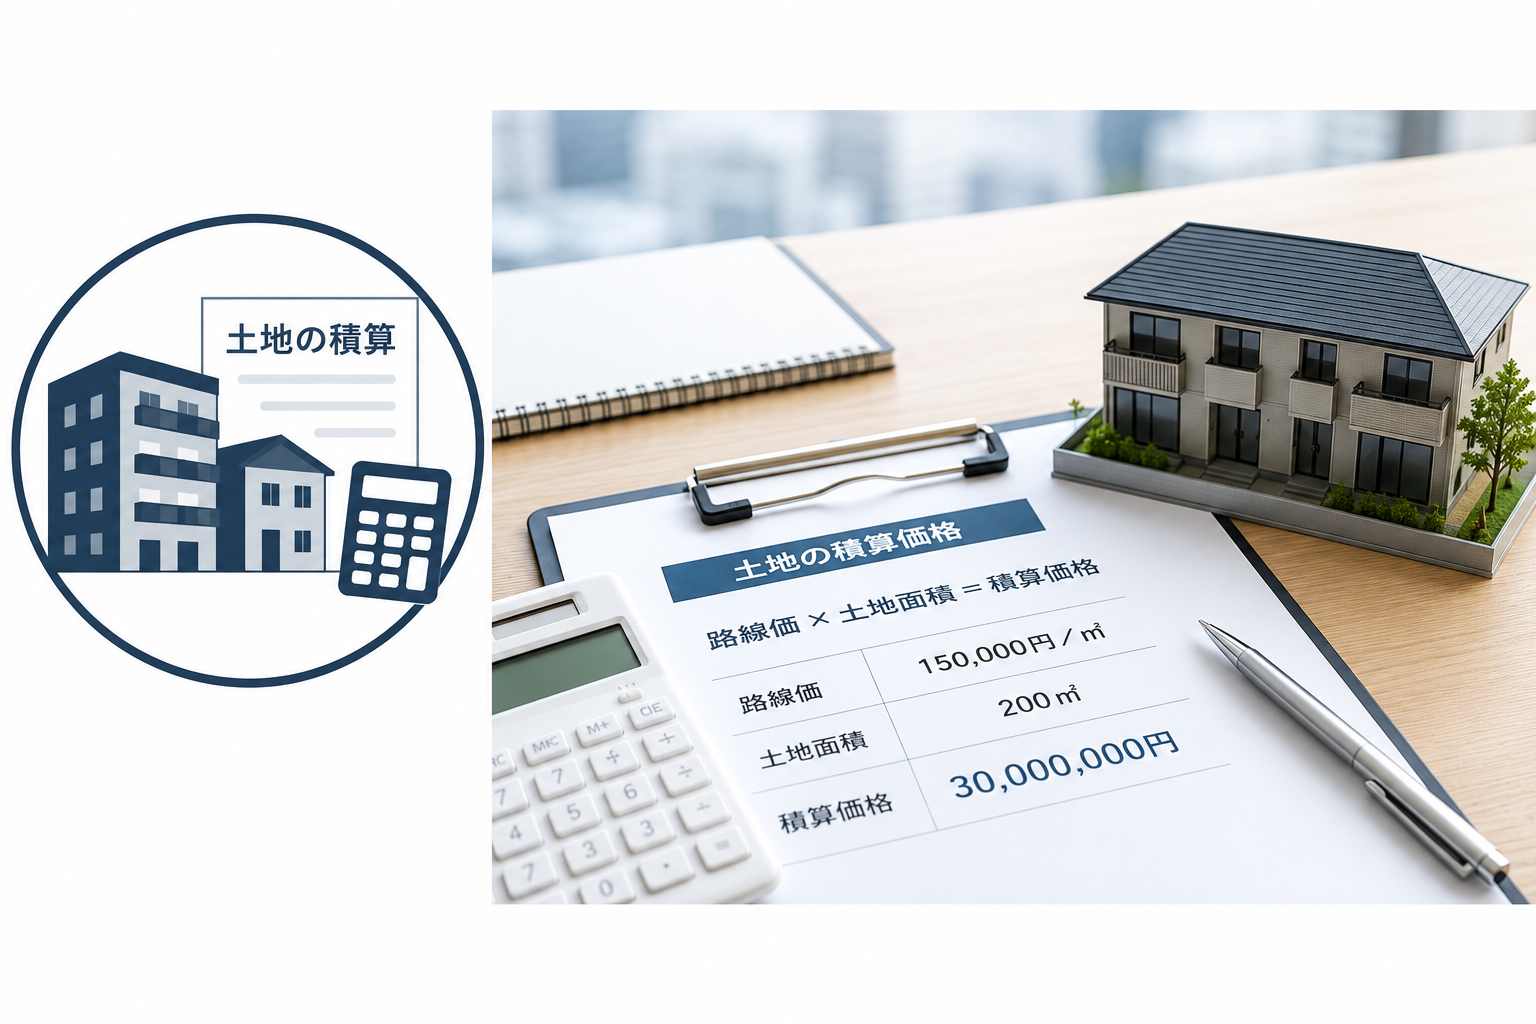
土地積算価格とは、土地を公的な評価額をもとに算出した価格のことです。
特に投資用不動産では、金融機関が担保評価を行う際の参考指標として利用されます。

~計算方法~
土地積算価格 = 路線価(相続税) × 土地面積


さて、なぜ積算価格が重要なのでしょうか?
投資物件は家賃収入が得られることが魅力ですが、将来売却する可能性もあります。
積算価格が高い物件には次のようなメリットがあります。

①融資を受けやすい
・金融機関は収益性だけでなく担保価値も重視します。
・購入価格に対して積算価格が高い物件は、融資評価を受けやすい傾向があります。

② 売却時のリスクを抑えられる
・土地の価値が高い物件は、建物が古くなっても土地としての価値が残ります。
・特に築古アパートでは、「建物価値はほぼゼロ」「土地価格が資産価値の大半」
というケースも少なくありません。

③ 下落リスクの判断材料になる
例えば、
物件価格:8,000万円
土地積算価格:7,000万円
であれば比較的安心感があります。

一方、
物件価格:8,000万円
土地積算価格:3,000万円
の場合、収益性が高くても土地価値との乖離が大きく、将来の売却リスクが高くなる可能性があります。(築古の場合)


<積算価格の計算方法>
路線価を調べる
https://www.chikamap.jp/chikamap/Portal?mid=216

土地が接している道路の価格(1㎡あたりではなく1,000円単位)が表示されています。

例えば、
路線価:150千円/㎡
土地面積:200㎡
の場合、
150千円 × 200㎡ = 3,000万円
となります。


file 319-2.png


<積算価格だけでは判断できない>
積算価格は重要ですが、積算価格だけで物件の良し悪しは判断できません。
例えば、利回りが低い・駅から遠い・空室率が高い・高低差・旗竿地・再建築不可・需要が少ないエリア、
といった物件は、積算価格が高くても投資として魅力的とは言えません。

【まとめ】
投資物件を購入する際は、利回り・家賃収入・エリア需要・築年数・積算価格
を総合的に判断することが重要です。

特に築古の一棟収益物件では、「土地積算価格が高く、販売価格に少しでも近い物件を購入できるか」が
投資成功のポイントになることもあります。

~注意~
ただし、現実的な条件で探さなければ収益物件購入の目途も立ちませんので、
情報を集めて折り合いをつけることも重要です。
融資を受けるにはお客様ご自身のご年齢も影響すること、
お忘れないように!
静岡銀行目安:土地積算60%(50%~の新プランも出てきました。)
L&F目安:土地積算60%(売価の80%融資です。)

営業担当:宮城

第2回 土地の評価と鑑定評価

下角(しもかど)と申します。
第2回は、土地の評価と鑑定評価についてご案内いたします。

~土地の評価~
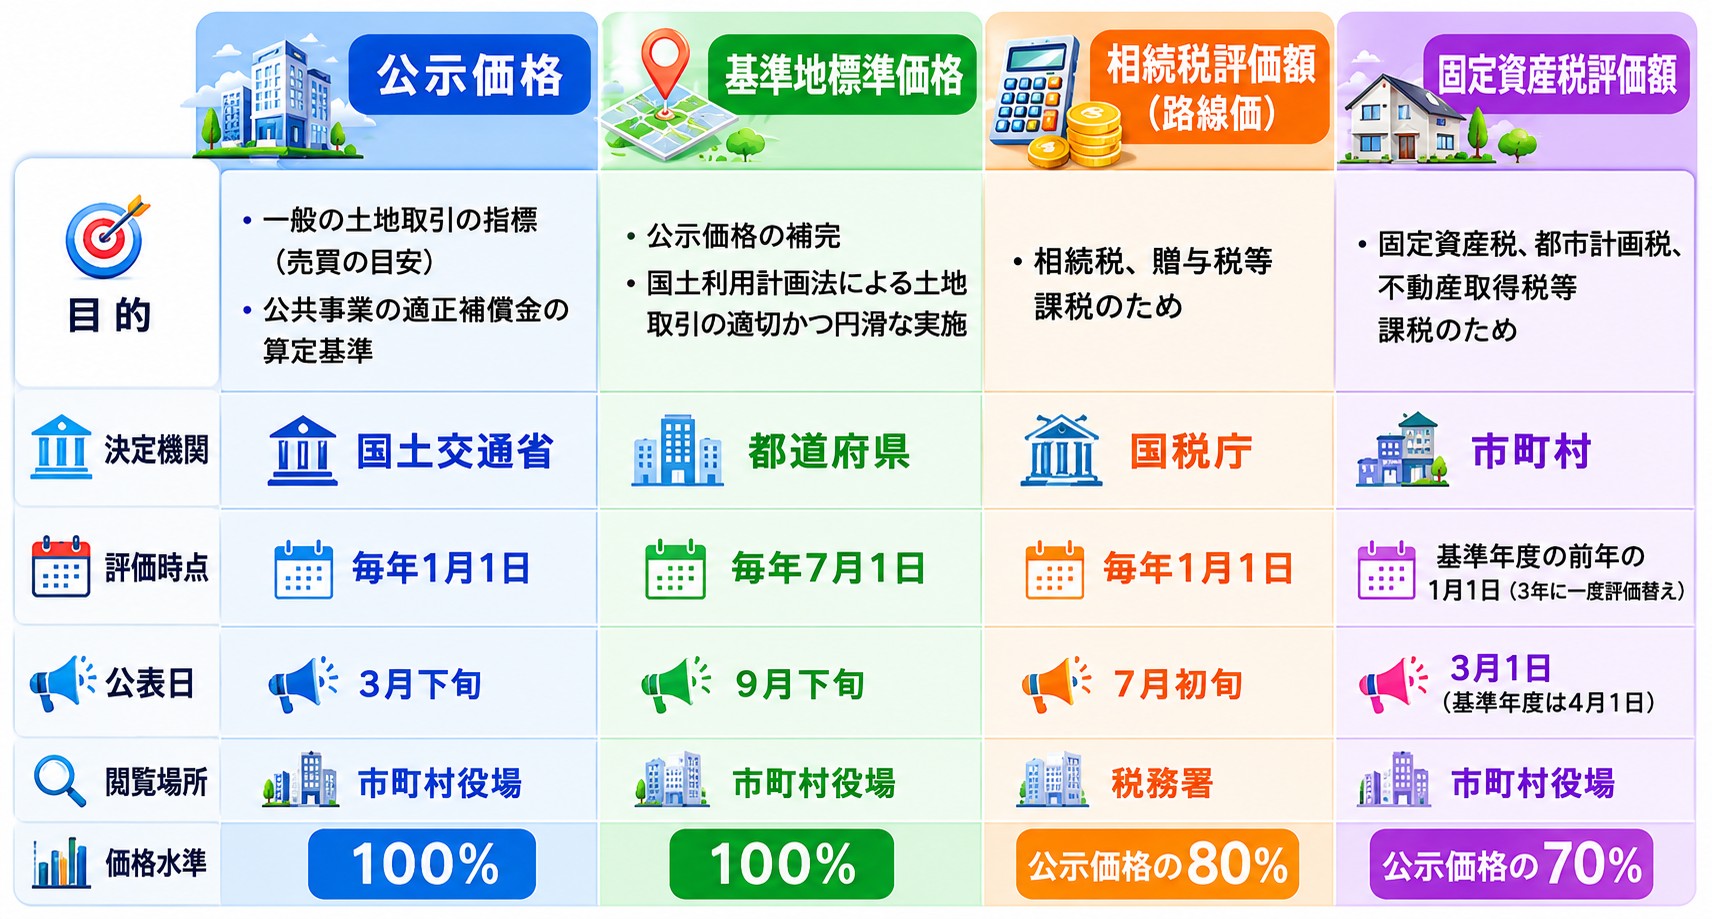
土地の価格には、実勢価格(実際に取引する際の取引価格)の他に、公示価格、基準地標準価格、相続税評価額、固定資産税評価額の4つの公的評価があります。


file 318-1.jpeg


※公示価格は、全国で選定された標準地について、不動産鑑定士等の鑑定評価を基に土地鑑定委員会が正常な価格を判定し公示する価格で、更地としての1㎡当たりの価格を示しています。標準地は、都市計画区域に限定されていません。

※固定資産税評価額は、一般には公開されず、本人または借地人、借家人などに限って、市町村役場で「固定資産課税台帳」を閲覧することができます。


~鑑定評価~
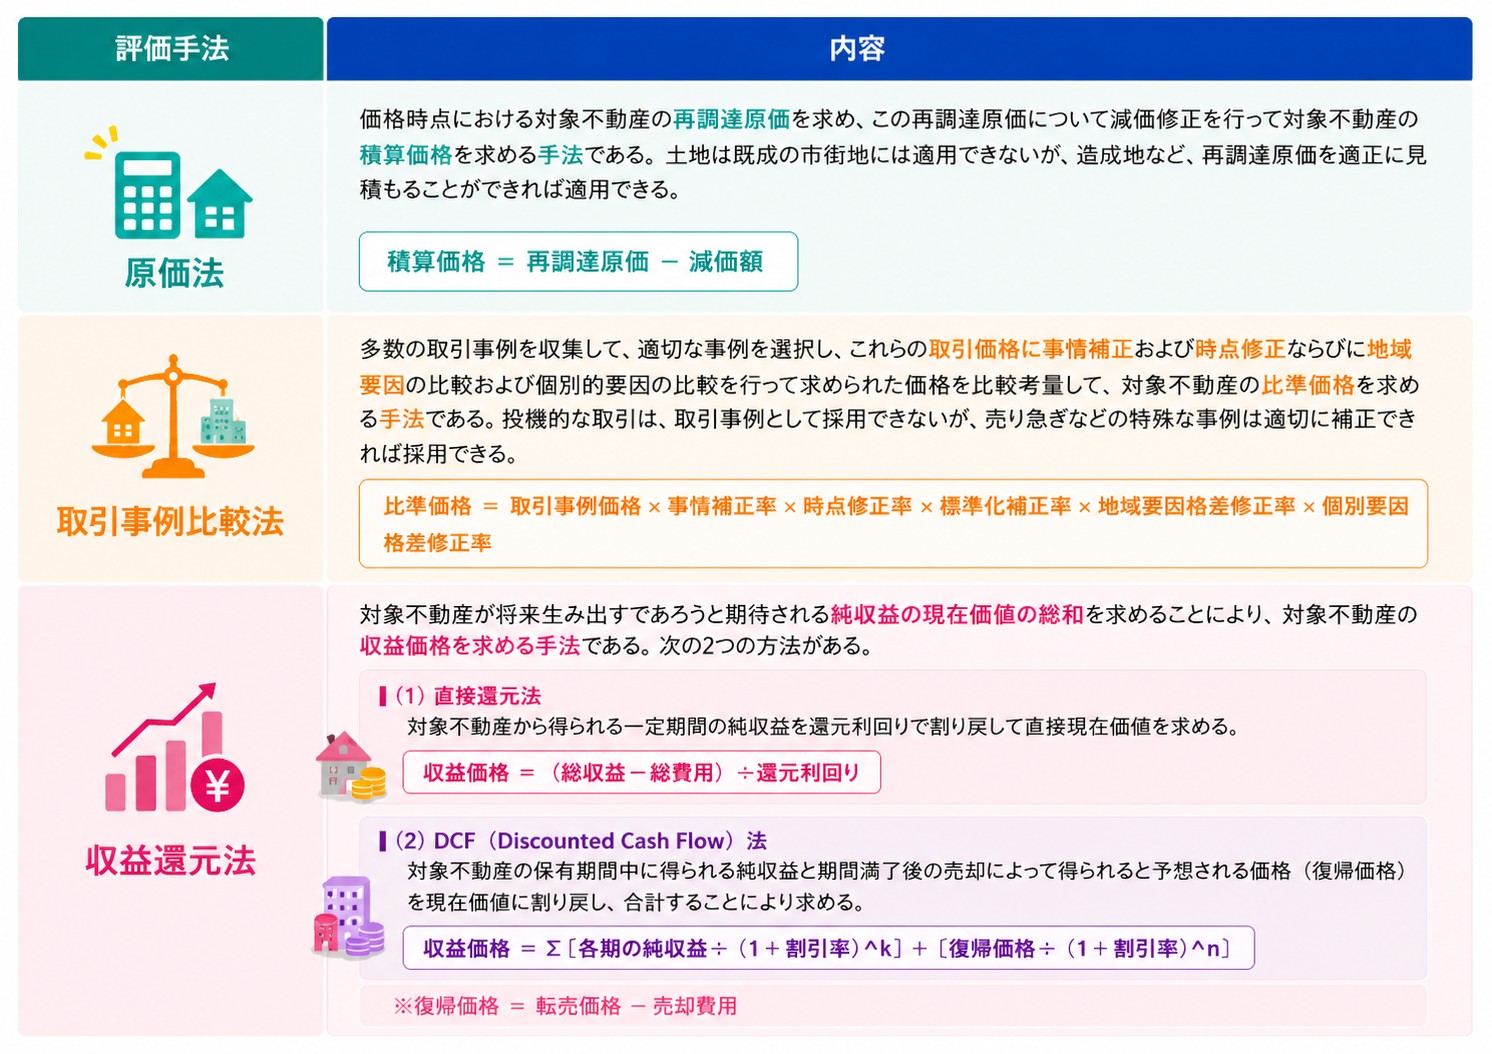
不動産の価格を求める際には、物件に応じて市場の特性等を適切に反映した複数の鑑定評価の手法を適用します。
不動産を鑑定する手法には、原価法、取引事例比較法、収益還元法の3つがあります。


file 318-2.jpeg


次回は少し民法の基本について説明いたします。

第1回 不動産の種類と類型

初めまして。下角(しもかど)と申します。賃貸部より異動してまいりました。
さて初回となりましたので、不動産の基本からご案内できればと思います。


~不動産の種類~
①不動産の定義
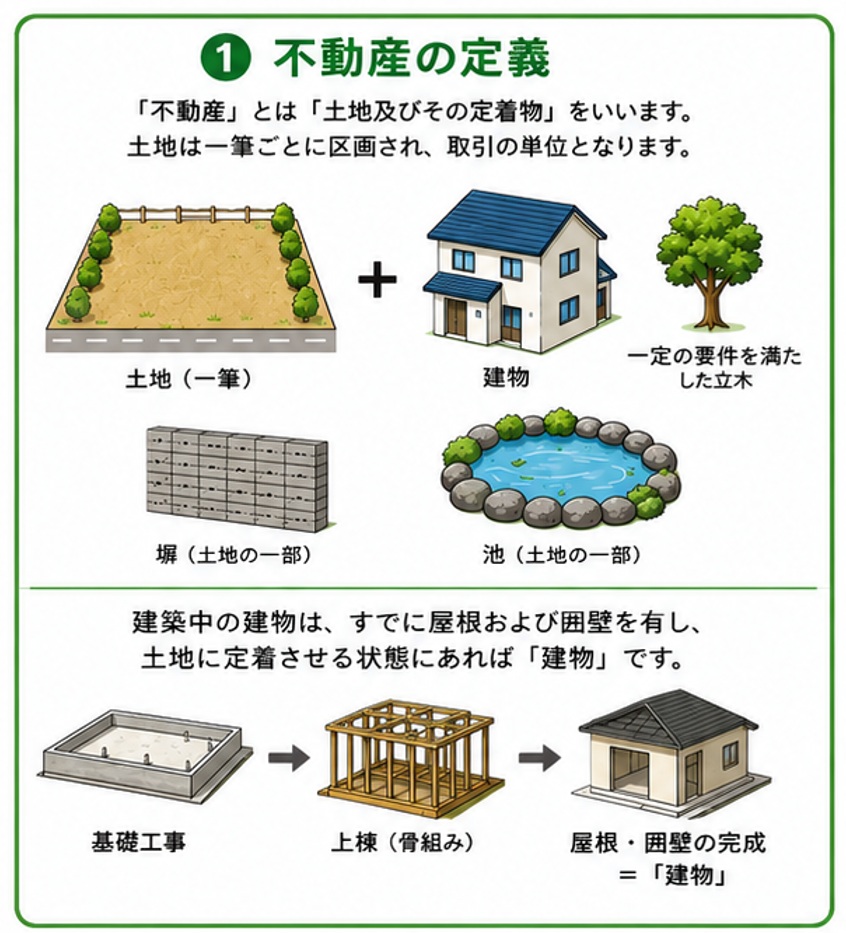
「不動産」という言葉は広く一般的に使われていますが、正確にはどの様なものを示すのでしょう。広辞苑では「物のうち容易にその所在を変えがたいもの」不動産用語辞典では「土地及びその定着物をいう」と記載されています。 

土地に定着しているものの代表が建物です。土地については、土地の範囲を区画して一個の独立した単位とみなし、これを一筆と呼んでいます。通常は、一筆の土地が取引の単位となります。土地とは別個に独立の不動産として権利の対象となり得る定着物は、建物および一定の要件を満たした立木だけです。それ以外の土地の定着物、例えば塀や池などは、すべて土地の一部分として扱われます。建築中の建物については、「すでに屋根および囲壁を有し土地に定着させる」状態にあれば「建物」であるとしています。

file 317-1.jpg


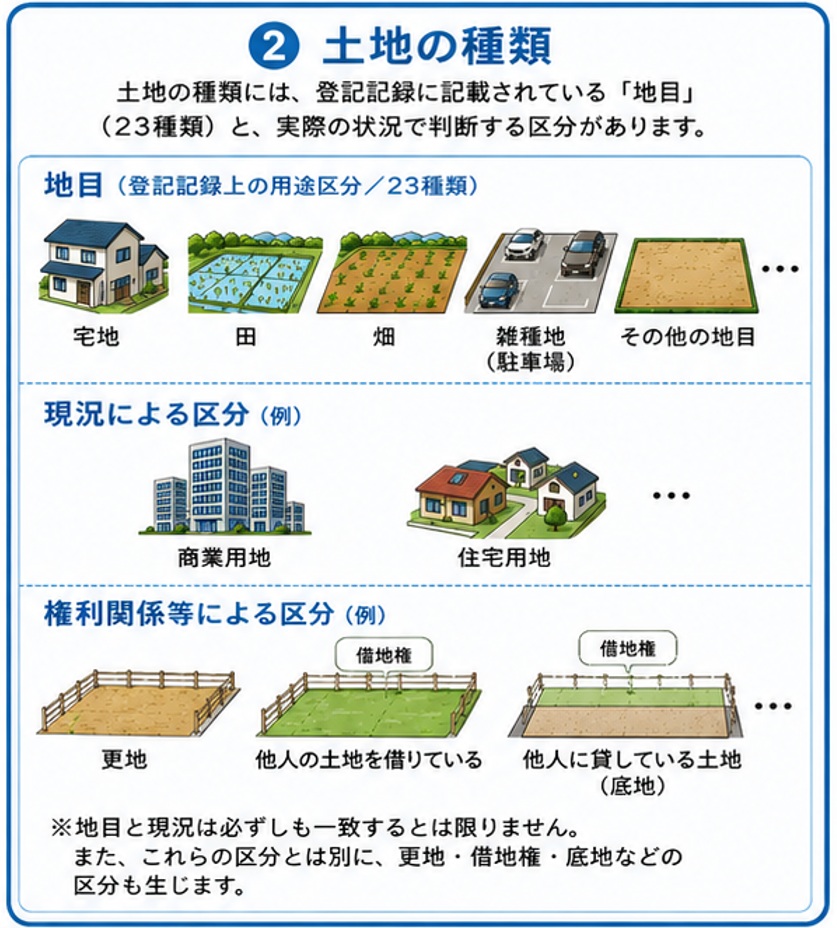
②土地の種類
土地の種類には宅地、田、畑、雑種地(駐車場)など登記記録に記載されいる地目という用途区分が23種類あります。さらに、実際の状況で判断する「商業用地」や「住宅用地」などの区分もあります。この地目と現況は必ずしも一致するとは限りません。実際は、住宅地であっても登記記録上の地目が、田や畑のままであったりすることもよくあります。
 また、これら用途による区分とは別に、土地にはその上に存在する権利関係等によって、更地、借地権、底地などといった区分も生じます。

file 317-2.jpg


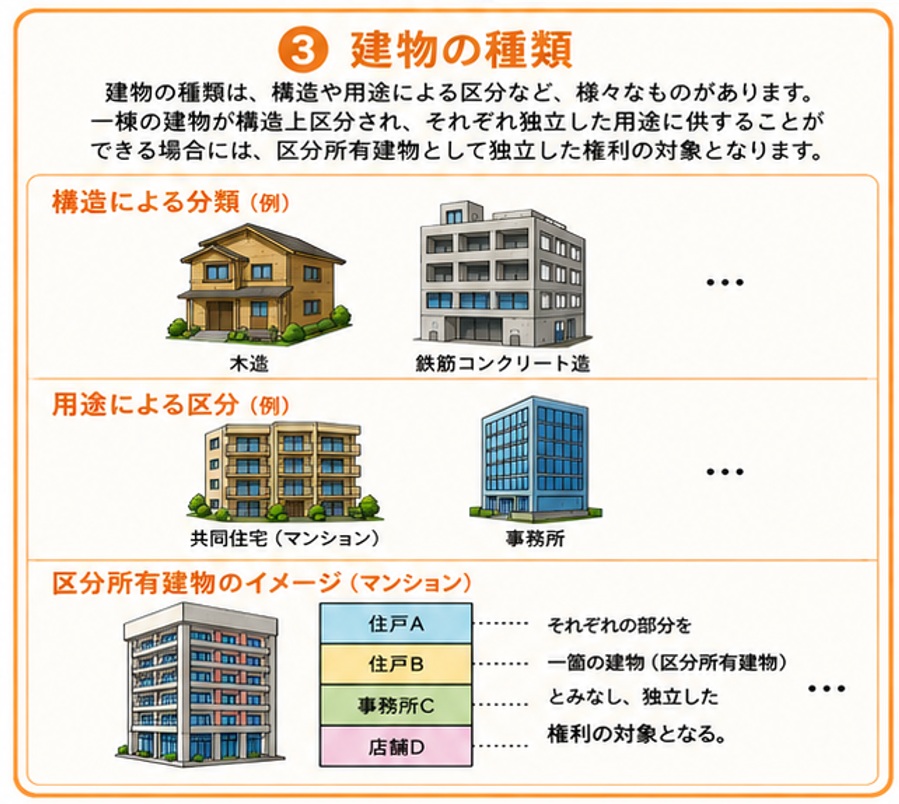
③建物の種類
建物の種類は、木造・鉄筋コンクリート造等の構造上の分類や、共同住宅・事務所等のようとによる区分など、様々なものがあります。
 また一箇の建物とは、通常「建物一棟」を指しますが、マンションの様に一等の建物がさらに構造上区分され、それぞれ居宅や事務所など独立した建物としての用途に供することができる場合には、それぞれの部分を一箇の建物(区分所有建物)とみなし、独立した権利の対象とする事ができます。


file 317-3.jpg


~不動産の類型~
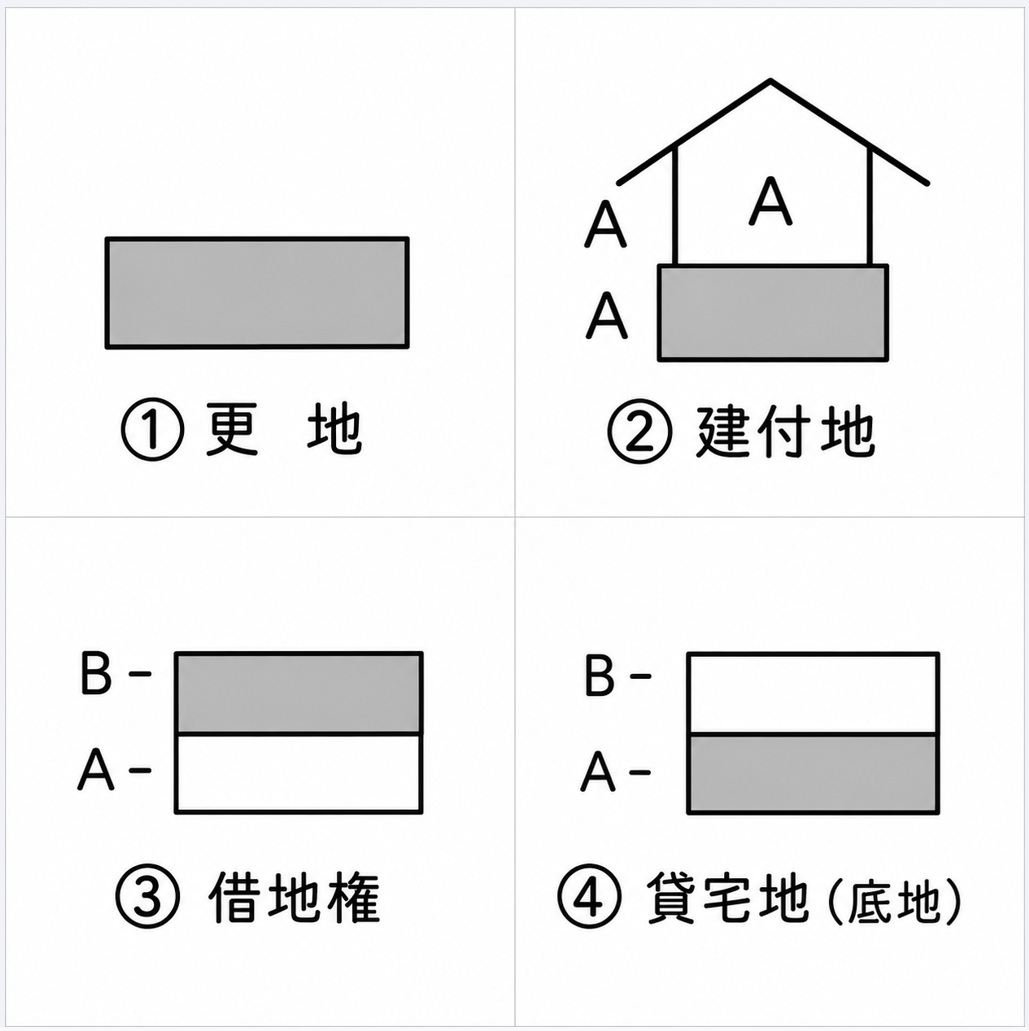
①宅地の類型
更地、建付地、借地権、底地等に分けられます。

file 317-4.jpg

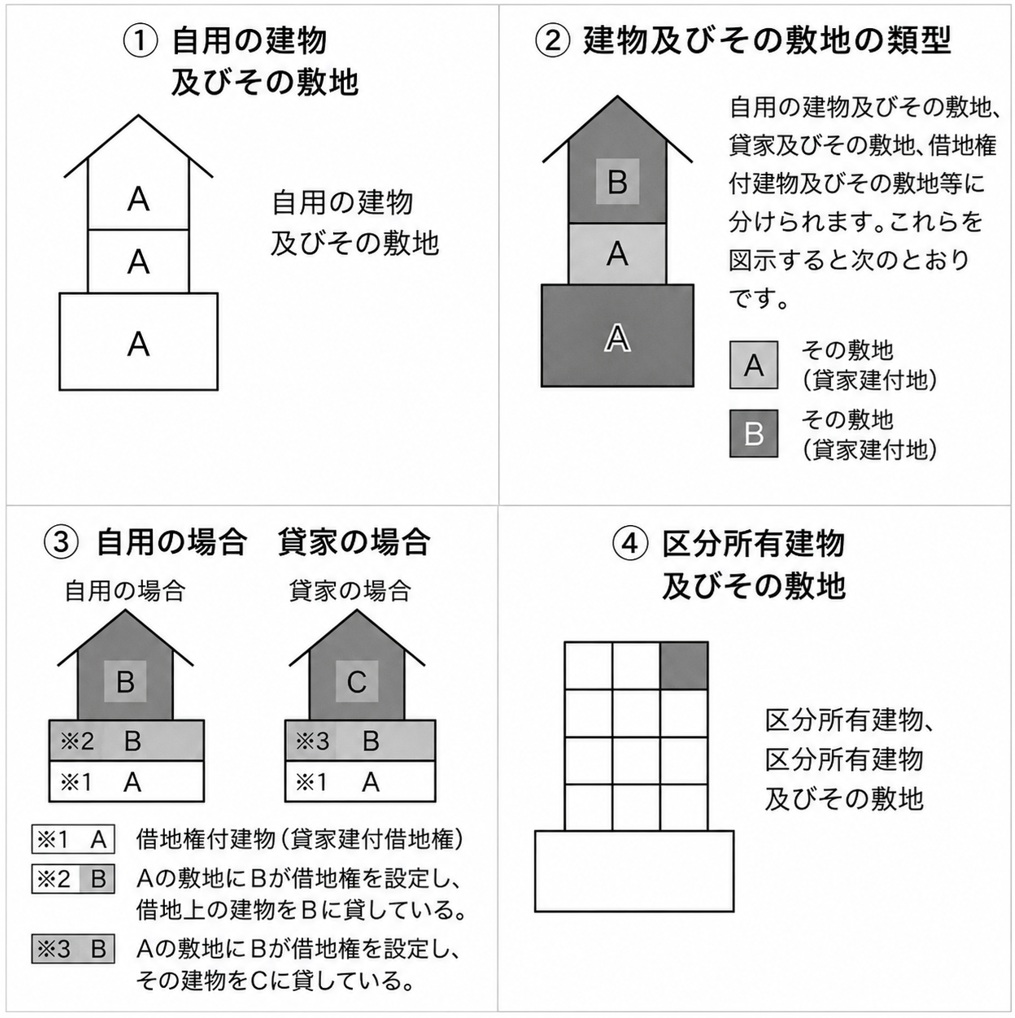
②建物及びその敷地の類型
自用の建物及びその敷地、貸家及びその敷地、借地権付建物、区分所有建物及びその敷地等に分けられます。

file 317-5.jpg


次回は土地の価格について掘り下げて説明したいと思います。
今後ともよろしくお願いします。

【2026年5月】フラット35の金利が上昇!不動産購入を検討している方へ

こんにちは!
売買部の斎藤です(^^)/
新年度を迎え、あっという間に5月です!

本日は、住宅購入を検討されている方に、今知っておきたい住宅ローン金利の最新情報をお伝えします。
file 315-1.jpg

【フラット35】は、民間金融機関と住宅金融支援機構が提携して提供する最長35年の全期間固定金利の住宅ローンです。
返済終了までの借入金利と返済額が確定するため、長期にわたるライフプランが立てやすいのが最大の特徴です。
その金利ですが、、、、
2026年5月は住宅金融支援機構の公式サイトによると、
返済期間21〜35年・融資率9割以下の場合、最も多い金利が【年2.710%】、
融資率9割超では【年2.820%】となっています。
フラット20(返済期間20年以下)でも最多金利は【年2.390%】と、全区分で引き上げが続いている状況です。

file 315-2.png

今後についても予断を許しません。
変動金利型のベースとなる政策金利は、2026年12月末までに約1.0%まで上昇する予測が出ており、変動金利型住宅ローンも金利上昇が見込まれます。
固定・変動ともに上昇局面が当面続く可能性が高い状況です。

「金利のある世界」では、これまで以上に各金利タイプのメリット・デメリット・リスクを十分に理解したうえで、慎重に選ぶことが大切です。

住宅購入は人生最大の買い物のひとつ。
file 315-4.jpg

「もう少し様子を見てから」と先延ばしにしている間にも、
毎月の返済額は確実に増え続けています。
まずはお気軽にご相談ください。
ライフプランに合った最適な住宅ローン選びをしっかりサポートいたします。
file 315-3.jpg

ページ移動