
スマホサイトへ

スタッフブログ

【不動産探しを楽しむ】

中途で入社しました 渡邉と申します。

前職は、建売業者として、土地の買取業務を行なっておりました。
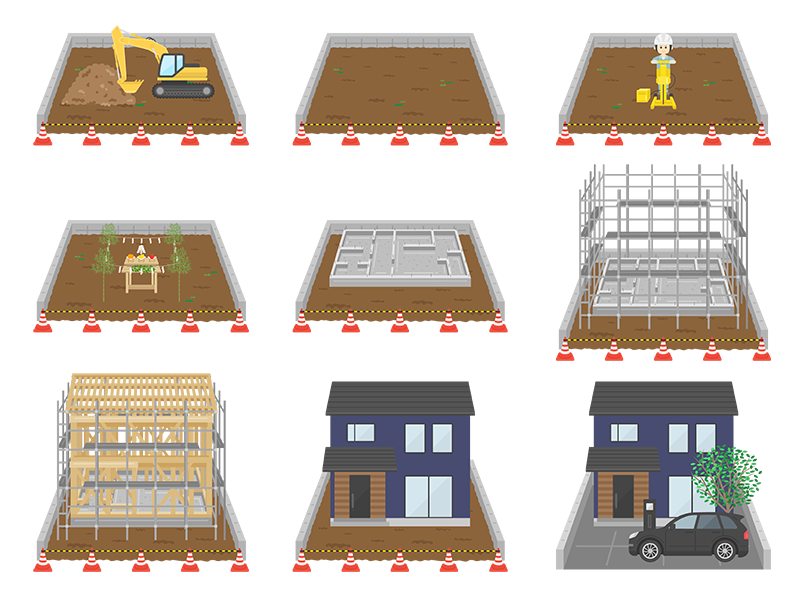
土地の買取→土地の造成工事→戸建の間取り仕様を企画→建物完成 までの、
一連の流れについての各関係者手配を行い、
お客様にご提供させていただく仕事に従事しており
数多くの不動産取引又は建築関連業務に携わる事ができました。
今後この経験を活かし、皆様に不動産選びの際により良いご提案ができるように、
努力してまいりますので、お気軽にご相談いただければ幸甚です。

少し不動産買取経験のお話をさせていただきますと、 
皆様 不動産選びには、常に不安が入り混じると思いますが、
実は専門家である不動産買取業者も同じく、
多くの不動産取引をしているにもかかわらず同じ不安な気持を持つ事が多かったようです。

■この物件ではたして、大丈夫なのだろうか。
■他によい物件はないのだろうか。

よく不動産買取業者間の会話でもこのように常に期待と不安が交錯し、
動きがとれなくなり、悩む声はとても多く聞く事がありました。
私も同じ気持ちを多く経験しました。
多分皆様も、ネットや広告で物件探しをしながら
同じ気持ちを持たれることもあるのではと思います。
悩んだ時ほど 情報過多になり行動ができなくなるもので、
それは専門家である業者でも同じでした。

そんな動きがとれなくなるような時はどのようにするのか、
一番の解決策は、何か特別な事を行うわけではなく、
【現地を確認する】 この行動がとても大事になってきます。

多くの図面を見る、専門的な知識、数字上の理屈も当然大事な事ですが、
幾つか不動産を比較して現地をみてみますと、理屈ではなく気に入る、
【直感】で心に響く物件がでてきます。
【日当たりが良い、緑が多く周辺環境が良い、眺望が良い、駅まで・学校までの道が広い・実家と雰囲気が似ている】等、色々ポイントはあると思いますが、
現地を見ないと分からない【雰囲気】が必ず存在します。
思ったより良い事もあれば、逆に思ったより悪い事も当然あります。

そして現地確認を重ね、心に響く物件に出会えましたら、自然と不安や理屈より楽しい気持ちが勝り、新しい行動ができるようになってきます。
【悩んだ時こそ現地確認】
不安を無くすには、これが一番大事な解決策と辿り着く専門家が多かったようです。私もそうでした。
不動産は高額なので身構える事や準備する事も確かに多いのですが、
最後に意思決定を後押しするのは、不思議と【現地を見た直感】これに勝るものはありませんでした。

不動産探しは不安も多いですが、本当はとても楽しいものです。
もし、色々と不安があり、一歩先に進めない事がございましたら、お気軽にご相談ください。
当社は皆様に楽しんで不動産探しをお手伝いさせていただく事を大事にしております。
皆様には、まず【直感】で気に入る物件探しからお手伝い致します。
【直感】で心に響く物件が見つかるのは、
今日かもしれません、または数か月先になるかもしれません。
その物件に出会える日まで、皆様に不動産探しを楽しんでいただけるよう、
今までの経験をまじえお手伝いさせていただきたく考えております。
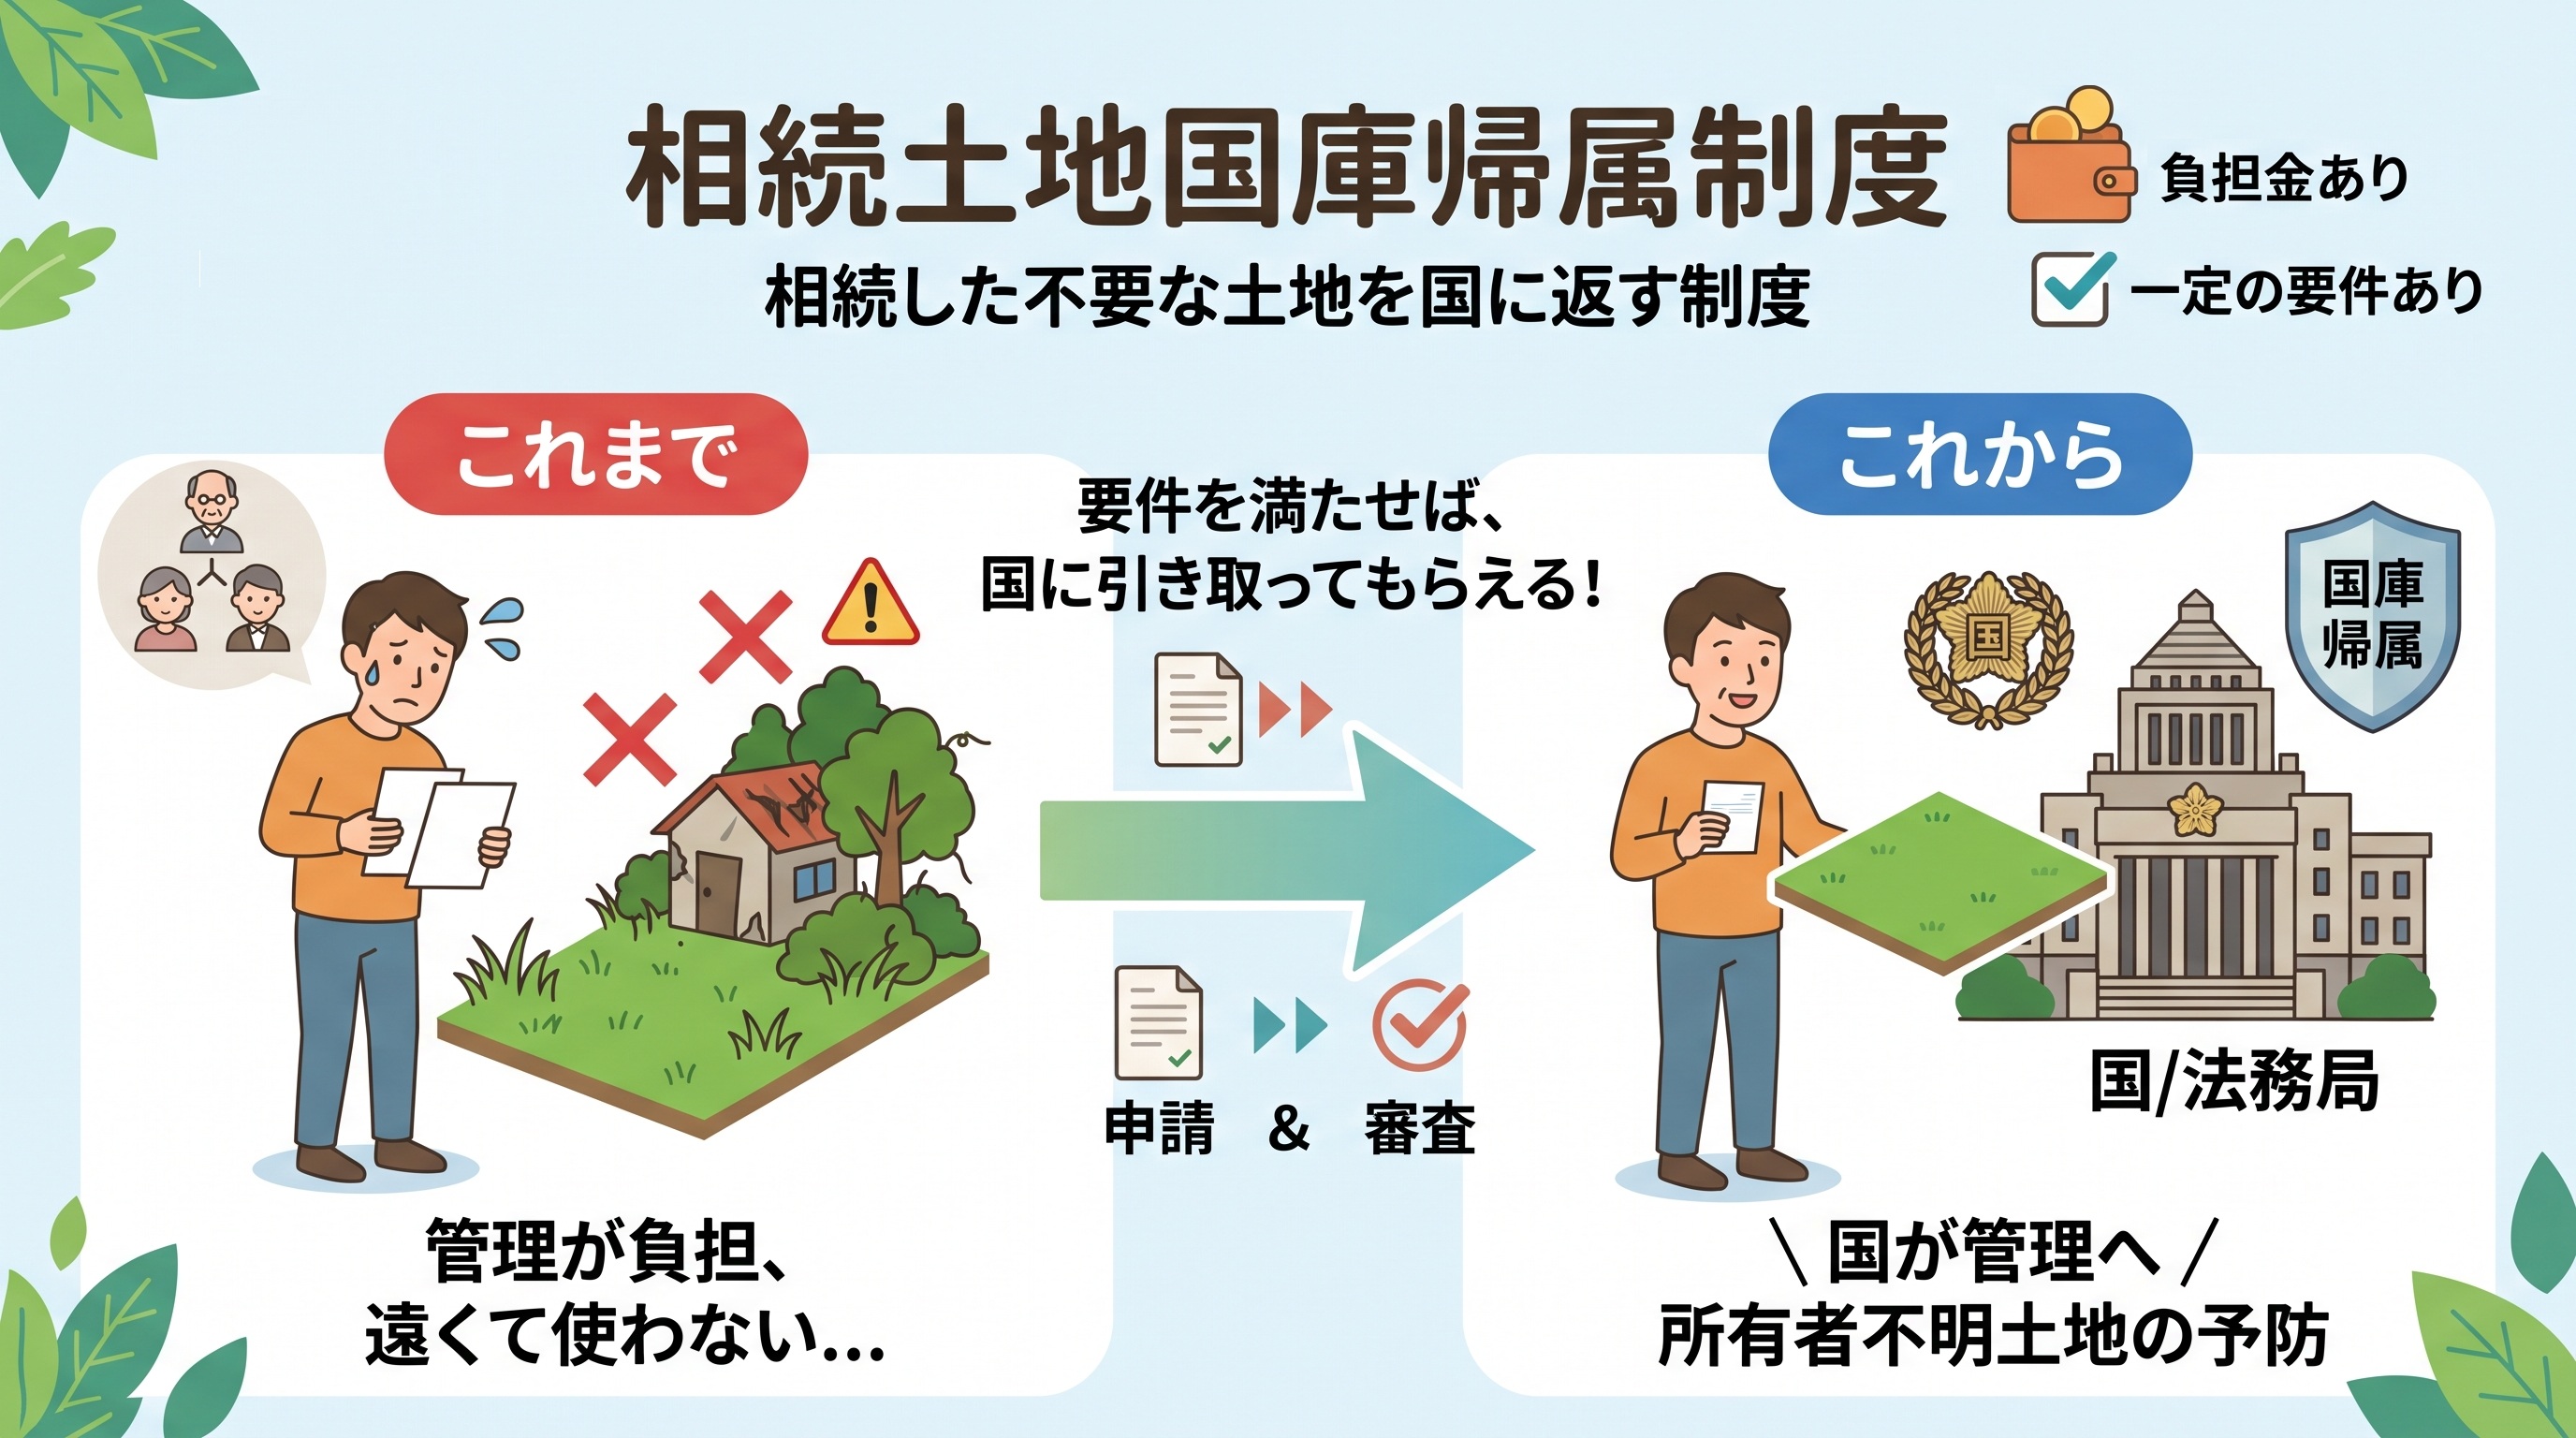
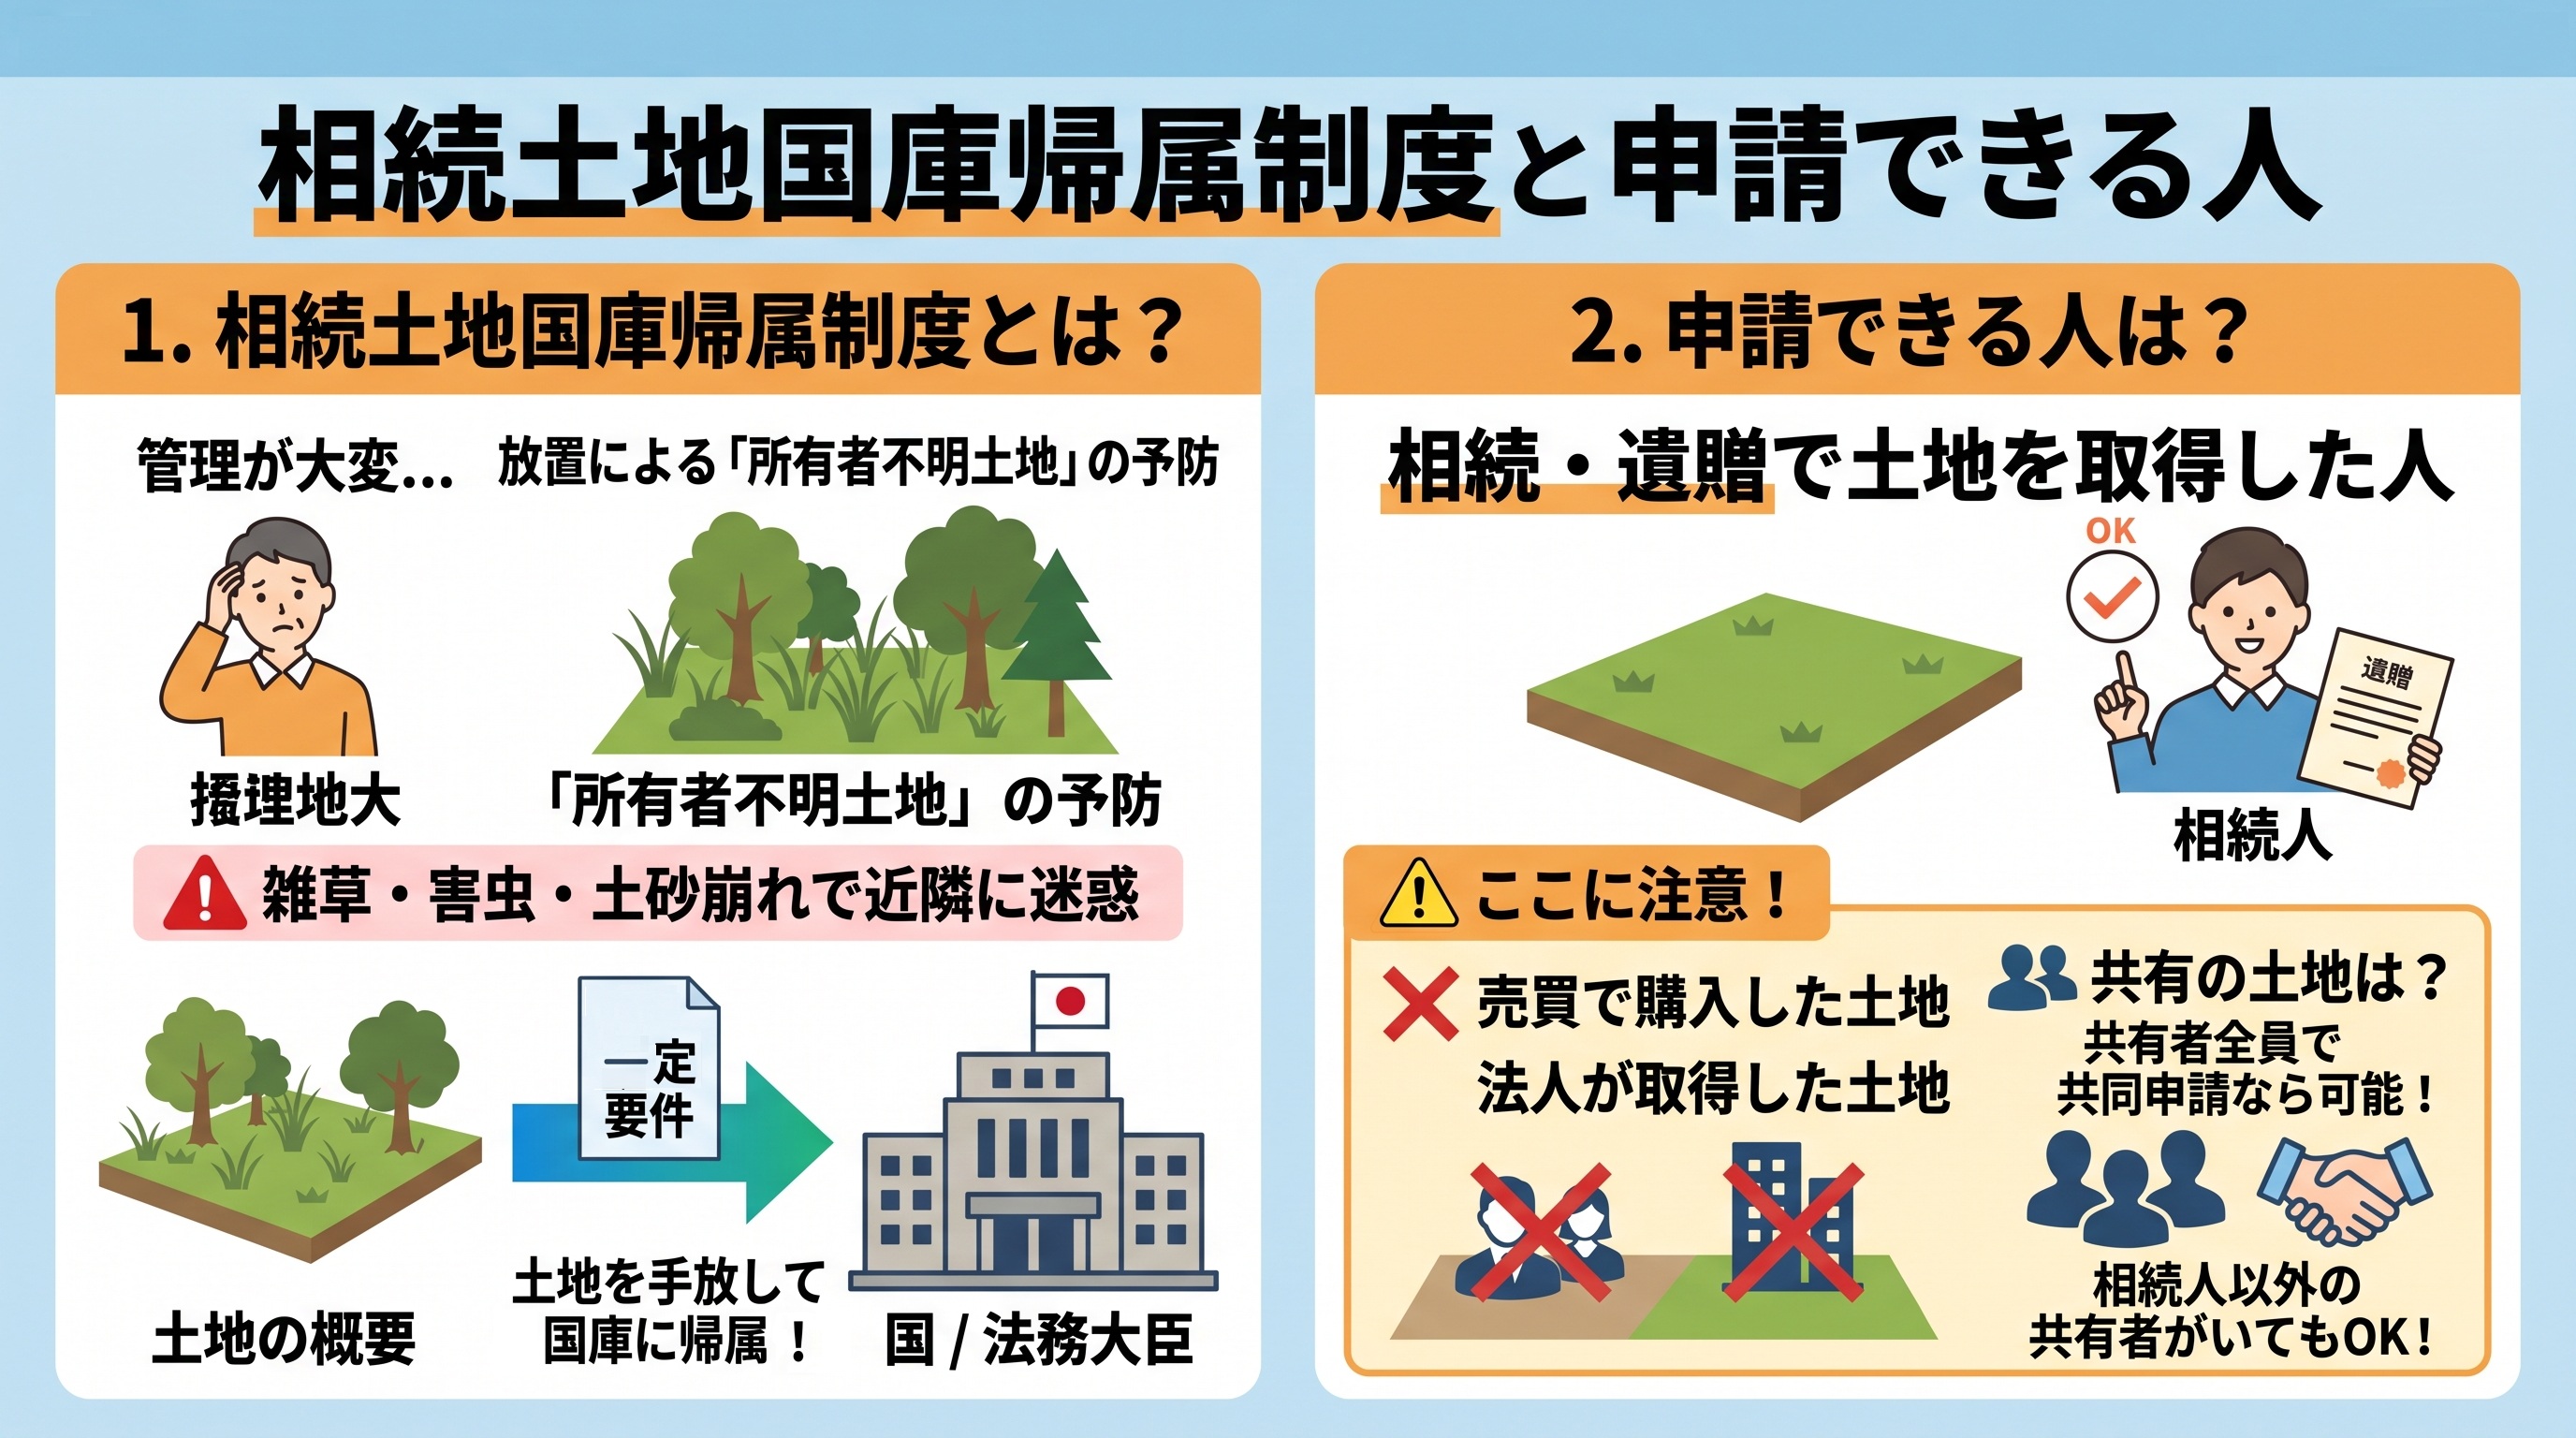
【いらない土地を国に返せる?】「相続土地国庫帰属制度」をわかりやすく解説!

「遠方の実家の土地を相続したけれど、使う予定がない…」

「管理の手間や固定資産税の負担が重い…」

そんなお悩みを解決するために、2023(令和5)年4月からスタートしたのが「相続土地国庫帰属制度」です。

相続した不要な土地を国に引き取ってもらえる魅力的な制度ですが、「どんな土地でも引き取ってくれるの?」というと、実はそうではありません。

今回は、制度の概要から対象となる土地・引き取れない土地の条件、費用までを初心者向けにわかりやすく解説します!


◎目次◎

1.相続土地国庫帰属制度とは?

2.申請できる人はどんな人?(共有の場合の注意点)

3.引き取ってもらえない土地の条件(却下・不承認)

4.気になる費用(負担金)はいくらかかる?

5.まとめ


1. 相続土地国庫帰属制度とは?

「相続土地国庫帰属制度」は、相続や遺贈によって取得した不要な土地の手放しを可能にし、放置による「所有者不明土地」の発生を防止するための制度です。

土地の管理が難しいからといって放置してしまうと、雑草や害虫、土砂崩れなどで近隣に迷惑をかけてしまうリスクがあります。この制度を利用すれば、一定の要件を満たすことで土地の所有権を国に移すことができます。


2. 申請できる人はどんな人?

この制度を利用して法務大臣に申請できるのは、「相続や遺贈によって土地を取得した人」です。


~ここに注意!~

売買で購入した土地や、法人が取得した土地は対象外です。

共有の土地の場合、相続人以外の共有者が含まれていても申請自体は可能ですが、共有者全員で共同して申請する必要があります。


3. 引き取ってもらえない土地の条件(却下・不承認)

国が土地を引き取った後は国民の税金等で管理することになるため、「管理や処分に過分な費用・危険が伴う土地」は審査で弾かれてしまいます。
基準には大きく分けて「却下事由(即アウト)」と「不承認要件(審査でNG)」の2つがあります。

① 即アウトになる「却下事由」の代表例

・建物が立っている土地(家や物置がある場合は解体・撤去が必要!)

・抵当権などの権利が設定されている土地

・通路や墓地、水道用地など他人が使っている土地

・土壌汚染されている土地

・境界が不明な土地(境界トラブルがある土地はNG)


② 審査で不承認になる主な要件

・急な崖がある土地(勾配30度以上 かつ 高さ5m以上)

・車・工作物・樹木などの放置物がある土地

・地下に廃棄物などが埋まっている土地

・隣人との争い・トラブルがある土地

・災害リスクが高く、管理に多大な費用がかかる土地


~ポイント~

「更地になっていて、境界がはっきりしており、トラブルや危険がない土地」であることが基本的なスタートラインになります。


4.気になる費用(負担金)はいくらかかる?

審査を通って国庫への帰属が承認された場合、土地の「10年分の標準的な管理費用」として負担金を納付する必要があります。


~負担金の標準額(目安)~

・原則(宅地・田畑・原野など): 面積にかかわらず 一律 20万円

・市街化区域の宅地など: 面積に応じて算定(例:200㎡の市街化宅地で約80万円)

・森林: 面積に応じて算定

・負担金を納付したその瞬間に、土地の所有権が正式に国へと移ります。


5.まとめ

①相続土地国庫帰属制度は、相続した不要な土地を国に引き渡せる制度。

②建物や放置物がない「更地」であること、境界が明瞭であることが必須。

③承認後は10年分の管理費(原則20万円〜)の納付が必要。


「売ることも貸すこともできない不要な土地」に悩んでいる方は、解体費や負担金などのコストと固定資産税等の維持費を比較し、制度の活用を検討してみてはいかがでしょうか!

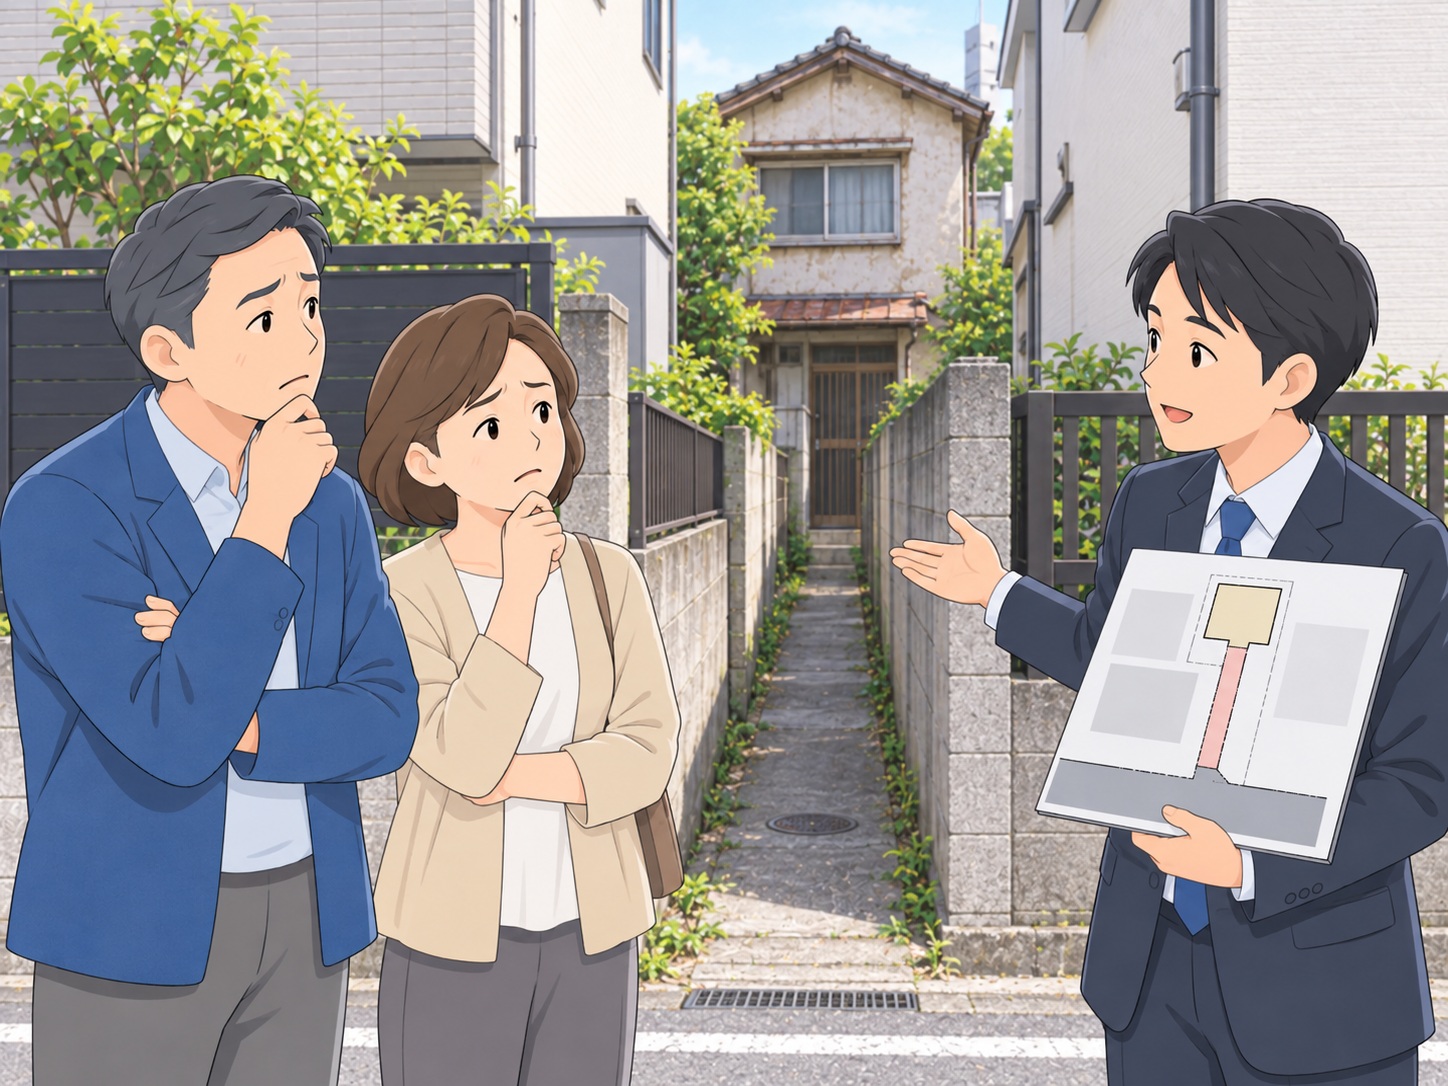
再建築不可物件は「売れない」とあきらめる前に、活用方法を考えることが大切です

建替えできないと言われた不動産でも、解決策がないとは限りません。


不動産のご相談の中で、「再建築不可物件を相続したが、どうすればよいかわからない」「古い建物が建っているが、建替えができないと言われた」「売却したいが、買い手が見つかるのか不安」といったお声をいただくことがあります。

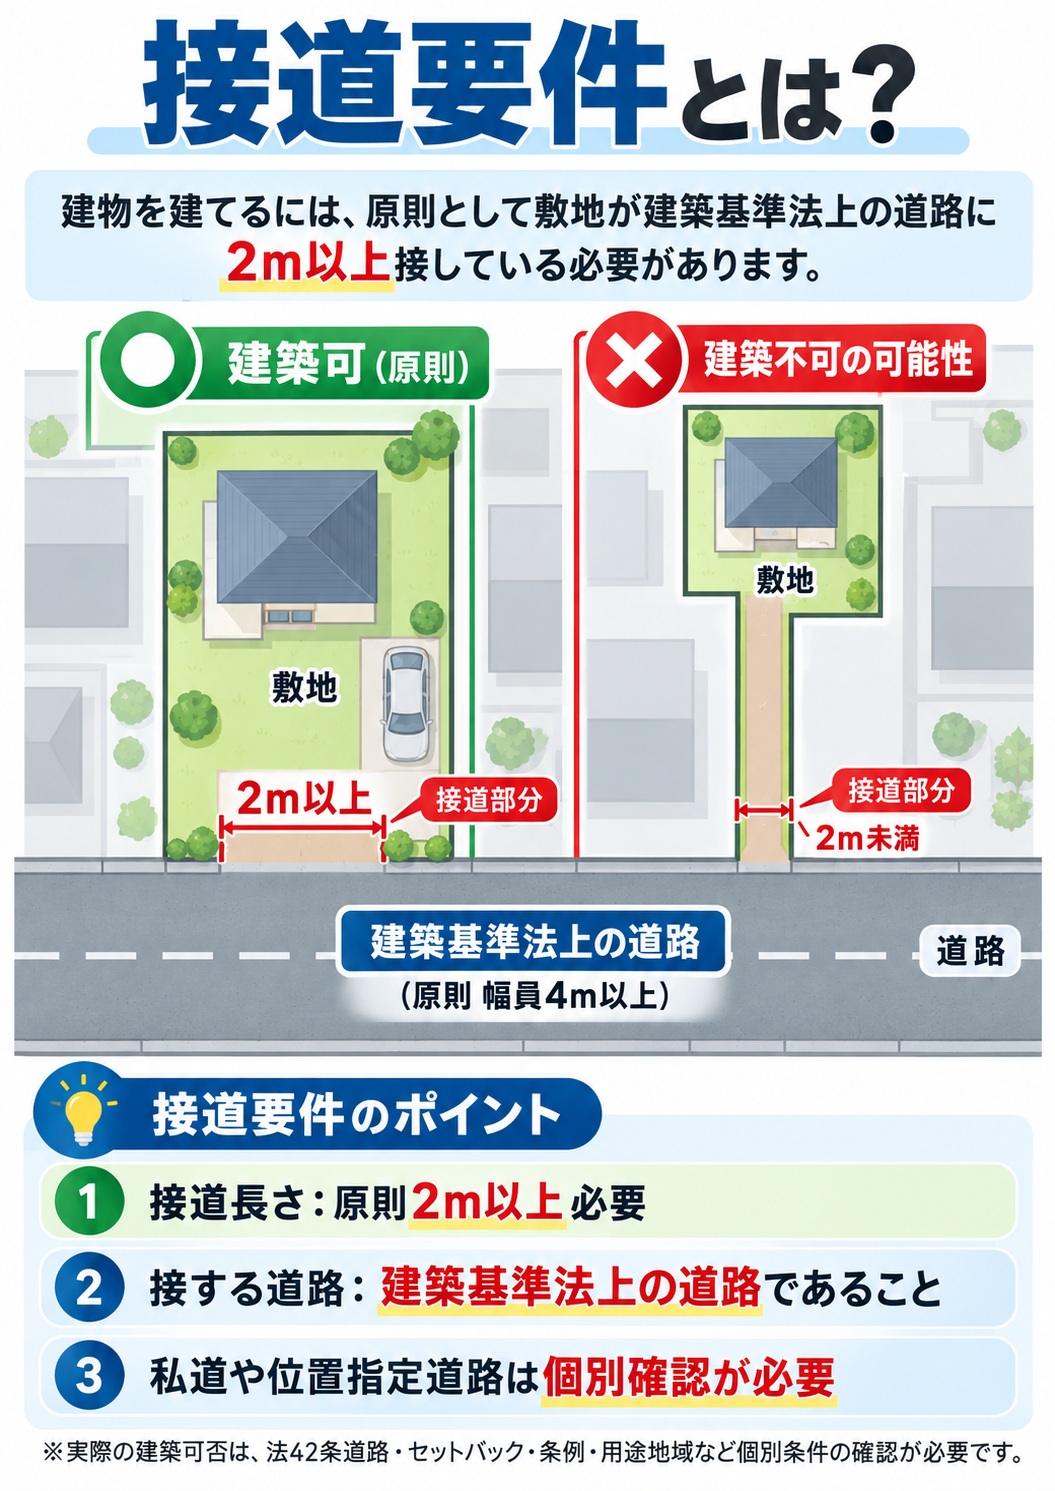
再建築不可物件とは、現在建物が建っていても、将来その建物を解体した場合に、原則として新しい建物を建てることができない不動産のことです。多くの場合、建築基準法上の道路に一定以上接していない、いわゆる接道条件を満たしていないことが原因です。


再建築不可物件は、一般的な不動産と比べて売却が難しいとされています。建替えができないため、買主の利用方法が限られ、住宅ローンなどの融資も受けにくい傾向があります。そのため、通常の戸建や土地よりも価格が低く評価されやすく、「どうせ売れない」「かなり安くしないと処分できない」と考えてしまう方も少なくありません。

しかし、再建築不可物件だからといって、すぐにあきらめる必要はありません。大切なのは、その物件の状況を正しく確認し、売却・活用の可能性を整理することです。

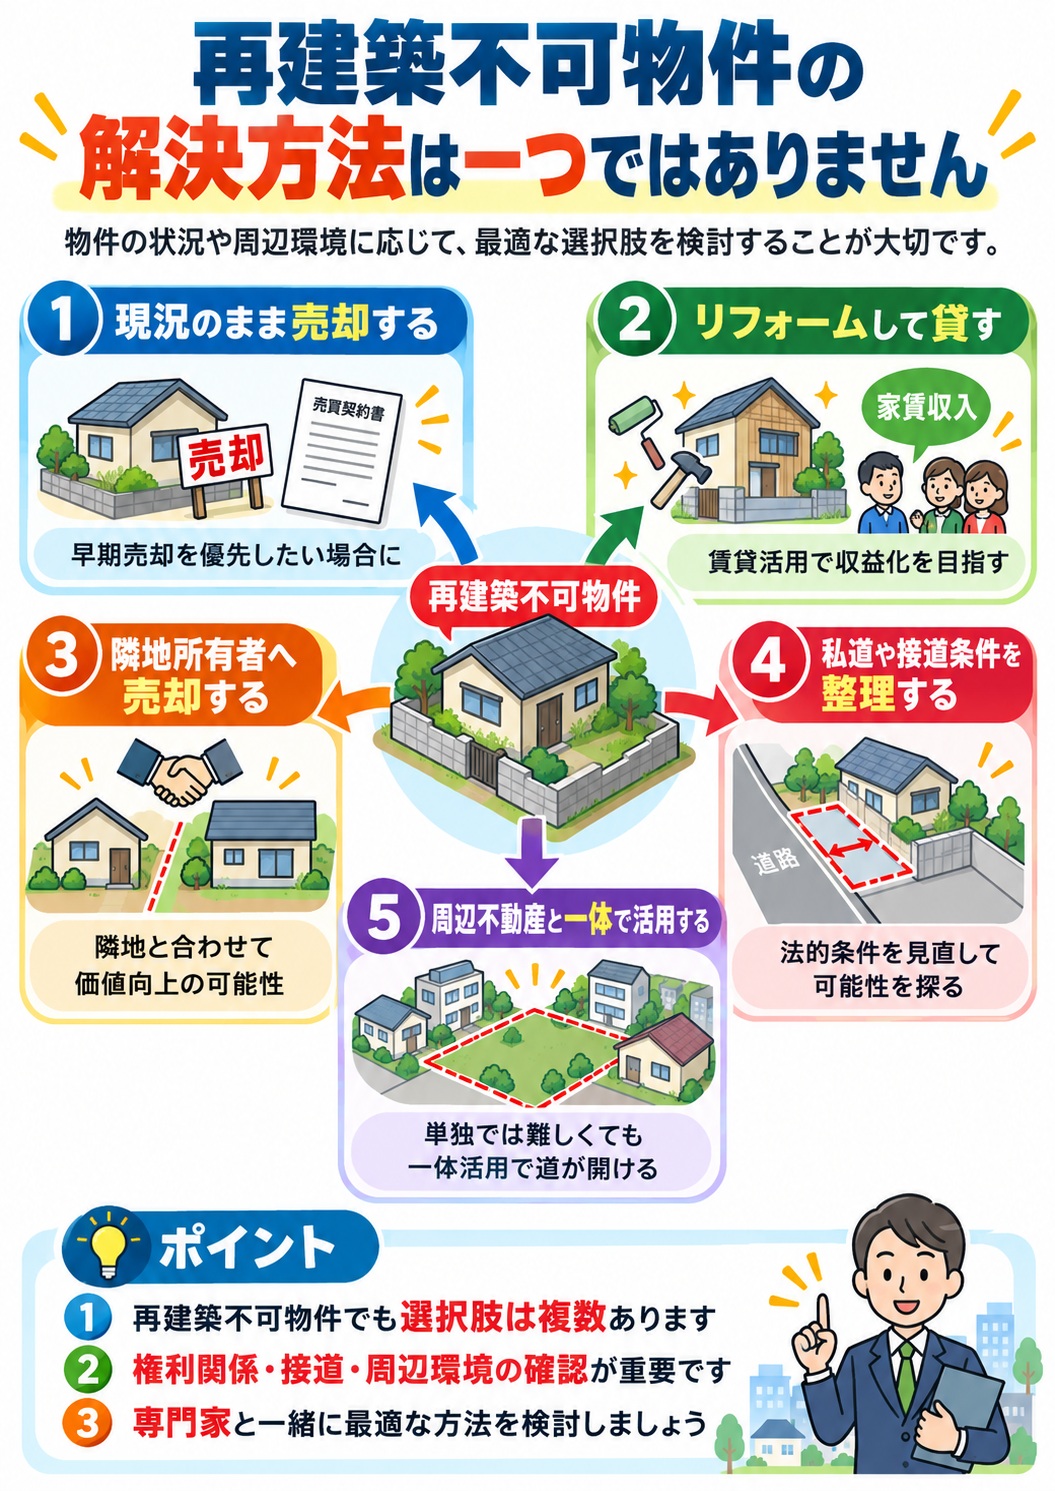
たとえば、現況の建物をリフォームして賃貸住宅として活用できる場合があります。建替えはできなくても、建物の状態によっては修繕しながら収益物件として運用できる可能性があります。また、隣地所有者に購入を打診することで、隣地と一体利用できる土地として価値を見出してもらえる場合もあります。

さらに、接道状況や私道の権利関係を整理することで、売却の可能性が広がるケースもあります。通行や掘削の承諾、私道持分の有無、隣地との関係、セットバックの要否などを確認することで、買主にとっての不安材料を減らし、売却しやすくなることがあります。

再建築不可物件の解決方法は一つではありません。「現況のまま売却する」「リフォームして貸す」「隣地所有者へ売却する」「私道や接道条件を整理する」「周辺不動産と一体で活用する」など、物件ごとに検討すべき選択肢は異なります。


当社では、再建築不可物件について、単に「売りづらい物件」として安易に安く売却するのではなく、まずは土地・建物・道路・権利関係を確認し、どのような活用や売却方法が考えられるかを整理します。そのうえで、所有者様にとって最も納得できる方向性をご提案いたします。

再建築不可物件は、専門的な確認が必要な不動産ですが、見方を変えれば活用の可能性が残されている不動産でもあります。相続したまま放置している、管理が負担になっている、売却できるか不安という方は、早めに選択肢を確認することが大切です。

大切な不動産をより良い形で次につなげるためにも、再建築不可物件の売却・活用についてお悩みの際は、ぜひお気軽に弊社までご相談ください。弊社では、不動産コンサルティングマスター、相続支援コンサルタント、ファイナンシャルプランナーなどの有資格者が、不動産・相続・資産形成の各分野から多角的にアドバイスいたします。


【マンション購入のリアル】憧れの裏にある「見えない家事とルール」〜それでも今買うべき理由とは?〜

こんにちは!
売買部の斎藤です(^^)/

「家賃を払い続けるより、資産になるマイホームが欲しい!」 
「子どもが大きくなってきたし、広くて綺麗なマンションで暮らしたい!」

そんな夢を抱いてファミリータイプのマンションを購入する方はたくさんいます。
ピカピカのシステムキッチン、広いリビング、充実したセキュリティ。確かに、分譲マンションの設備は賃貸とは比べ物にならないほど快適です。

しかし、いざ引っ越して新生活が始まると、多くの人が「こんなはずじゃなかった…」という賃貸時代とのギャップに直面します。

今回は、マイホームという憧れの裏に隠された「見えない家事とルール」のリアルをお伝えします。
読めば少し怖くなるかもしれませんが、ご安心ください。
最後には「それでも家を買うなら今がチャンス!」と言い切れる理由もしっかりお伝えしますよ~(^^)/

賃貸ではあり得なかった!?マンション特有の「厳格なルール」
賃貸マンションでは「家賃さえ払っていれば、あとは管理会社にお任せ」という気楽さがありました。
しかし、分譲マンションは「住人全員の共有財産」。そのため、快適さを維持するための厳しいルールが存在します。
1. ファミリーカーが入らない!?「駐車場の罠」
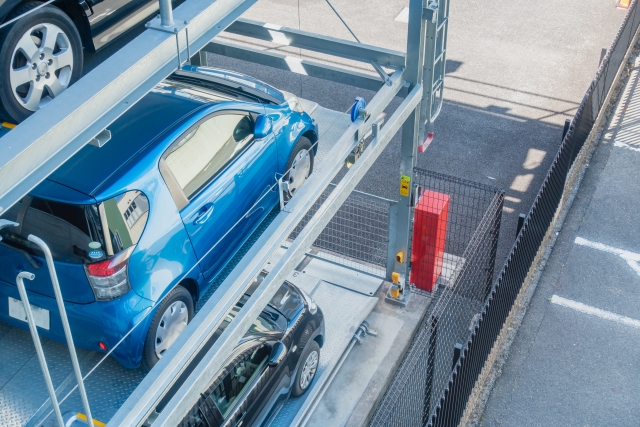
子育て世代に人気のミニバン(アルファードやステップワゴンなど)。しかし、マンションの機械式駐車場には「高さ1,550mm・重量2,000kgまで」といった厳しい制限があることが多く、「ハイルーフ車が停められない!」という悲劇が頻発します。 泣く泣くマンションから徒歩10分離れた高い月極駐車場を借りるハメになるご家庭も少なくありません。

2. 最大の争奪戦「駐輪場問題」
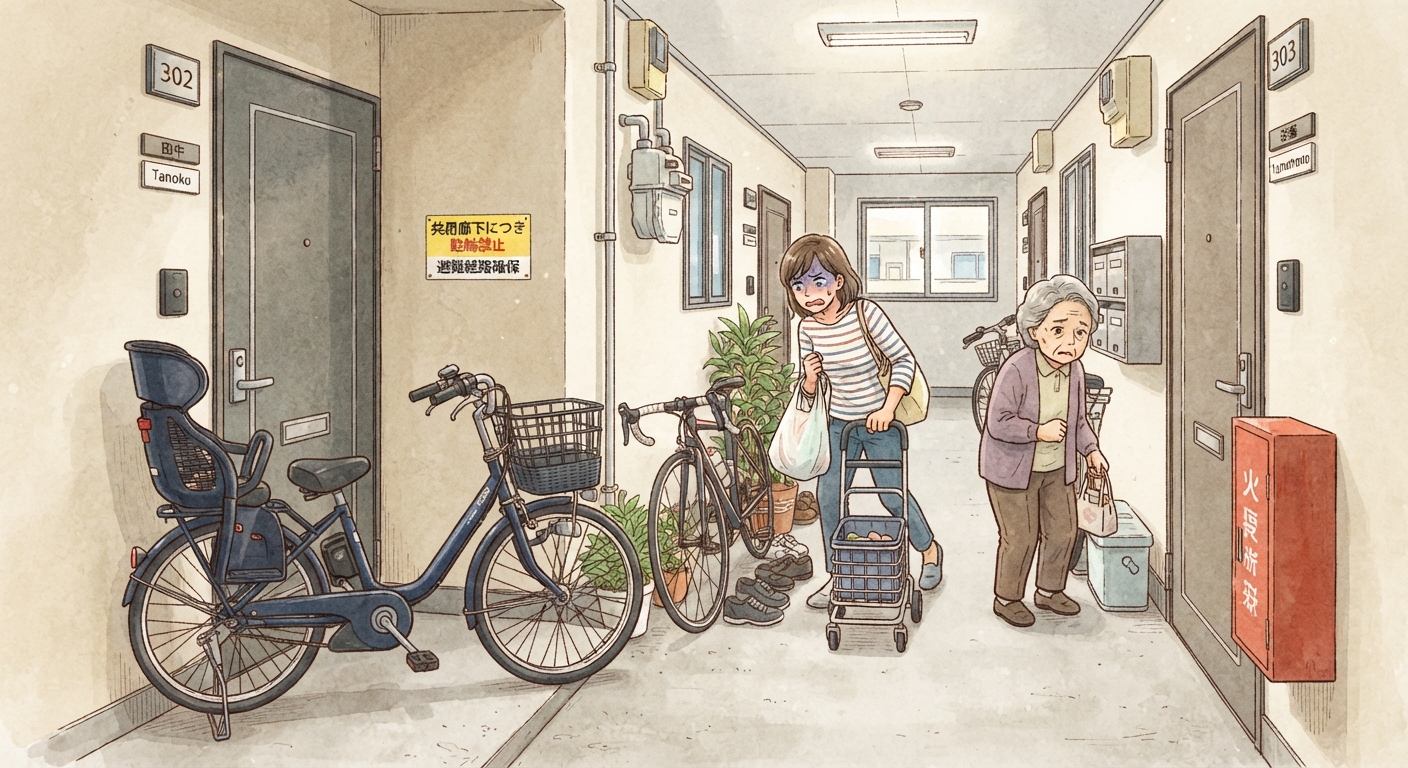
実は駐車場以上に深刻なのが駐輪場です。多くのマンションでは「1住戸につき自転車2台まで」という制限があります。 夫婦の自転車+子ども2人の自転車=計4台になったとき、残りの2台はどこに置くのか?アルコーブ(玄関前)への駐輪は消防法や規約で禁止されているマンションが大半です。さらに、重い電動アシスト自転車が「上段ラック」に割り当てられてしまい、毎朝の出し入れが地獄の筋トレと化すママもいるそうです。

3. ベランダはあなたの庭ではない
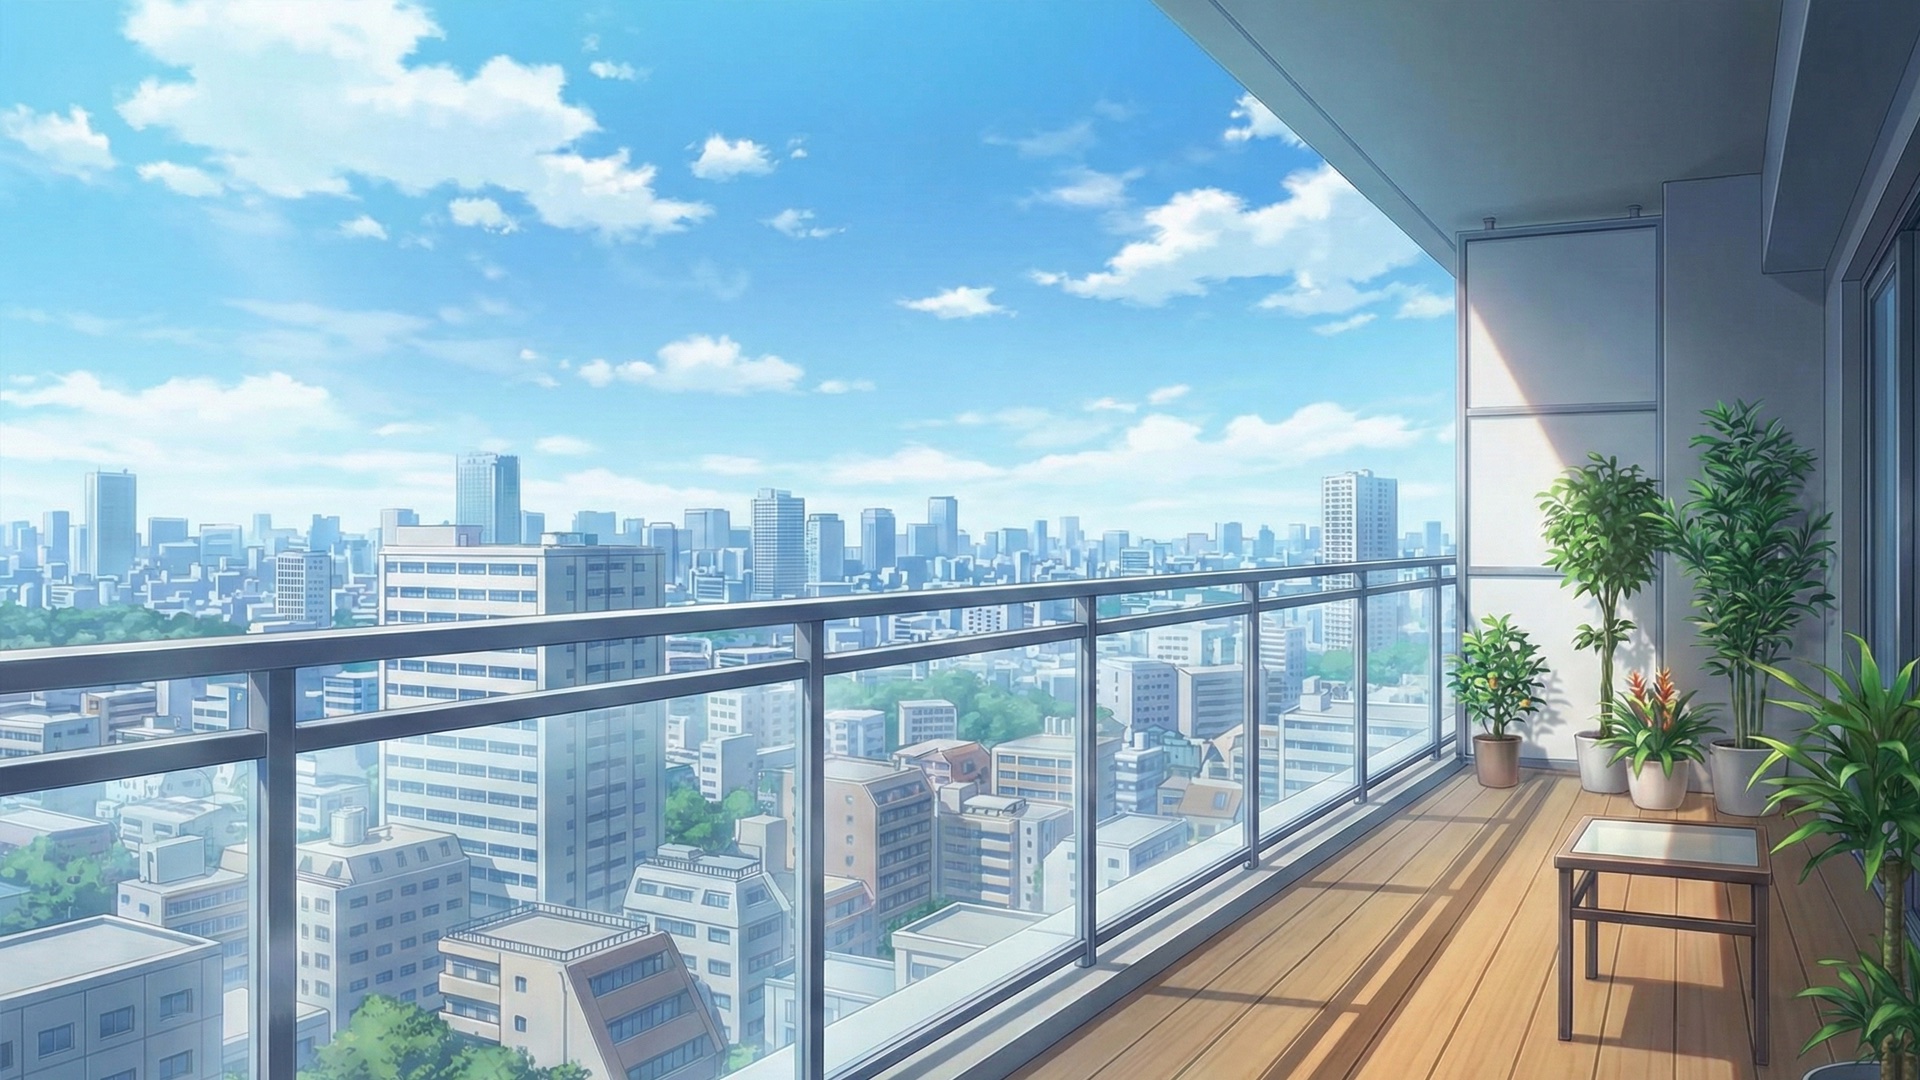
広いバルコニーで夏は子どものビニールプール、休日はBBQ……と夢見がちですが、バルコニーは「専有部」ではなく「共有部(避難通路)」です。 そのため、「手すりに布団を干してはいけない」「大量の水を使ってはいけない」「避難ハッチの上に物を置いてはいけない」など、実は賃貸以上に細かいルールで縛られていることがほとんどです。


4. 朝の「エレベーター渋滞」という名もなき時間のロス
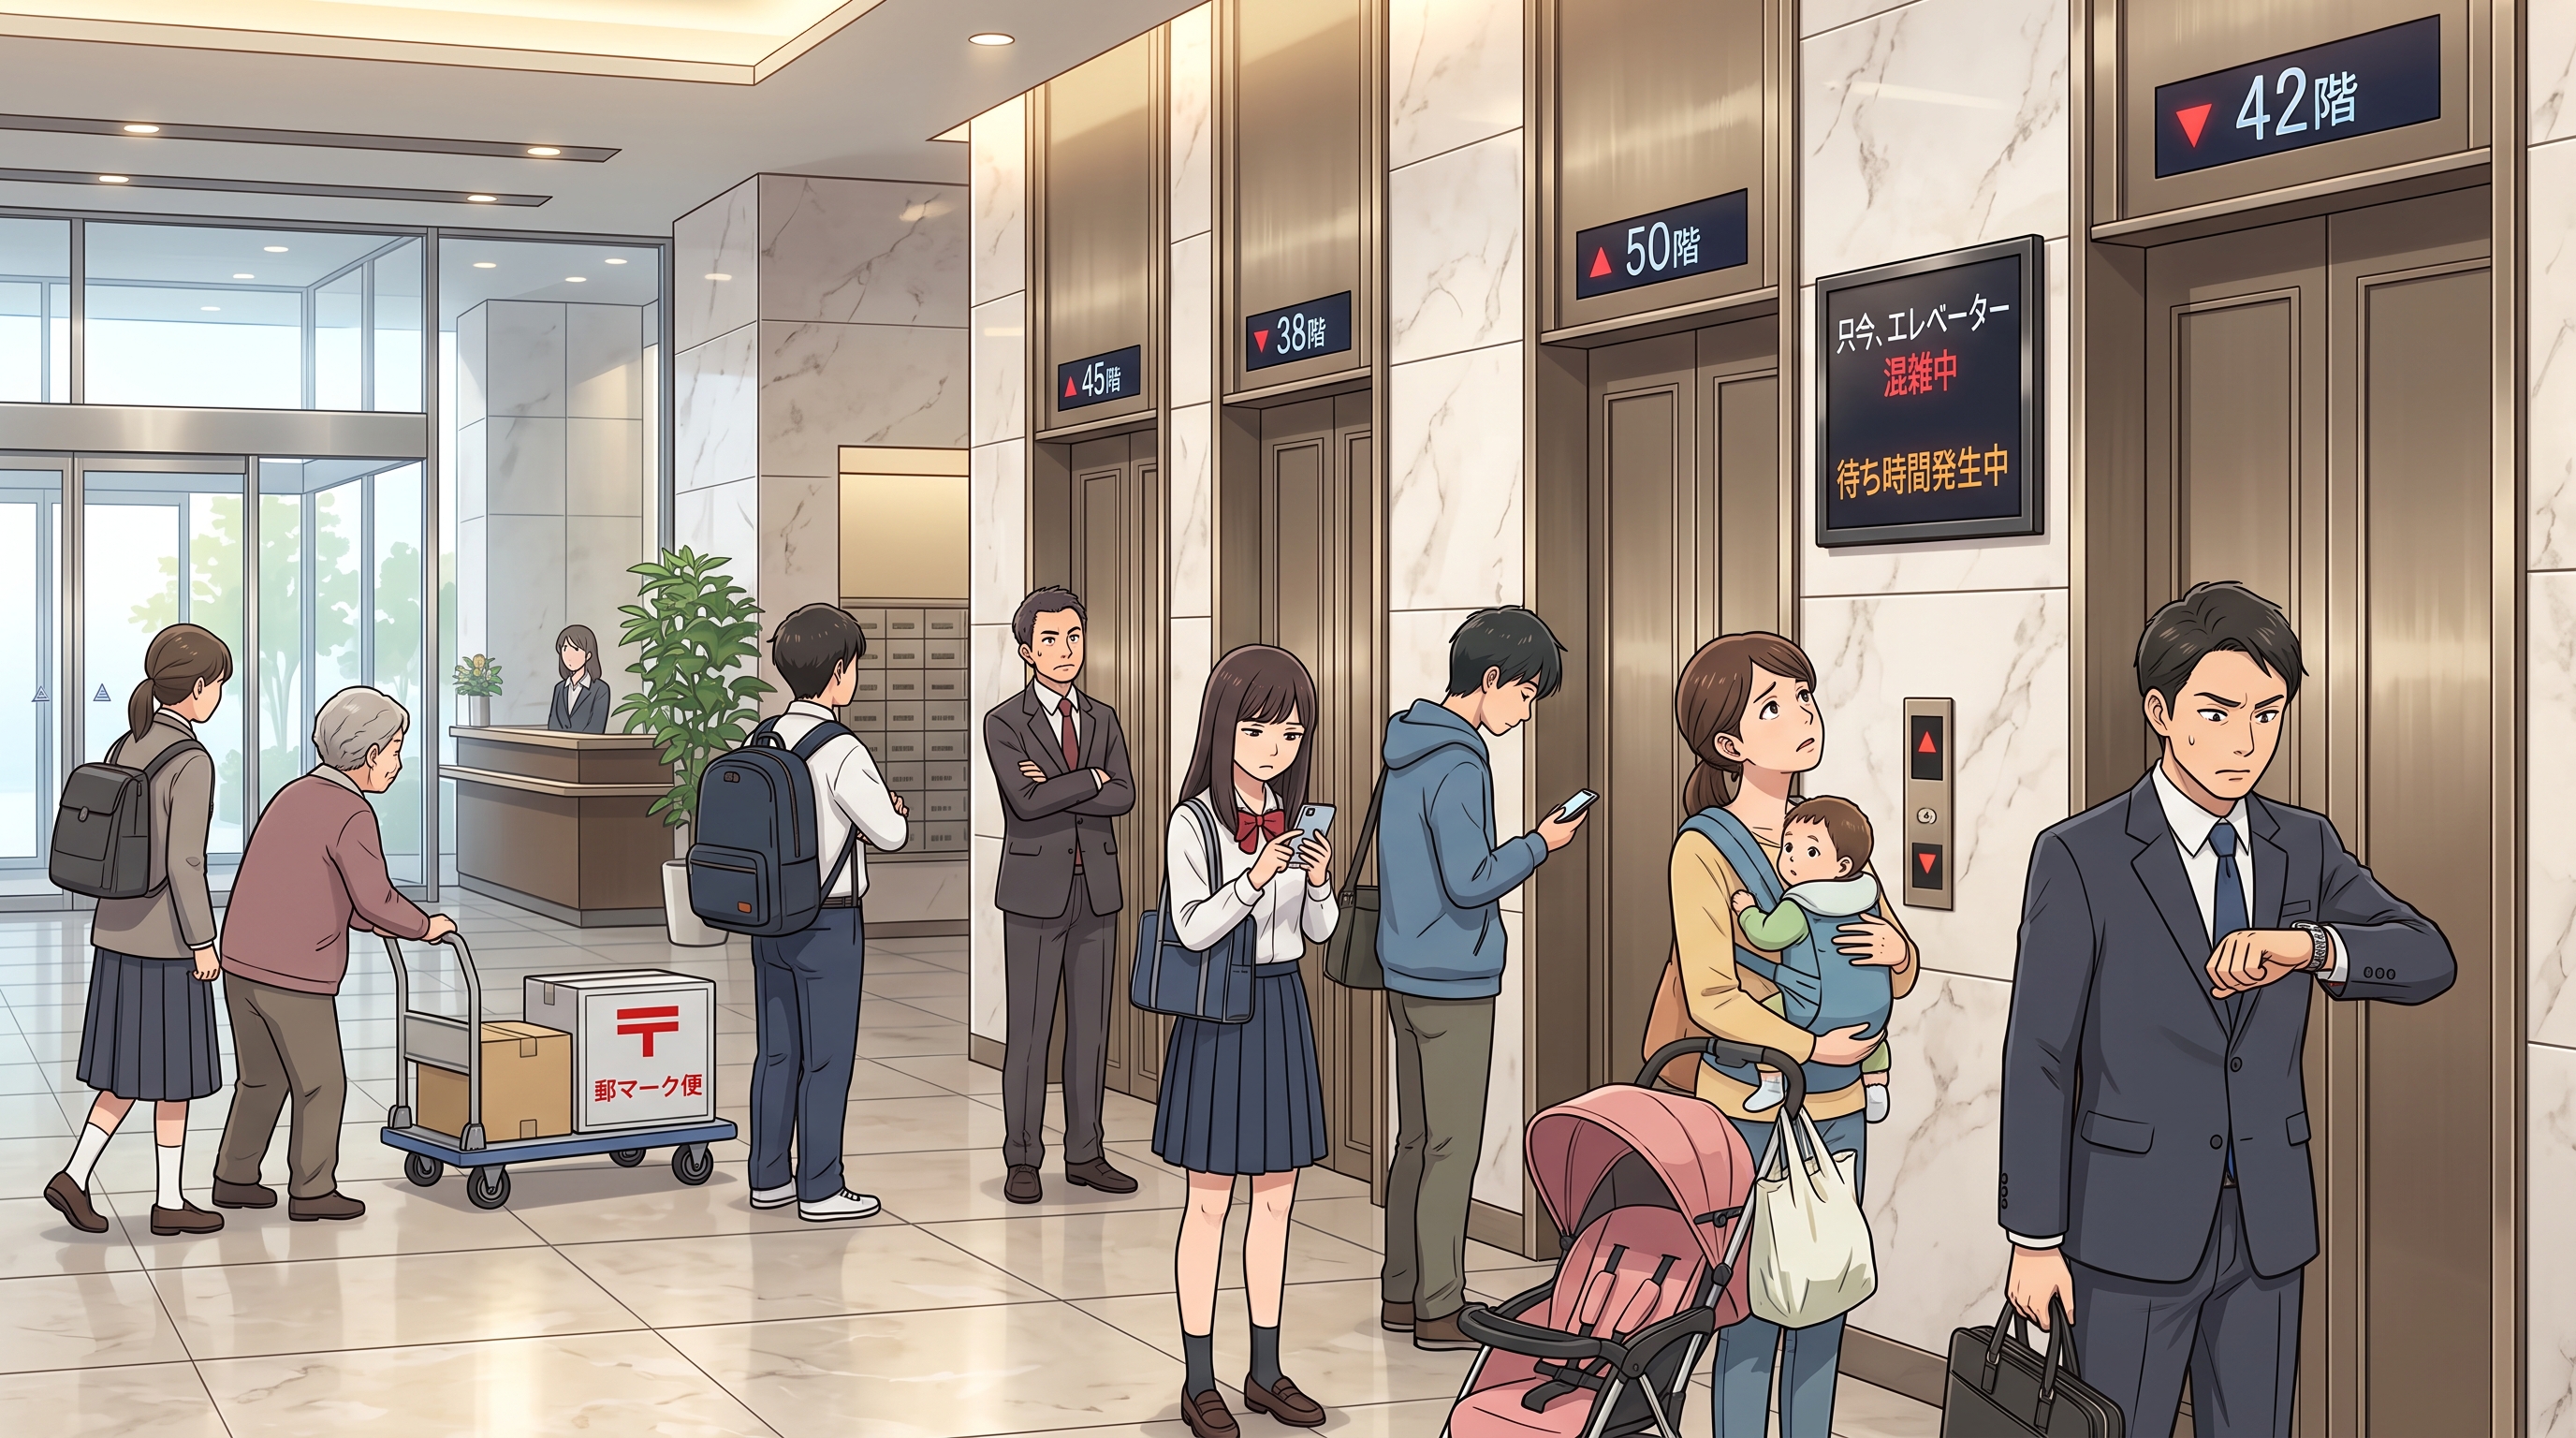
高層階で見晴らしが良い部屋を買ったものの、朝7時〜8時の通勤・通学時間帯はエレベーターが各駅停車。ゴミ出しに行くだけで往復10分以上かかることも。賃貸の低層アパート時代にはなかった「待つ家事(時間)」が発生します。

5. 恐怖の「理事会役員」と集団生活の摩擦
分譲マンションを買うということは、あなたが「大家さんの一人」になるということです。数年に一度は管理組合の「理事」が回ってきて、貴重な休日に会議へ出席しなければなりません。修繕積立金の値上げ問題や、住人同士の騒音トラブルの仲裁など、面倒な話し合いに参加する義務が生じます。


【結論】それでも「マンション購入」は今が最大のチャンス!
ここまで読んで、「ルールも厳しいし、面倒なことも多い。
やっぱり一生賃貸のほうが気楽でいいや……」と思ったかもしれません。
しかし、ちょっと待ってください。 この「見えない家事とルール」を知った今のあなたにとっては、間違いなく『今』がマイホーム購入の最大のチャンスなのです。

理由①:地雷を回避できる「知識」を手に入れたから
今回お伝えした「駐車場・駐輪場の空き状況」「エレベーターの基数」「管理組合の状況」は、購入前に不動産会社に確認すればすべて事前にわかることばかりです。 「知らずに買って後悔する人」が多い中、あなたはこの記事を読んだことで「地雷物件を避けて、本当に価値のあるマンションを選べる目」をすでに持っています。
ルールをクリアした物件さえ選べば、分譲マンションの快適さは賃貸の比ではありません。

理由②:「子どもの成長」は待ってくれないから
家を買う最大の恩恵を受けるのは、実は子どもたちです。足音を気にして賃貸で「走らないで!」と怒り続ける日々から解放され、広々としたリビングでのびのびと過ごせる時間は、子どもが小さいうちの「今」しかありません。 面倒なルールがあったとしても、家族の笑顔と快適な住環境(高品質な断熱性や防音性、セキュリティ)はお金には代えられない価値があります。

理由③:金利と資産形成のタイムリミット
現在、住宅ローン金利は少しずつ変化の兆しを見せていますが、歴史的に見ればまだまだ「超低金利」の時代です。家賃はいくら払っても自分のものになりませんが、マンションはローンを完済すれば「資産」として手元に残ります。早く決断すればするほど、ローンの完済年齢が早まり、老後の安心に直結します。


まとめ:ルールを味方につけて、最高のマイホームを!
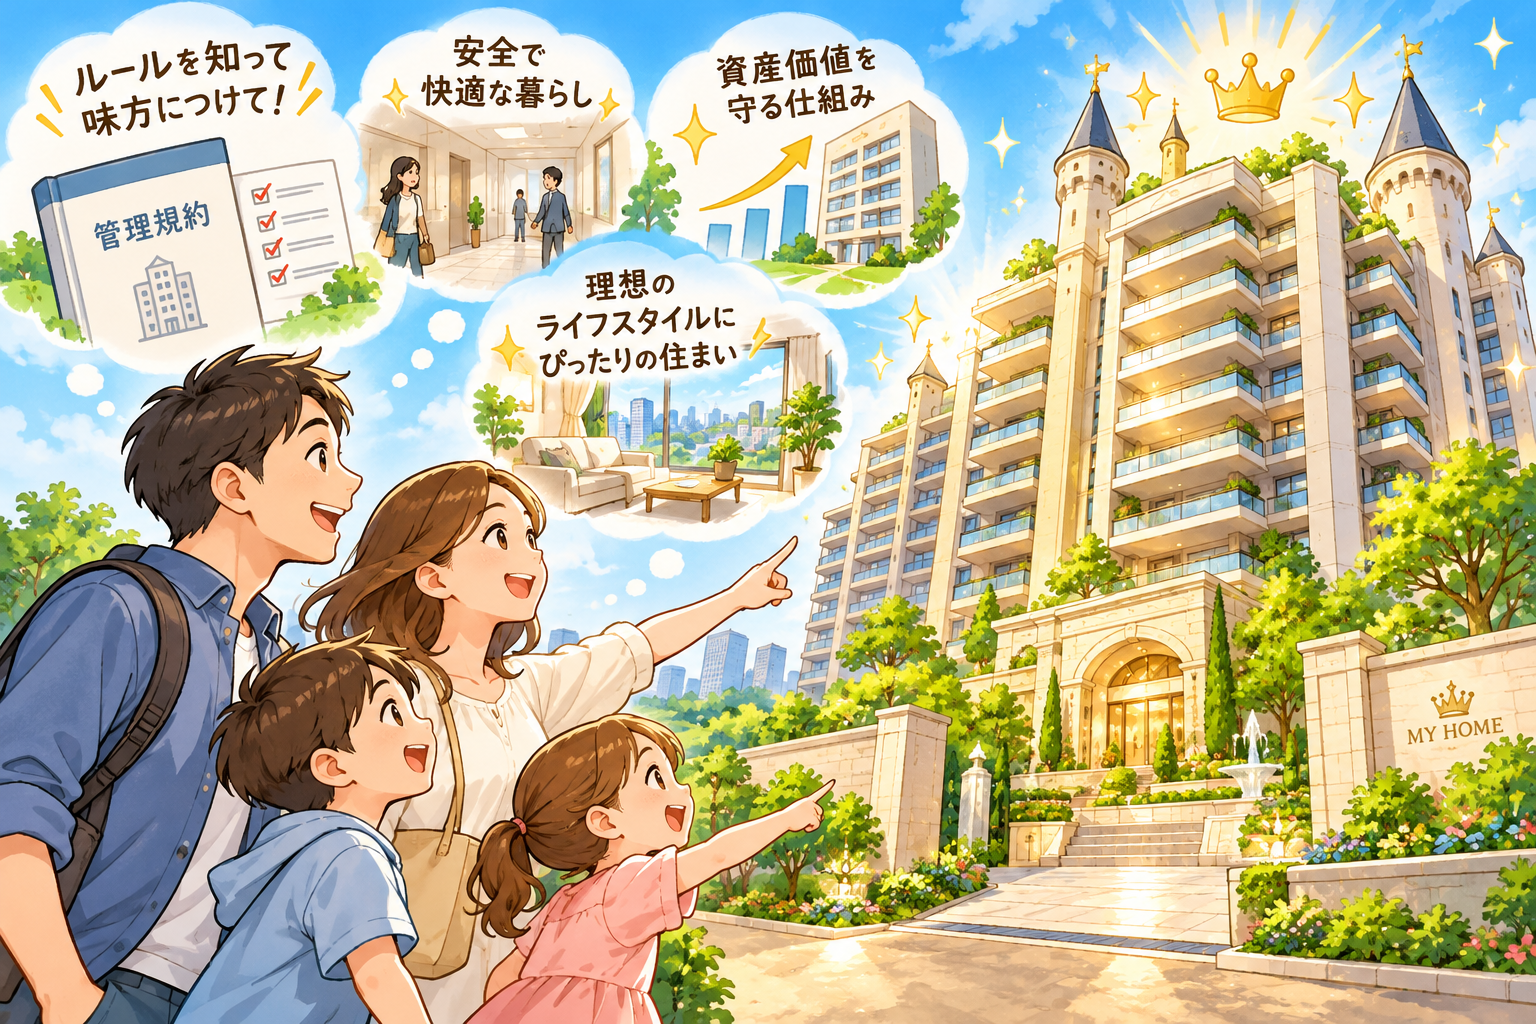
憧れのマンション生活には、確かに賃貸時代にはなかった「見えない家事とルール」が存在します。 しかし、それは「資産価値を守り、安全で快適な暮らしを維持するための仕組み」でもあります。事前にしっかりとリサーチし、自分たちのライフスタイルに合った物件を選べば、これほど心強いマイホームはありません。知識武装をした今こそ、自信を持って一歩を踏み出してみませんか? あなたの家族にとって「最高のお城」になるマンションは、必ず見つかります!
矢島不動産と一緒に「最高のお城」を見つけていきましょう♪♪


第4回 マンション1階における防犯対策

売買部の下角(しもかど)です。
今回はマンション1階物件における侵入リスクと具体策について紹介いたします。
1階だけでなくマンション居住者が安心して生活するためには専門的な防犯対策が不可欠です。1階特有のリスク要因も含めて、誰でも実践できる効果的な防犯対策および設備導入案を説明いたします。


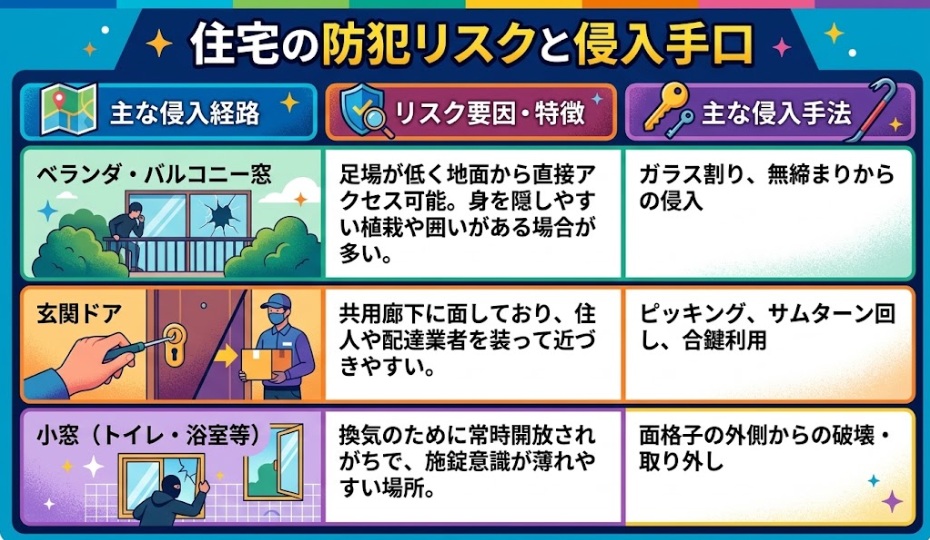
1. マンション1階の防犯上のリスクと侵入経路

警察庁のデータ等においても、マンション低層階への侵入手段の多くは「無締まり(鍵のかけ忘れ)」または「ガラス破り」によるものです。1階部分には以下のような固有の防犯的弱点が存在します。


file 333-1.jpg


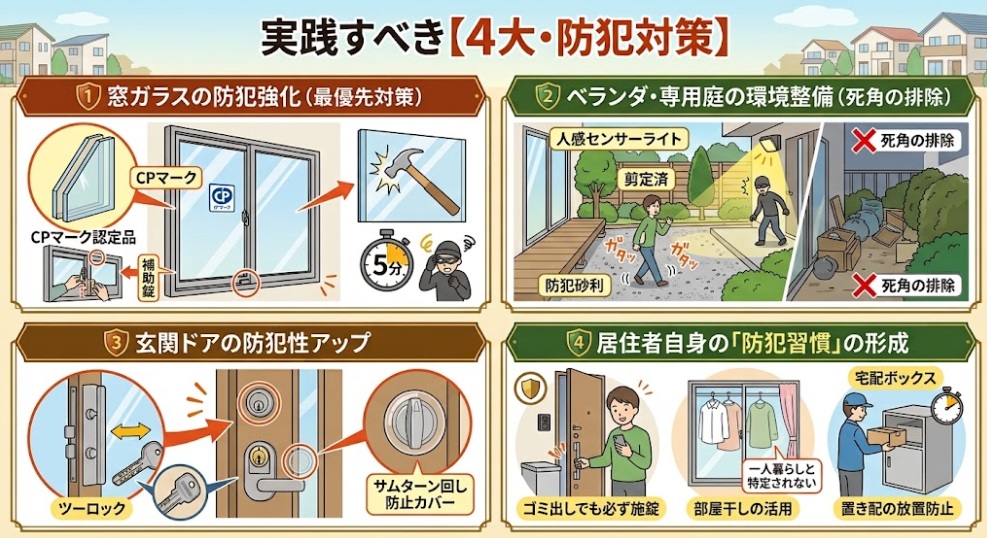
2. 実践すべき【4大・防犯対策】

① 窓ガラスの防犯強化(最優先対策)
泥棒の侵入経路として最も利用されるベランダ窓への対策です。「侵入に5分以上かかると約7割の泥棒が諦める」という特性を活用します。
防犯フィルムの施工: 窓ガラス全体に 厚手の防犯フィルム(CPマーク認定品)を貼ることで、ハンマー等での叩き割り・貫通を防ぎます。
補助錠の取り付け: サッシの上部と下部にワンタッチ式の補助錠を追加し、クレセント錠(中央の鍵)を解錠されても開かない状態を作ります。
防犯ガラス(複層膜入りガラス)への交換: 非常に強度が高く、打ち破りによる侵入を防ぐ最も強固な対策です。


② ベランダ・専用庭の環境整備(死角の排除)
泥棒は「人の目」を極端に嫌います。外からの視線を遮りすぎない視認性の確保が重要です。
防犯砂利の敷設: 歩くと「ジャリジャリ」と大きな足音が鳴る防犯砂利をベランダや庭に敷き詰め、音で威嚇します。
植栽・物置の配置見直し: 高い樹木や視界を遮るフェンスは、泥棒の隠れ場所になります。適度に剪定し、足場になるような物を置かないようにします。
人感センサーライトの設置: 人を検知して自動点灯するライトを設置することで、夜間の侵入者を光で照らし出します。


③ 玄関ドアの防犯性アップ
玄関は住まいの顔であり、ピッキングや不正開錠への防御を固める必要があります。
ツーロック(2重鍵)の徹底: 鍵を2つ設置することで、ピッキングにかかる時間を2倍以上に引き延ばします。
ディンプルキーの採用: 構造が複雑で複製やピッキングが極めて困難なディンプルキーへ変更します。
サムターン回し防止カバー: ドアの隙間や郵便受けからの器具挿入による解錠(サムターン回し)を防ぎます。


④ 居住者自身の「防犯習慣」の形成
ハード面だけでなく、日頃の意識(ソフト面)が防犯の基礎となります。

◎短時間の外出でも必ず施錠: 「ゴミ出しだけ」「近くのコンビニまで」といった数分の外出時の無締まりを絶対に防ぎます。
◎洗濯物の干し方の工夫: 一人暮らしの女性と分かるような衣類の外干しは避け、部屋干しや防犯カバーを活用します。
◎置き配の放置防止: 玄関前に荷物を長時間放置すると「不在」を周知してしまうため、宅配ボックスや日中受け取りを活用します。


file 333-2.jpg


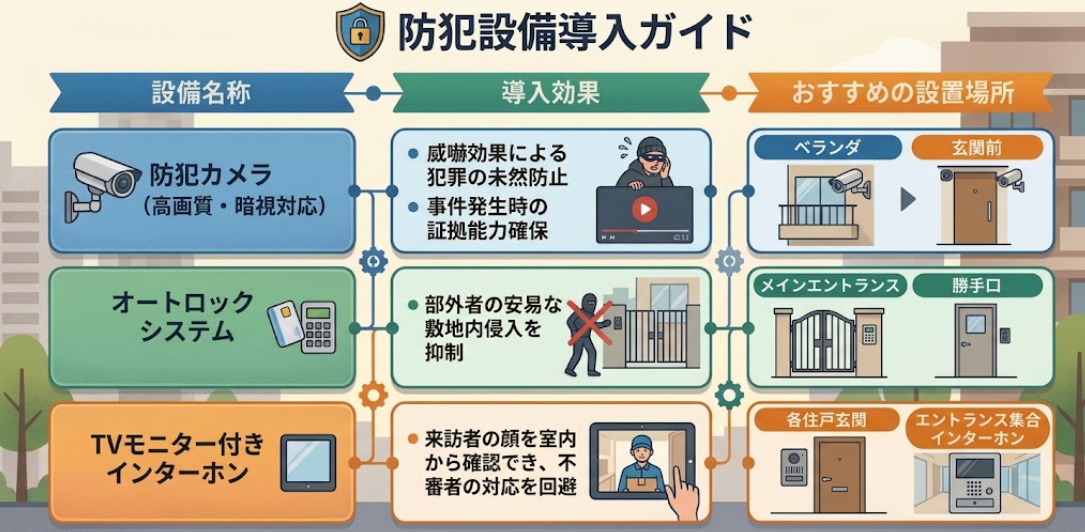
3. 防犯設備

個人での対策が望ましい推奨システムです。


4. まとめ・今後のステップ

マンション1階の防犯対策で最も重要なのは、「侵入に時間がかかりそう」「周りから見えやすくて目立つ」と泥棒に思わせることです。

1.まずは手軽にできる「補助錠の設置」や「防犯砂利の設置」から着手する。

2.窓ガラスへの「防犯フィルム施工」を順次進める。

3.防犯カメラ設置等について、検討する。

住宅ローン控除で知っておきたい5つのポイント

こんにちは!
売買部の斎藤です(^^)/

まずは・・・
このたびの豪雨により被害に遭われた皆様に、心よりお見舞い申し上げます。
各地で大雨による被害が報じられており、不安な時間を過ごされている方も多くいらっしゃることと思います。
被害に遭われた地域の皆様が、一日も早く穏やかな日常を取り戻されますことを心よりお祈り申し上げます。

さて、今回は住宅ローン控除についてです!
皆様の参考になれば嬉しいです。(^^)


住宅を購入する際、多くの方が利用する制度の一つが「住宅ローン控除」です。住宅ローンを利用してマイホームを取得した場合、一定の条件を満たせば所得税や住民税の一部が軽減されるため、家計への負担を抑えられる大変魅力的な制度です。しかし、制度には細かなルールがあり、内容を十分に理解していないと、本来受けられる控除が受けられなかったり、思わぬ税負担が発生したりすることもあります。今回は、住宅ローン控除を利用するうえで押さえておきたい5つのポイントをご紹介します。

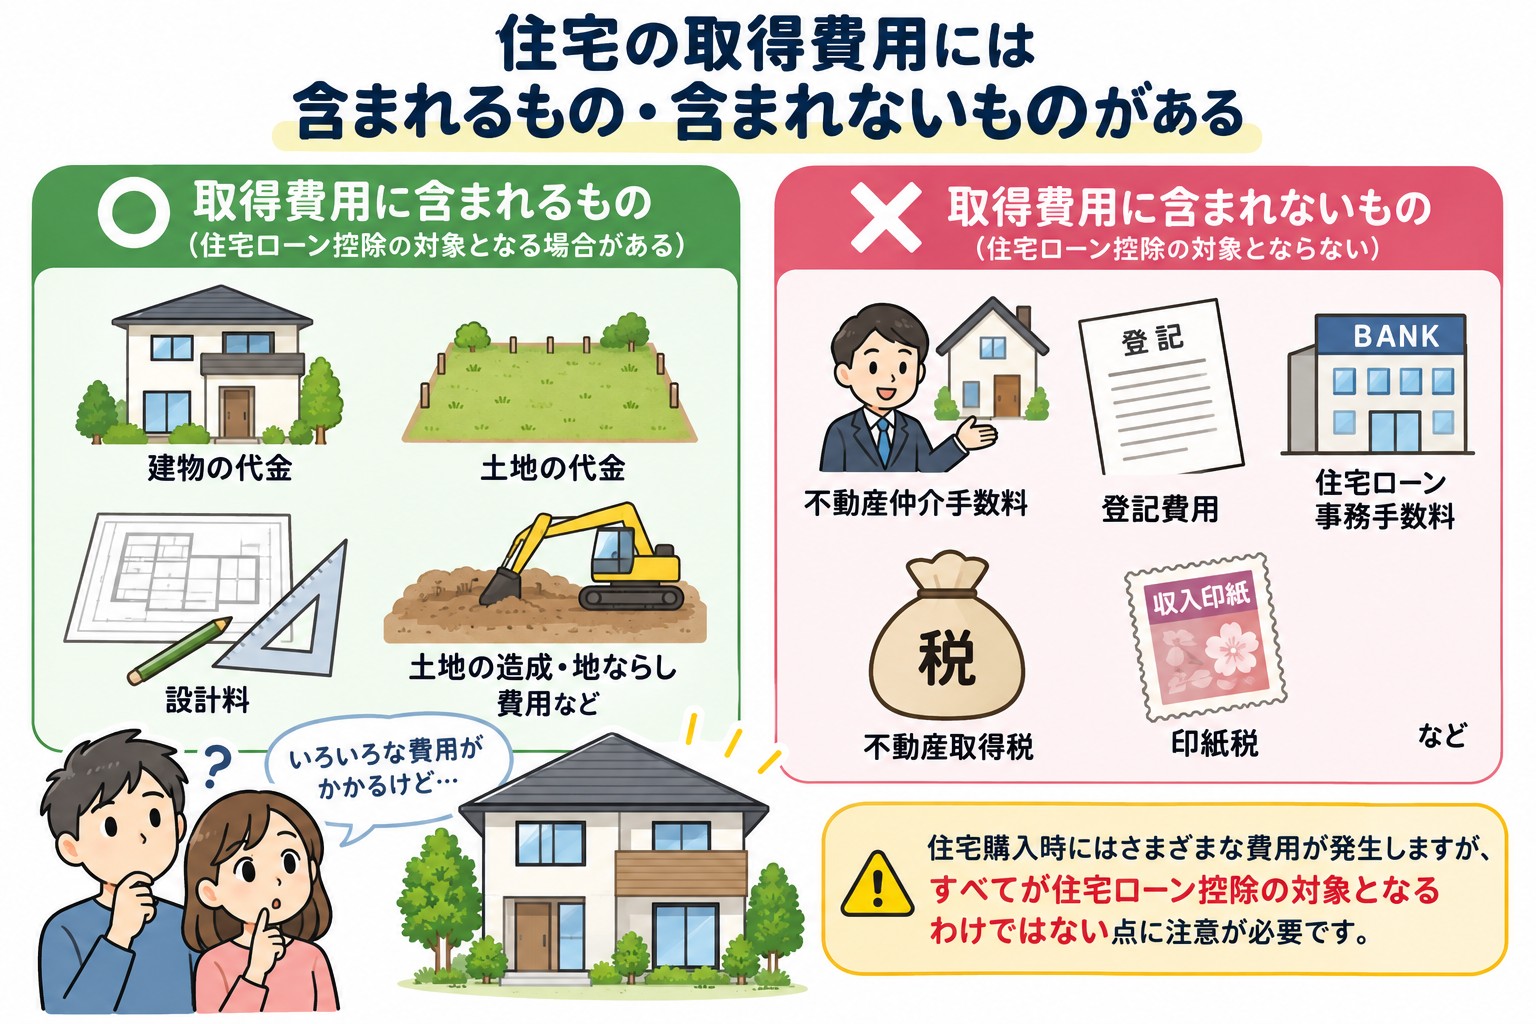
① 住宅の取得費用には含まれるもの・含まれないものがある

住宅ローン控除の対象となる取得費用には、建物や土地の代金だけでなく、設計料や土地の造成・地ならし費用などが含まれる場合があります。一方で、不動産仲介手数料や登記費用、住宅ローン事務手数料、不動産取得税、印紙税などは取得費用には含まれません。住宅購入時にはさまざまな費用が発生しますが、すべてが住宅ローン控除の対象となるわけではない点に注意が必要です。

file 329-1.jpg

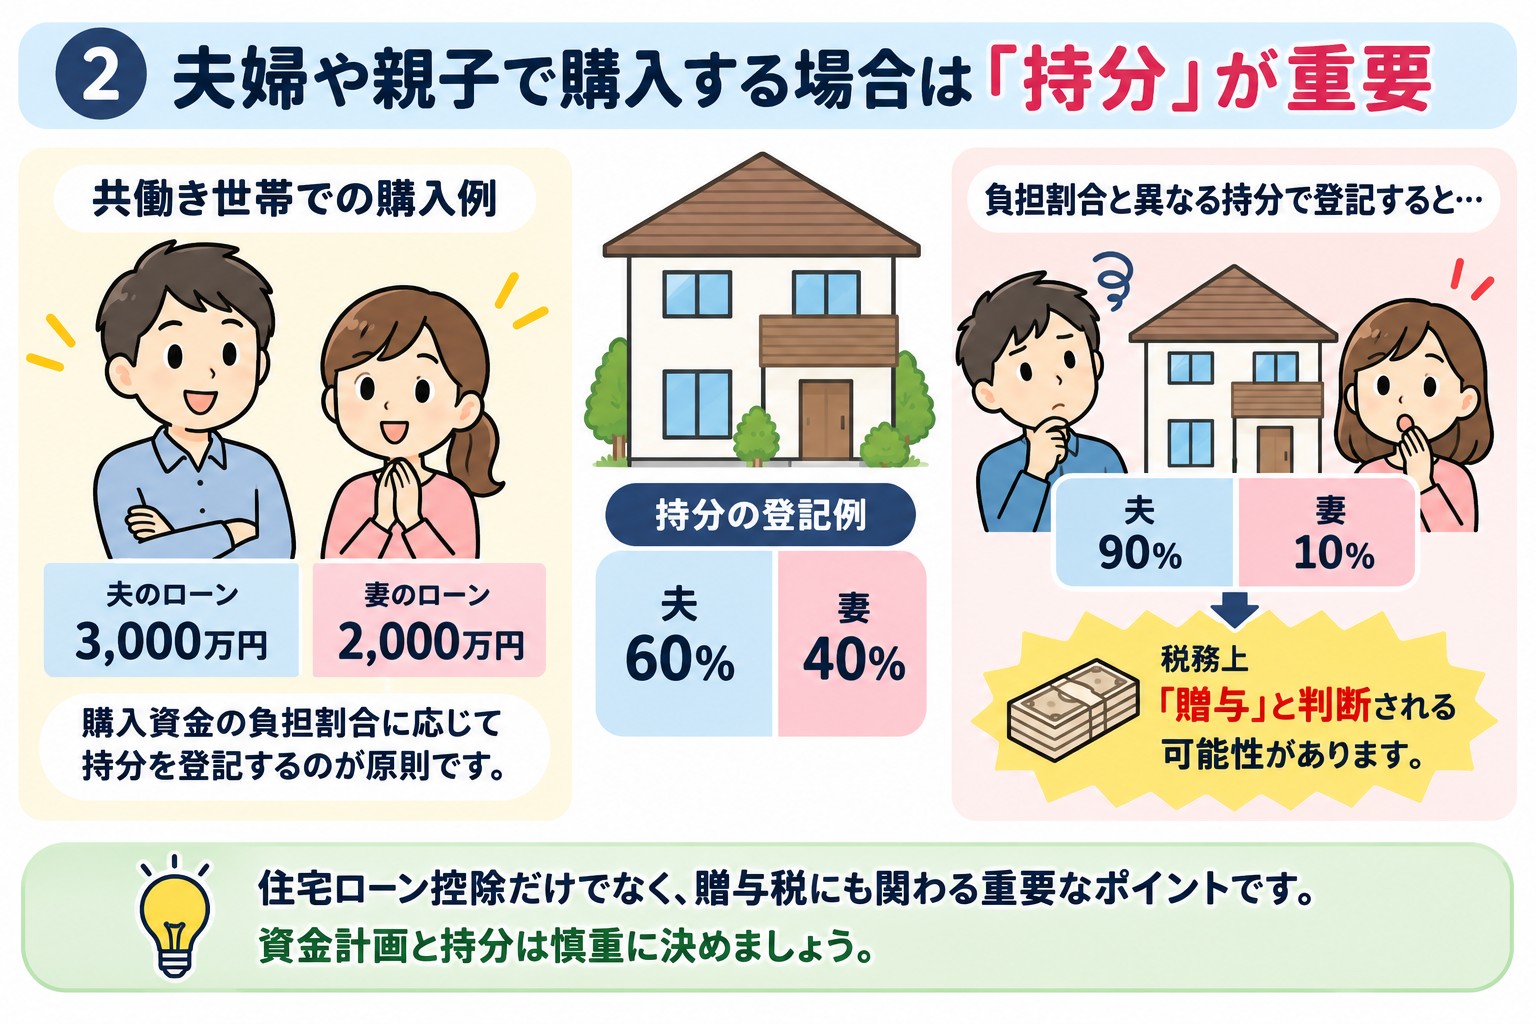
② 夫婦や親子で購入する場合は「持分」が重要

共働き世帯では、ペアローンや収入合算を利用して住宅を購入するケースが増えています。この場合、住宅の持分は実際の購入資金や借入額に応じて登記することが原則です。例えば、購入代金の負担割合と異なる持分で登記をすると、税務上「贈与」と判断される可能性があります。住宅ローン控除だけでなく、贈与税にも関わる重要なポイントとなるため、資金計画と持分は慎重に決めましょう。

file 329-2.jpg

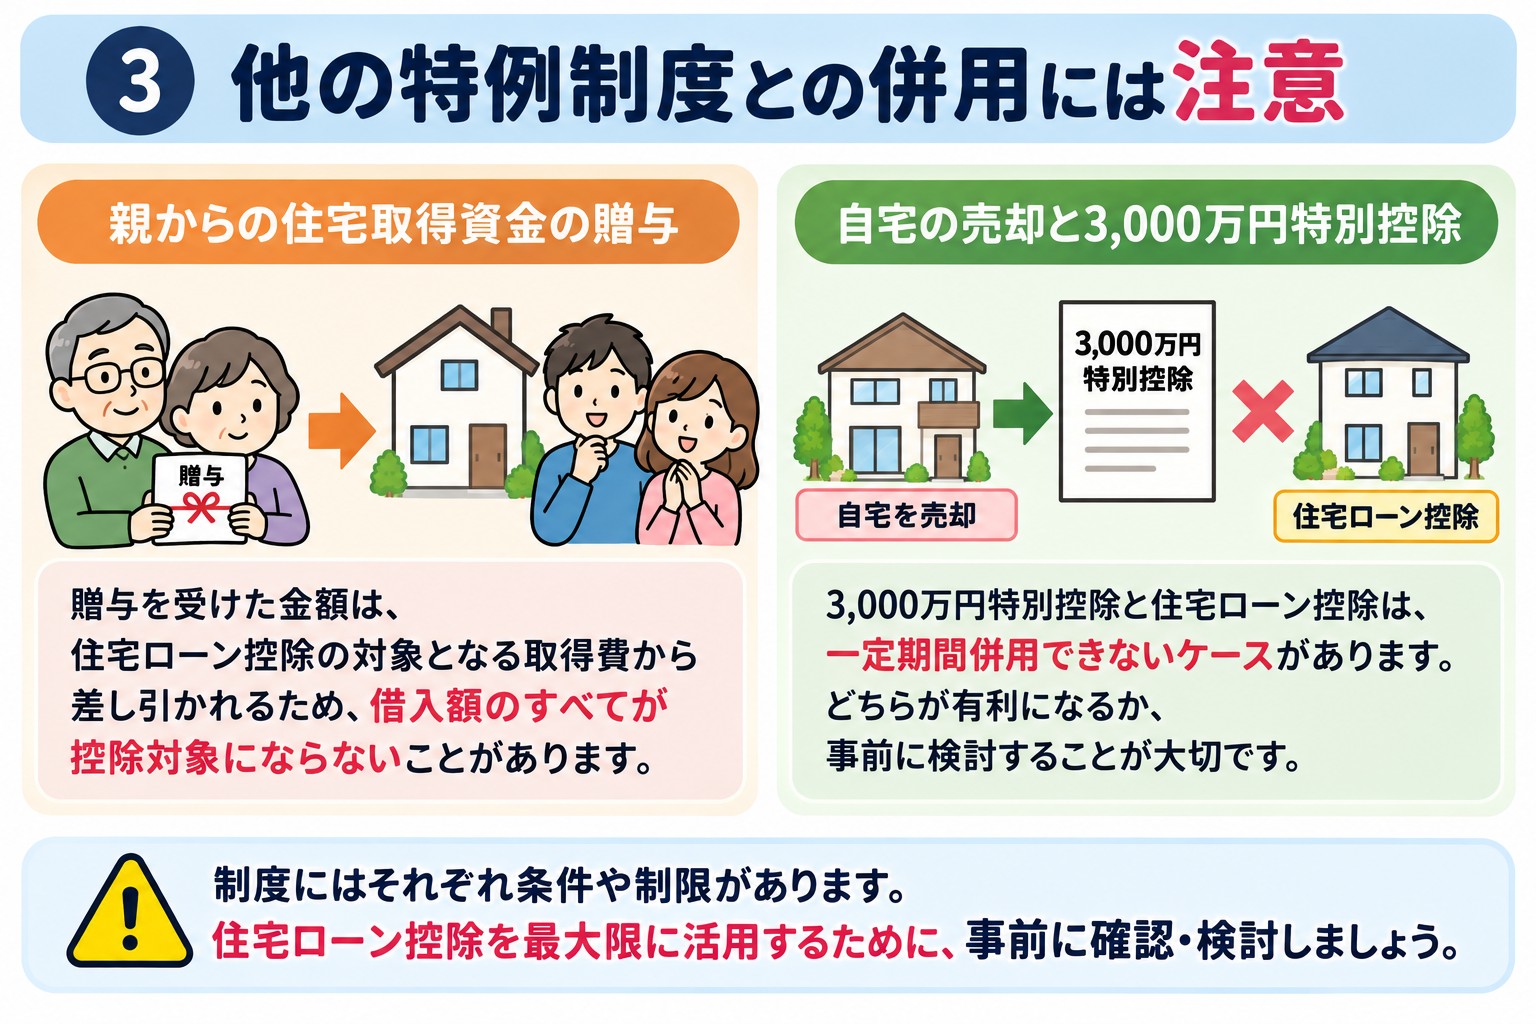
③ 他の特例制度との併用には注意

親などから住宅取得資金の贈与を受ける場合や、自宅を売却して3,000万円特別控除を利用する場合は、住宅ローン控除との関係に注意が必要です。贈与を受けた金額は住宅ローン控除の対象となる取得費から差し引かれるため、借入額のすべてが控除対象にならないことがあります。また、3,000万円特別控除と住宅ローン控除は一定期間併用できないケースがあるため、どちらが有利になるか事前に検討することが大切です。

file 329-3.jpg

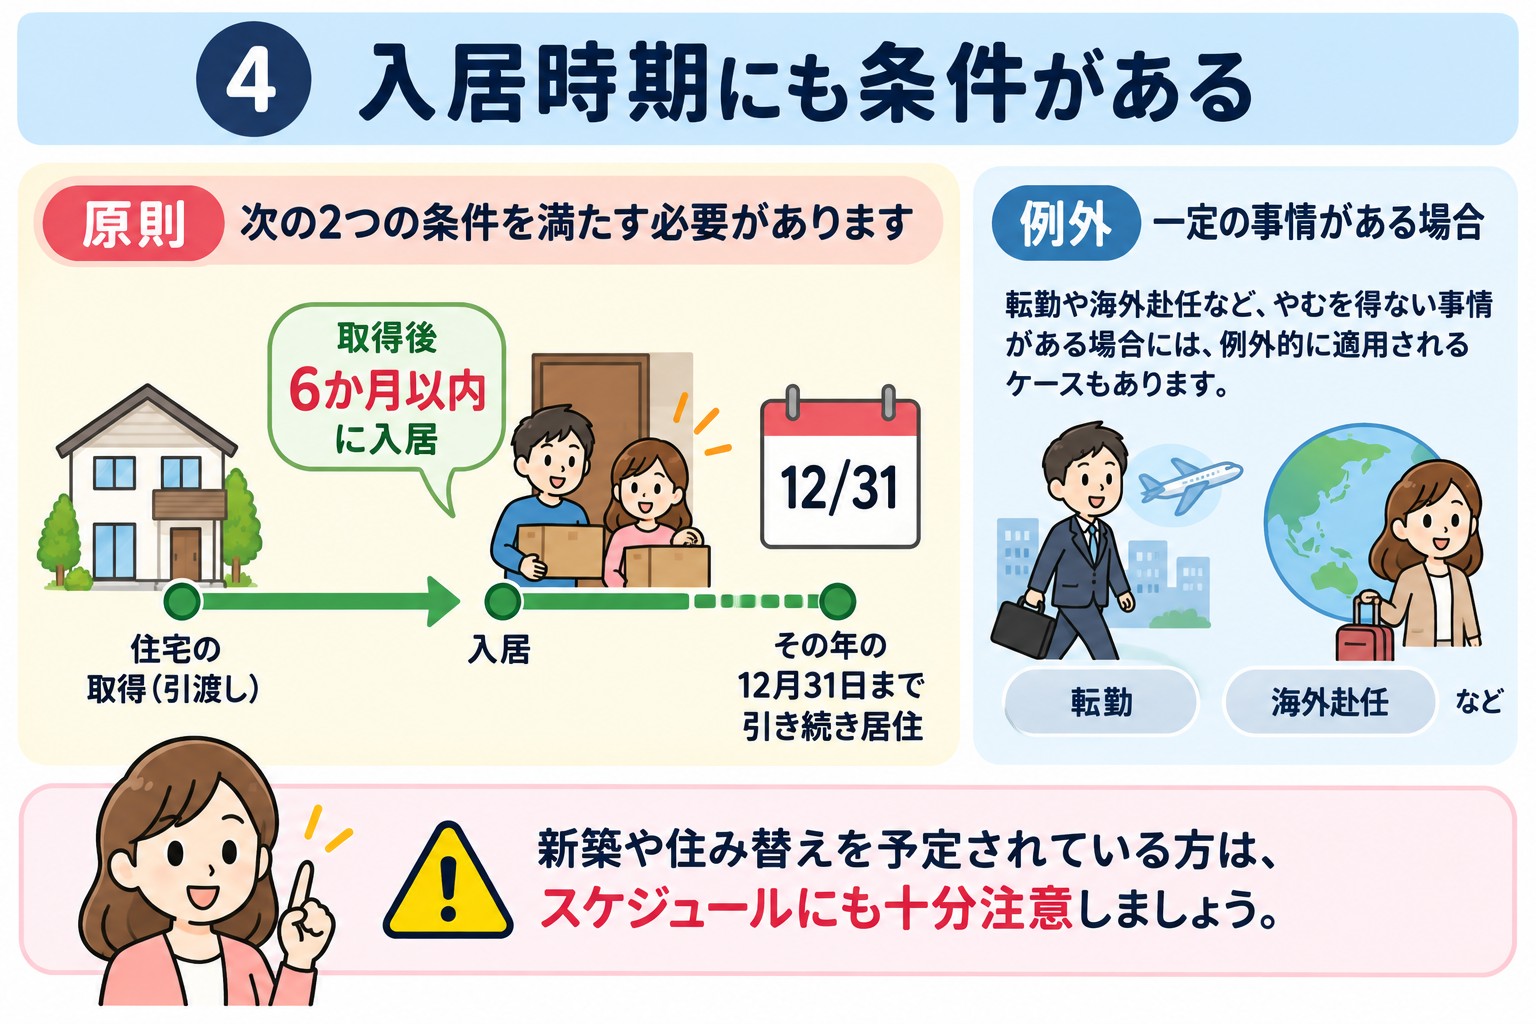
④ 入居時期にも条件がある

住宅ローン控除を受けるためには、住宅取得後6か月以内に入居し、その年の12月31日まで引き続き居住していることが原則となります。ただし、転勤や海外赴任など一定の事情がある場合には例外的に適用されるケースもあります。新築や住み替えを予定されている方は、スケジュールにも十分注意しましょう。

file 329-4.jpg

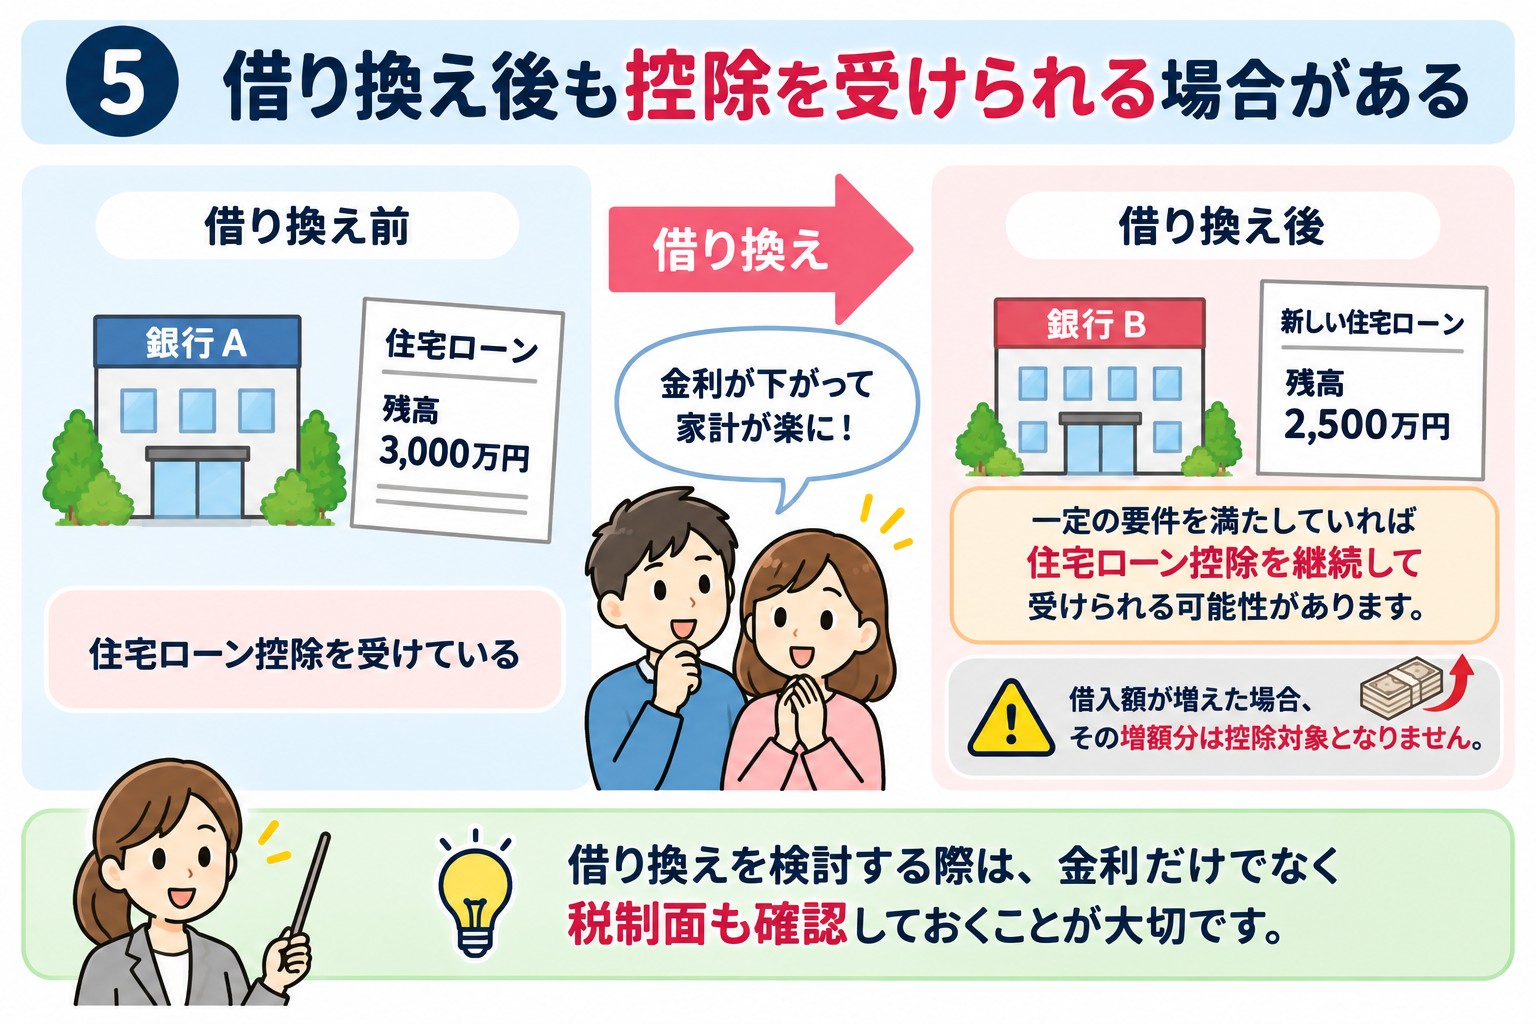
⑤ 借り換え後も控除を受けられる場合がある

住宅ローンを借り換えた場合でも、新しいローンが一定の要件を満たしていれば、住宅ローン控除を継続して受けられる可能性があります。ただし、借り換えによって借入額が増えた場合、その増額分は控除対象とならないことがあります。借り換えを検討する際は、金利だけでなく税制面も確認しておくことが大切です。

file 329-5.jpg

★☆★ まとめ ★☆★

住宅ローン控除は、住宅購入後の負担を軽減できる非常にメリットの大きな制度ですが、適用条件や他制度との関係など、知っておきたいポイントが数多くあります。購入方法や資金計画によって注意点も異なるため、住宅購入を検討される際は、制度を正しく理解したうえで進めることが重要です。

「自分の場合は住宅ローン控除を利用できるの?」「ペアローンと収入合算はどちらが良い?」など、ご不明な点がございましたら、お気軽にご相談ください。お客様一人ひとりに合った資金計画をご提案いたします。

政策金利1%時代へ――金利上昇で東京の不動産価格はどう変わる?

file 324-1.jpg


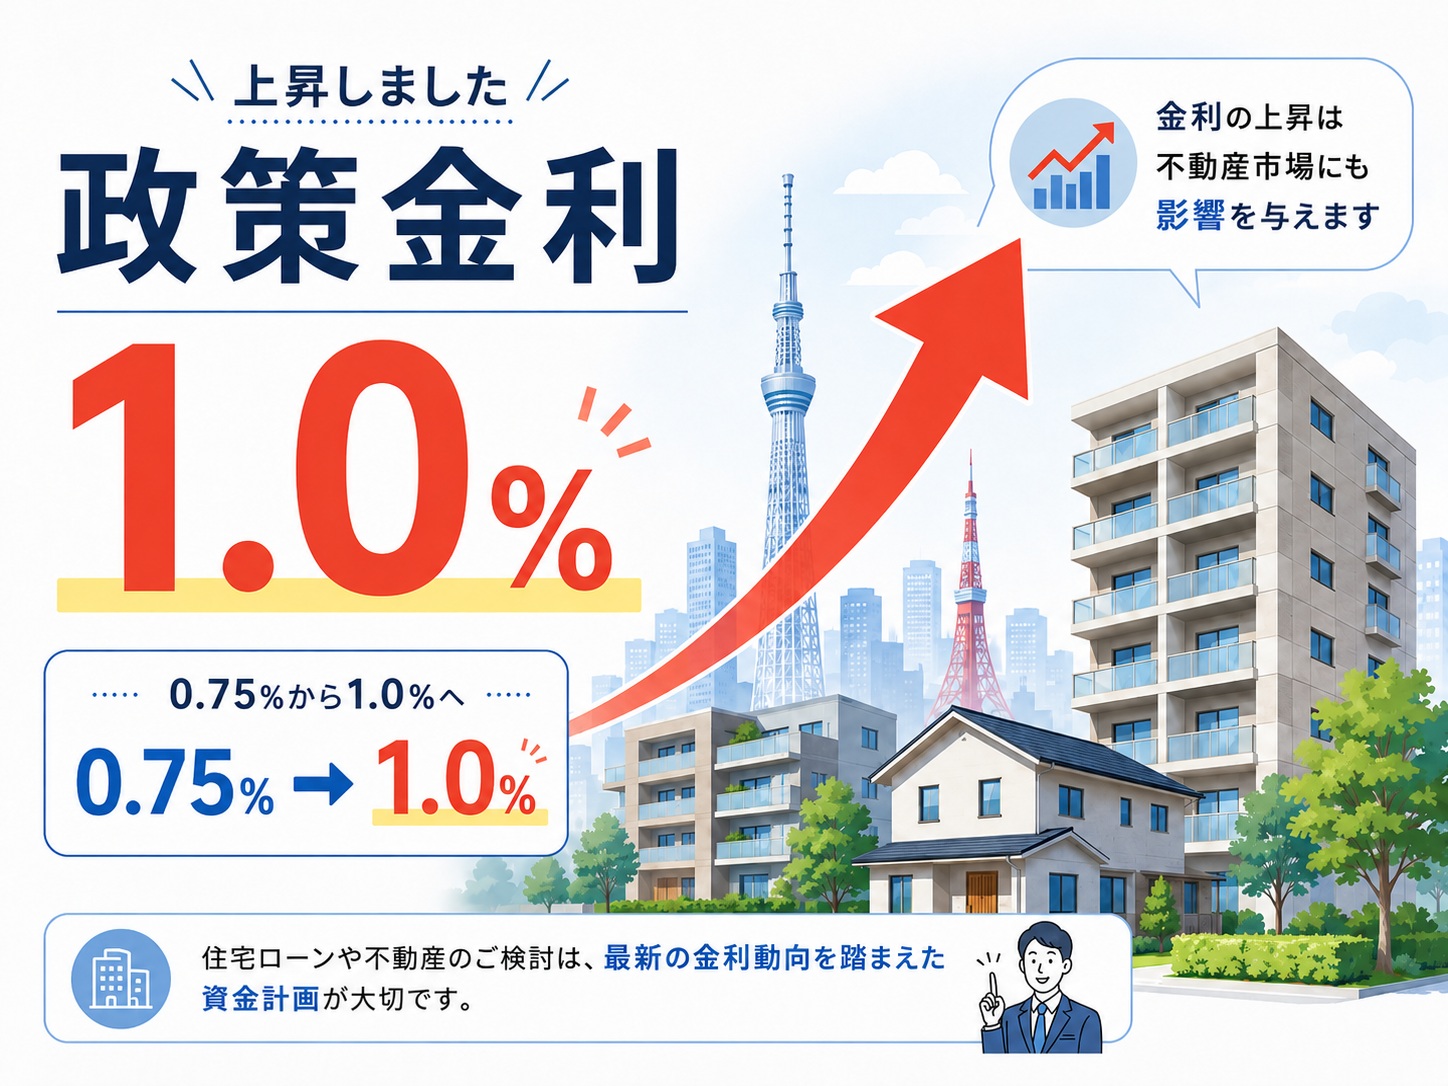
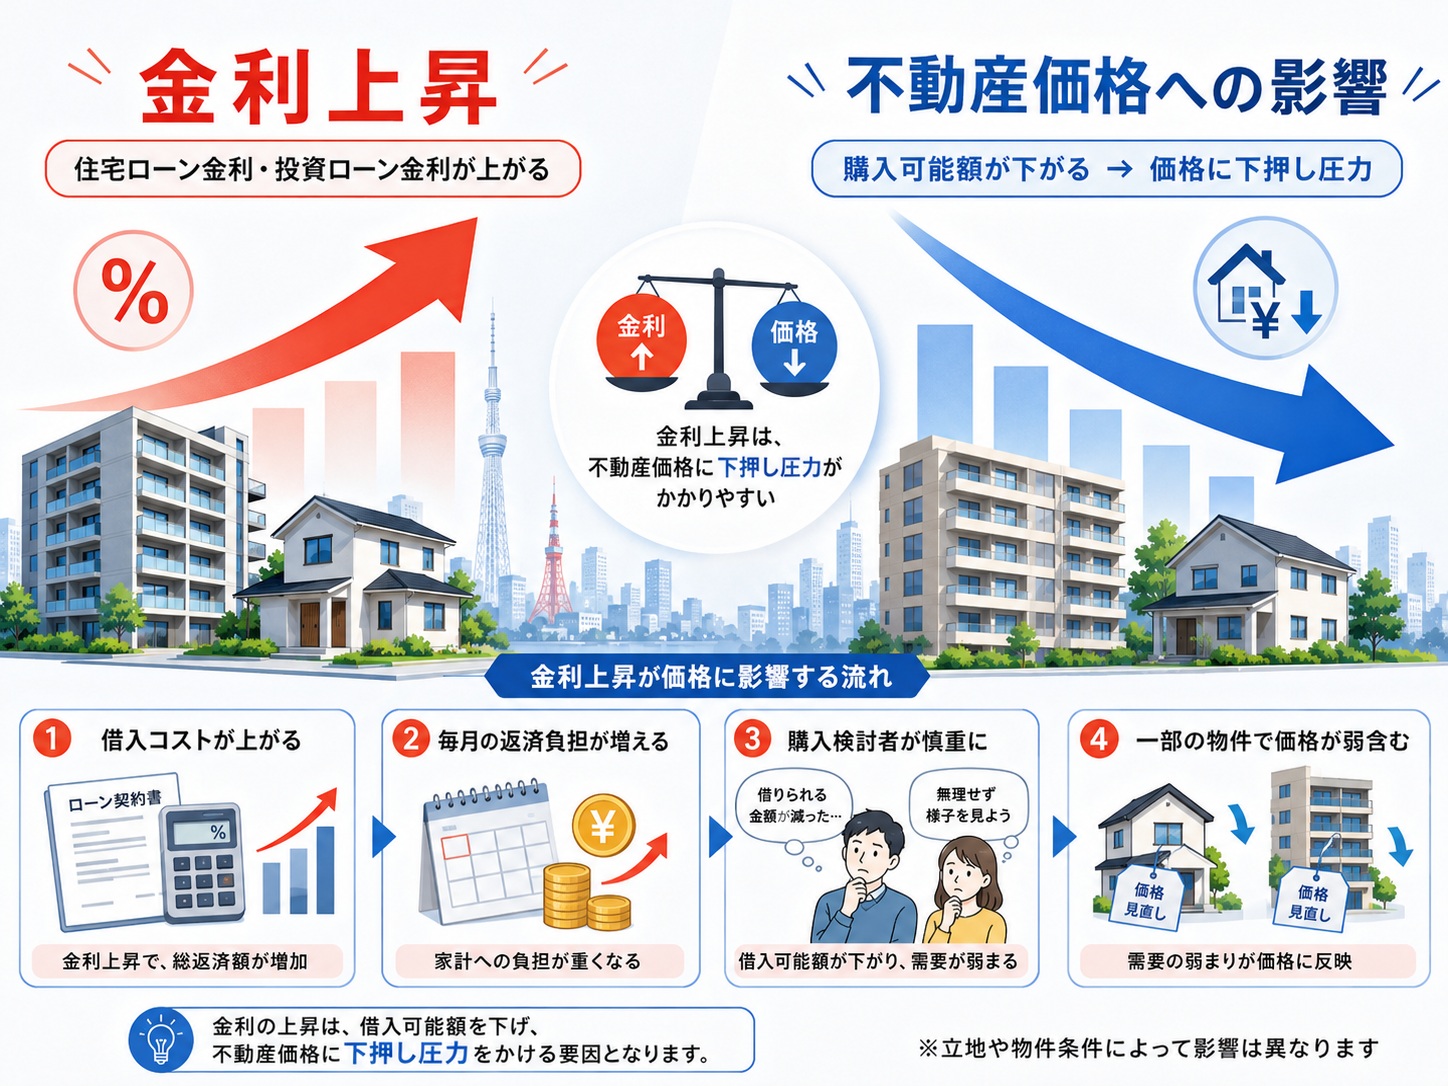
日本銀行は2026年6月、政策金利を1.0%程度に引き上げ、7月31日の金融政策決定会合では1.0%程度に据え置くことを決定しました。長く続いた「超低金利時代」から、日本の不動産市場も本格的な金利上昇局面に入ったといえます。

ただし、政策金利が1%になったからといって、住宅ローンや不動産投資ローンの金利が一律1%になるわけではありません。それでも金融機関の調達コストが上がれば、変動金利型の住宅ローンや投資用ローンにも、徐々に影響が及ぶ可能性があります。

金利が上昇すると、同じ金額を借りても毎月の返済額は増えます。その結果、購入希望者が借りられる金額が小さくなり、「予算を下げる」「購入を見送る」といった動きが増えることが考えられます。投資用不動産では、借入金利の上昇によって手残りが減るため、投資家がこれまで以上に高い利回りを求めるようになります。利回りを高くするためには購入価格を抑える必要があり、不動産価格にとっては下落要因となります。

では、東京の不動産価格は今後すぐに下がるのでしょうか。

file 324-2.jpg


実際には、東京の不動産価格が一斉に大きく下落する可能性は、現時点では高くないと考えられます。都心部を中心に住宅需要が強いことに加え、土地代・建築費・人件費の上昇、新築物件の供給不足などが価格を支えているためです。国土交通省の2026年第1四半期の調査でも、主要都市の住宅地・商業地はすべて上昇しています。

一方で、市場には少しずつ変化も見られます。2026年4月の首都圏中古マンション市場では、成約㎡単価は前年同月比5.9%上昇したものの、成約件数は1.2%減少し、在庫件数は2.7%増加しました。価格はまだ高いものの、買主が物件を慎重に選び始めていることがうかがえます。

file 324-3.jpg


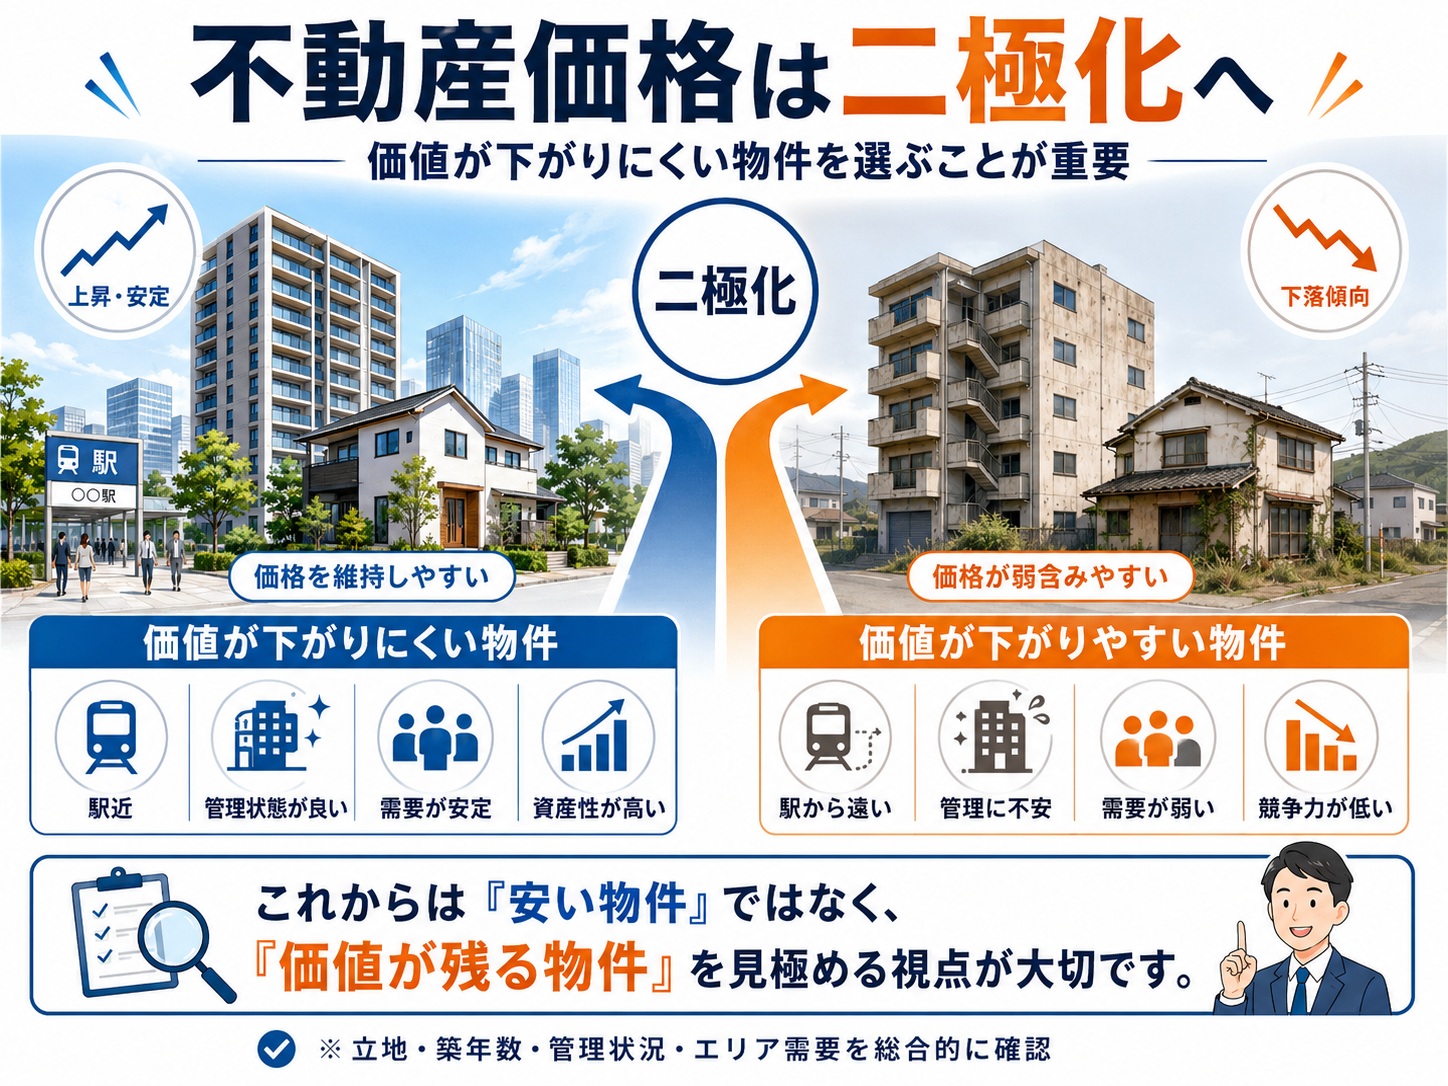
今後の東京市場では、駅に近い物件、管理状態の良いマンション、賃貸需要の強いエリアなどは価格を維持しやすい一方、利便性が低い物件や価格設定が相場より高い物件は、売却まで時間がかかる可能性があります。つまり、全体が一律に下がるというより、物件による価格差が広がる「二極化」が進むと考えられます。

金利上昇時代の不動産購入では、「今買うか、待つか」だけでなく、金利がさらに上昇しても返済を続けられるか、固定金利と変動金利のどちらが合っているか、物件価格に割高感がないかを確認することが重要です。不動産価格と融資条件を総合的に比較し、無理のない資金計画を立てることが、これまで以上に求められています。

第3回 不動産の調査 ~物件と債権~

下角(しもかど)です。
さて第3回目より【不動産の調査】について触れたいと思います。
今回は『物権と債権』主に『物件』の説明を中心に行います。

~ 物権と債権 ~
民法に規定されている権利は、「物権」と「債権」に大別されます 。

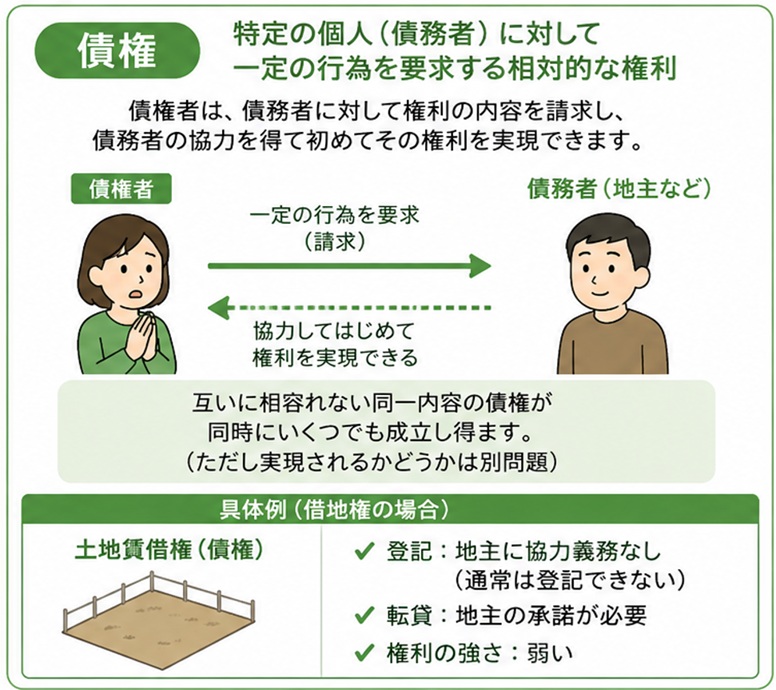
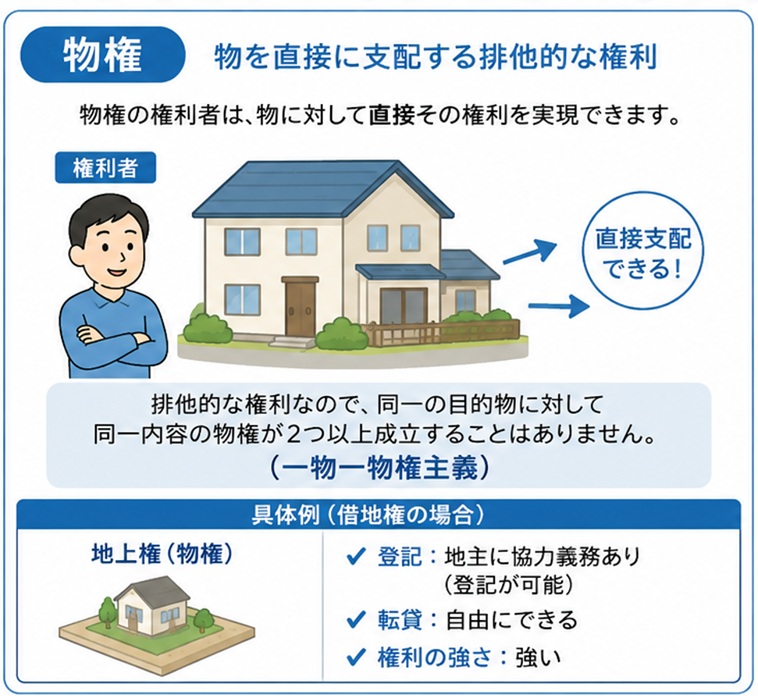
物権は、物を直接に支配する排他的な権利です 。債権は、特定の個人(債務者)に対して一定の行為を要求する相対的な権利です 。物権の権利者が物に対して直接その権利を実現できるのに対して、債権者は地主等の債務者に対して権利の内容を請求し、債務者の協力を得て初めてその権利を実現できることになります 。また、物権は排他的な権利ですから、同一の目的物に対して同一内容の物権が2つ以上成立することはありません(一物一物権主義) 。

file 323-1.jpg


それに対し債権は、互いに相容れない同一内容の債権が同時にいくつでも成立し得ます(ただし実現されるかどうかは別問題) 。
このように、物権は債権と比べて非常に強い権利です 。たとえば、借地権には、物権である地上権と債権である土地賃借権がありますが、権利の強さには、大きな違いがあります 。


file 323-3.jpg


不動産登記でいえば、地上権を登記する場合、地主には協力義務がありますが、土地賃借権は、地主に協力義務はないため、通常は地主の協力を得られず、登記をしていないことがほとんどです 。また、土地を転貸する場合、地上権は自由にできますが、土地賃借権は地主の承諾が必要です。

~ 物権について ~
①所有権
物を全面的に支配し、所有物を自由に使用・収益・処分できる権利です。法令の制限内においては、公共の福祉という見地から、都市計画法、建築基準法、農地法、借地借家法、民法上の相隣関係などによる制限を受けることを意味します。


②用益物権
他人が所有する土地を、一定の範囲で利用する権利を用益物権といい、地上権、永小作権、地役権、入会権の4つがあります。地上権は、工作物または竹木の所有を目的として他人の土地を使用する権利です。必ずしも地代の支払が成立の要件ではありません。建物所有を目的とする地上権には、借地借家法が適用されます。

また地役権は、自分の土地(要役地)の便益のために他人の土地(承役地)を利用する権利で、他人の土地を通行するための通行地役権、要役地の眺望を確保するための眺望地役権などの例が見られます。

③担保物権
債権を担保するための物権で、留置権、先取特権、質権、抵当権の4つがあります。抵当権は、債権者(=抵当権者)が目的物の引き渡しを受けず、それを担保提供者(=抵当権設定者)の使用収益に任せておきながら、借金を返済しない等の債務不履行の場合にはその目的物から優先弁済を受けることを内容とする担保物権です。優先弁済の方法としては、抵当権者が抵当権を実行して目的物を競売に付し、その代価から優先的に弁済を受けるのが原則です。

file 323-2.jpg

日銀利上げでどうなる?住宅ローンで「やってはいけない」選び方7選

こんにちは!
売買部の斎藤です!
2026年6月、日銀が政策金利を1%程度へと追加利上げを決定したニュースを見て、「これ以上金利が上がる前に早く住宅ローンを組まないと!」と焦りや不安を感じている方も多いのではないでしょうか。
その気持ち、とってもよくわかります!
マイホームという人生最大の買い物において、金利上昇による支払額の増加は大きなストレスですよね。
しかし!焦って無理なローンを組んでしまうと、数年後・数十年後の家計を深刻に圧迫し、最悪の場合はせっかくのマイホームを手放すことにもなりかねません。
今回は「金利のある世界」でマイホームを検討中の方が絶対に避けるべき、住宅ローンのNGな選び方7つを分かりやすく解説します。

【住宅ローン選びでやってはいけない7つのNG行動】

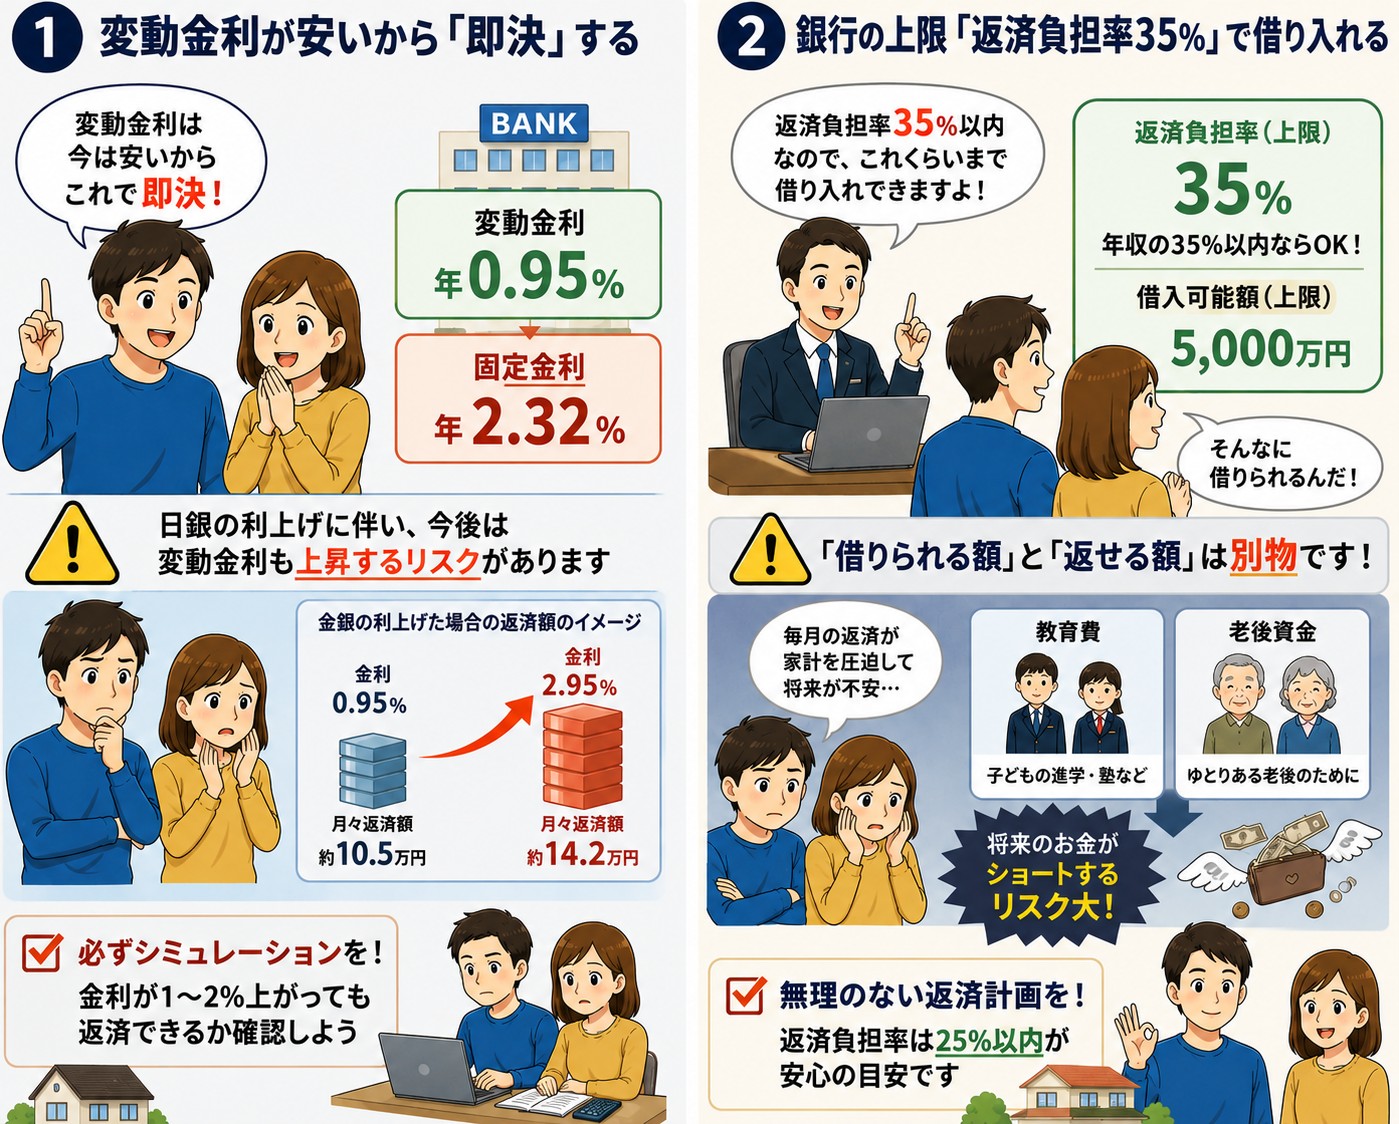
① 変動金利が安いから「即決」する
日銀の利上げに伴い、今後は変動金利も上昇するリスクがあります。「今は固定金利より安いから」という目先の理由での即決は危険です。必ず「金利が1〜2%上がっても返済できるか」をシミュレーションしてから決断しましょう。

② 銀行の上限「返済負担率35%」で借り入れる
審査に通る「借りられる額」と、無理なく「返せる額」は全く別物です。銀行の上限ギリギリで借りると、将来の教育費や老後資金が確実にショートします。

目安
危険(銀行の審査上限)額面年収の30〜35%
安心(理想の返済額)手取り年収の20〜25%以内

file 321-1.jpg


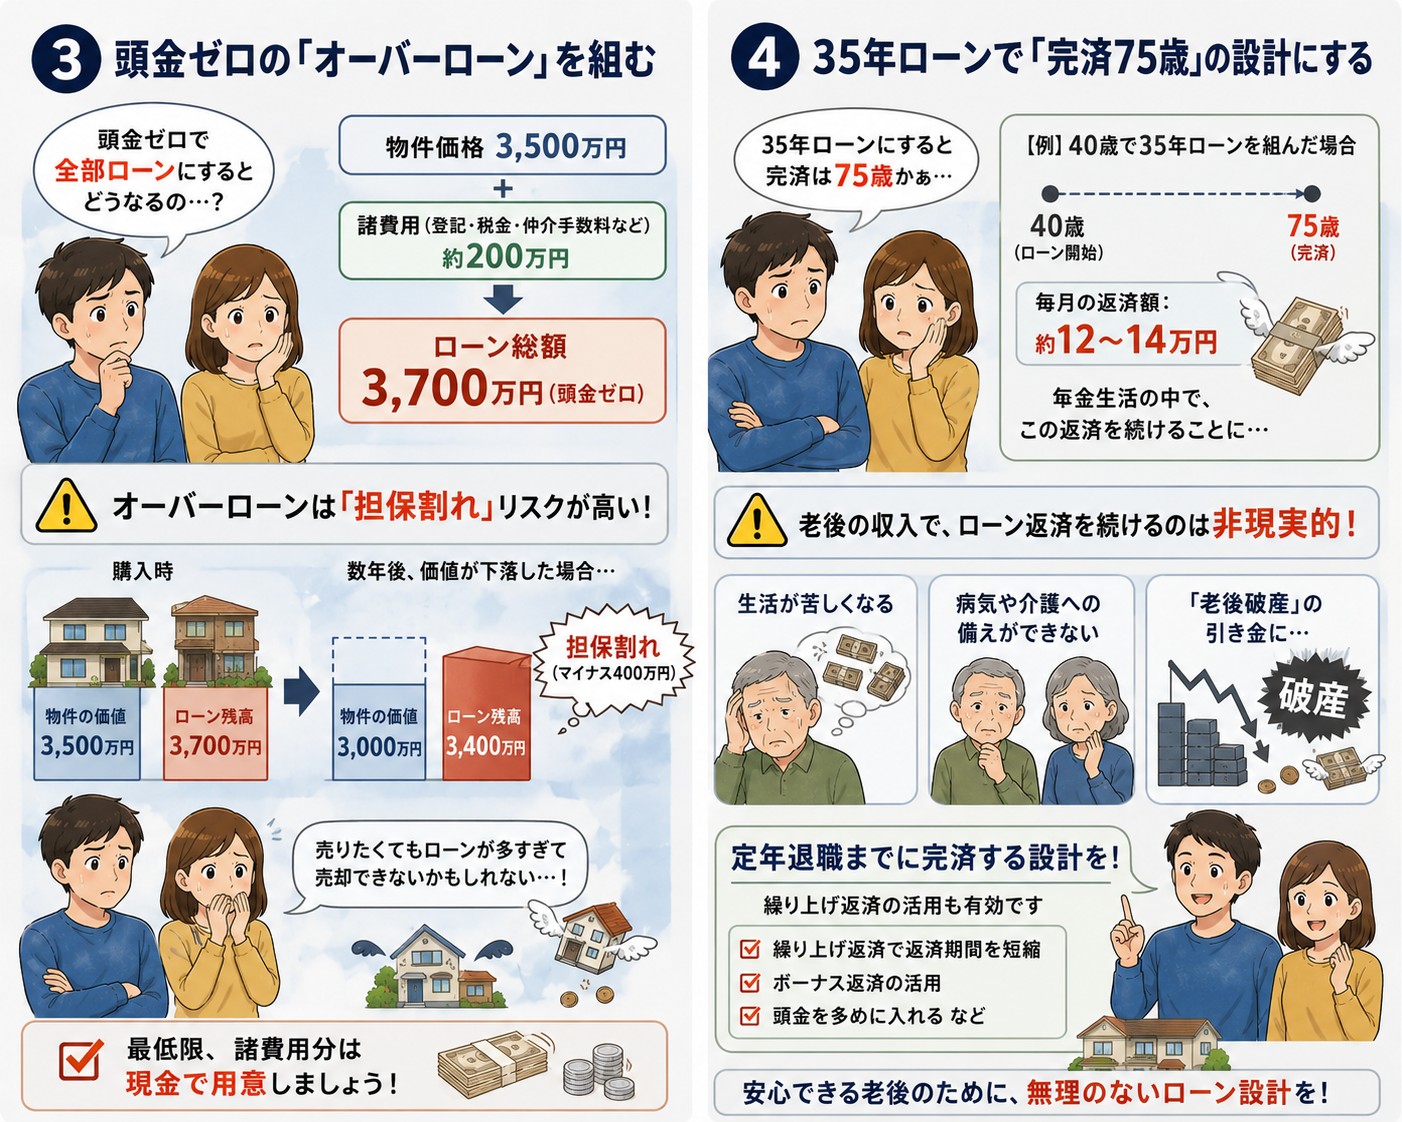
③ 頭金ゼロの「オーバーローン」を組む
物件価格に加えて、諸費用まで全額ローンで借りるのがオーバーローンです。これをすると、家の価値よりも借金が多い「担保割れ」状態になりやすく、いざという時に家を売却できなくなるリスクが跳ね上がります。最低限、諸費用分は現金で用意しましょう。

④ 35年ローンで「完済75歳」の設計にする
40歳で35年ローンを組むと完済は75歳。年金生活の中で毎月十数万円のローンを払い続けるのは非現実的であり、「老後破産」の引き金になります。定年退職までに完済できる資金計画(繰り上げ返済の活用など)が必須です。

file 321-2.jpg

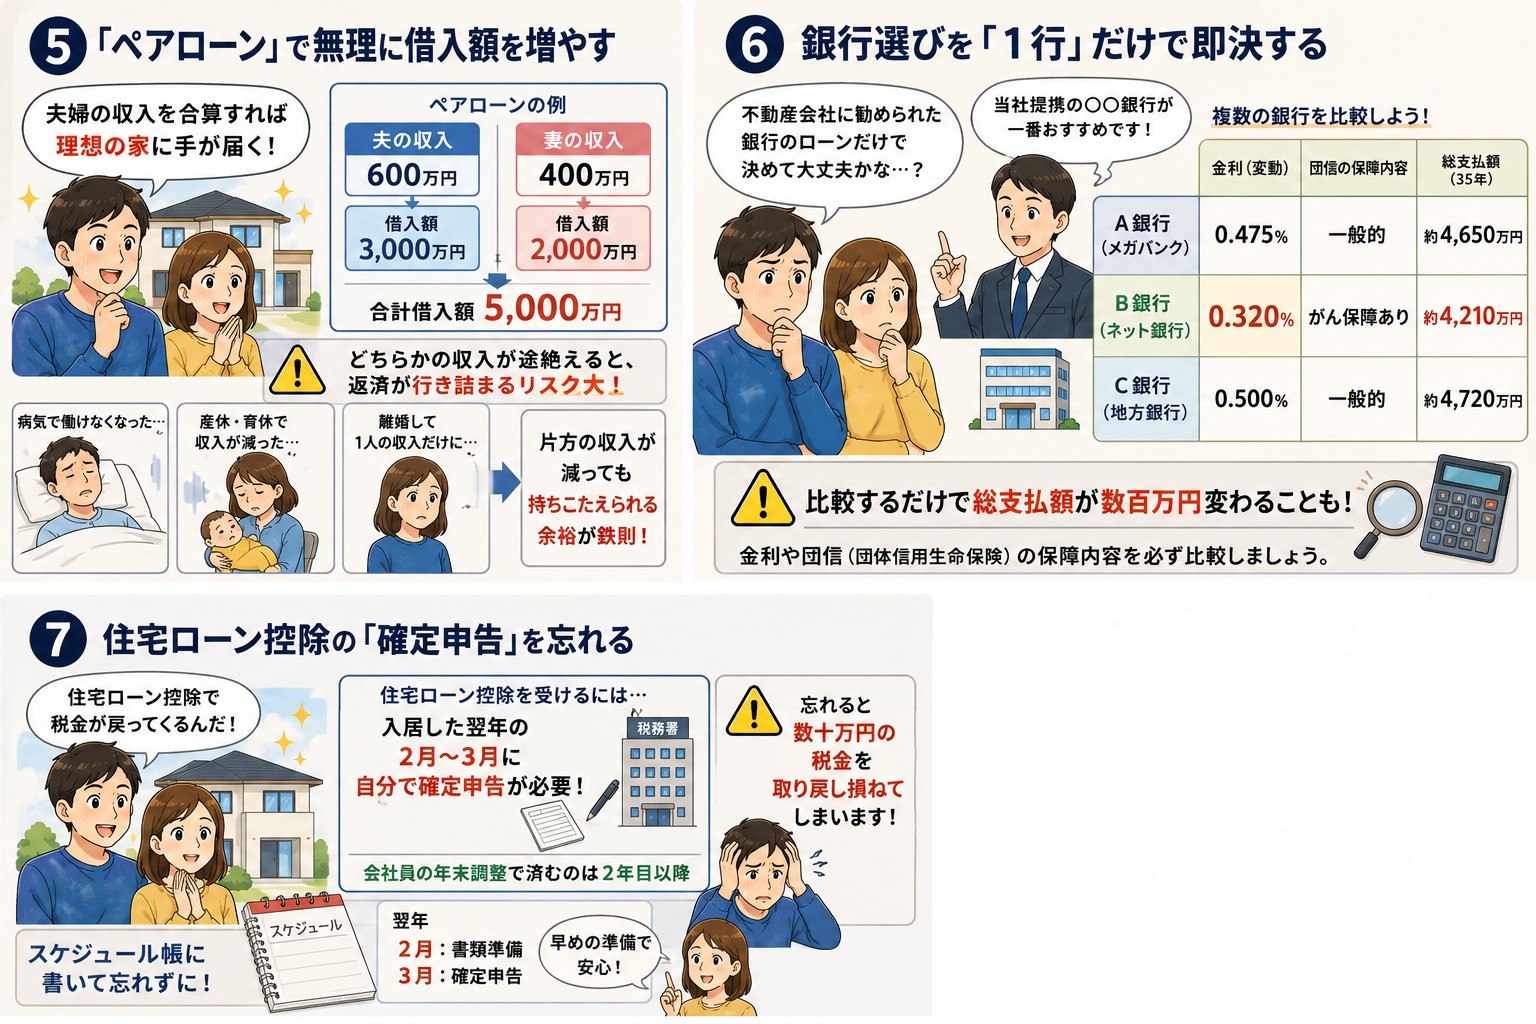
⑤ 「ペアローン」で無理に借入額を増やす
夫婦の収入を合算すれば理想の家に手が届きますが、病気、産休・育休、あるいは離婚など、どちらかの収入が途絶えた瞬間に返済が行き詰まります。片方の収入が減っても持ちこたえられる余裕を持たせることが鉄則です。

⑥ 銀行選びを「1行」だけで即決する
不動産会社に勧められた提携ローンだけで決めていませんか? ネット銀行やメガバンクなど、複数の銀行を比較するだけで総支払額が数百万円変わることも珍しくありません。金利や団信(団体信用生命保険)の保障内容を必ず比較しましょう。

⑦ 住宅ローン控除の「確定申告」を忘れる
強力な減税制度である「住宅ローン控除」ですが、入居した翌年の2月〜3月に自分で確定申告をしないと恩恵を受けられません(会社員の年末調整で済むのは2年目以降)。数十万円の税金を取り戻し損ねないよう、スケジュール帳に書いておきましょう。

file 321-3.jpg

最後に
利上げのニュースには焦りがちですが、住宅ローンは数十年の付き合いになる最大の契約です。一時的な感情に流されず、ご家族のライフプランに基づいた冷静な判断を心がけてください。

東京の不動産会社が、なぜアメリカの賃貸住宅を取得するのか

file 320-3.jpg

最近、日本の大手不動産会社による米国不動産への投資が目立つようになっています。


file 320-4.jpg


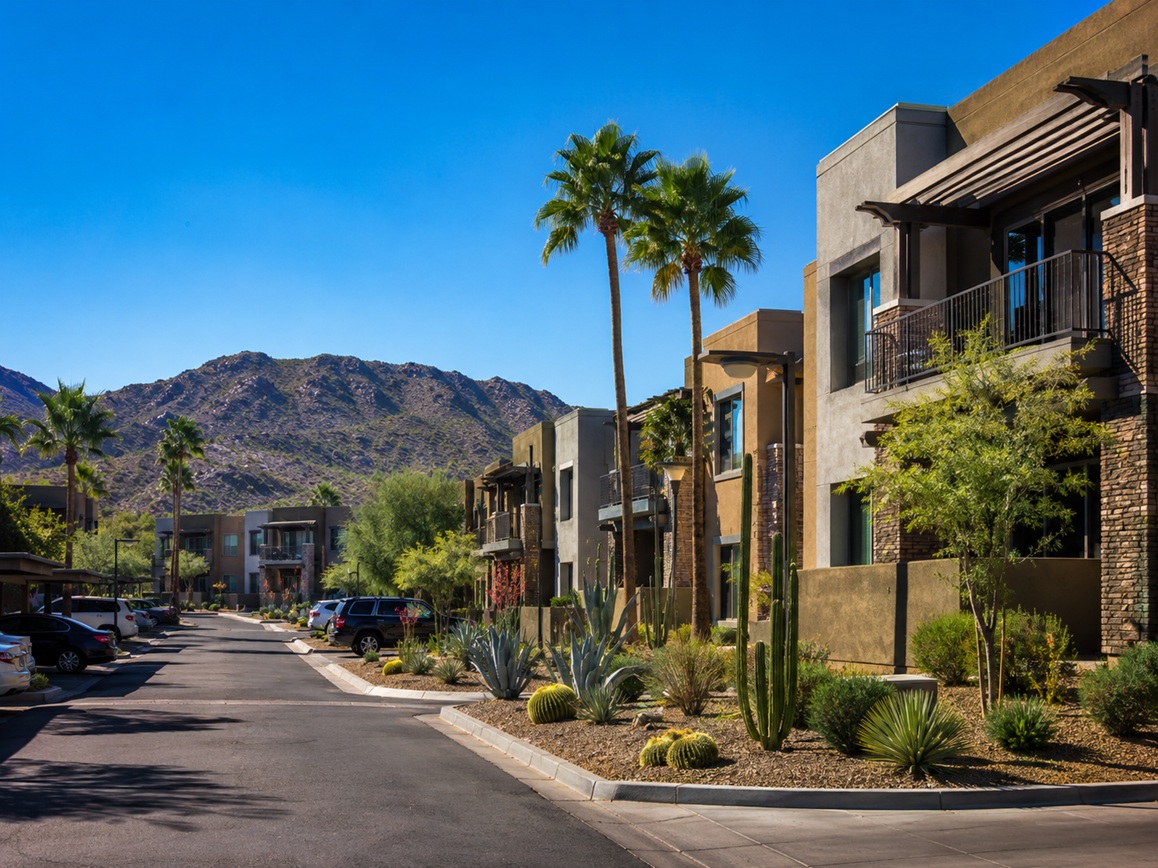
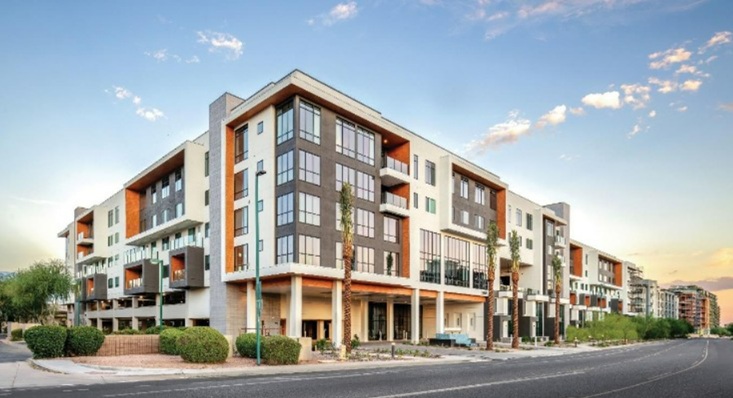
東京建物は、米国アリゾナ州スコッツデールの賃貸住宅を取得。

file 320-1.jpg


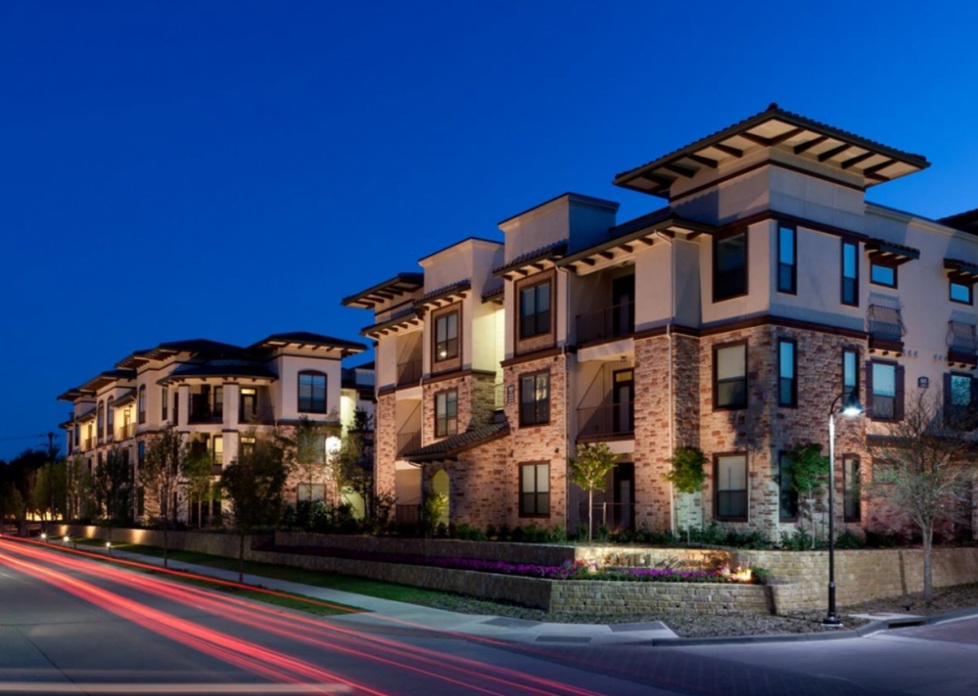
ヒューリックもテキサス州ダラスのラスコリナスにある賃貸住宅を取得しました。

file 320-2.jpg


いずれも、ニューヨークやロサンゼルスのような、誰もが知る大都市中心部ではありません。日本人の感覚からすると、「なぜその場所なのか」と感じる方もいるかもしれません。

しかし、不動産投資の視点で見ると、ここに大きな意味があります。

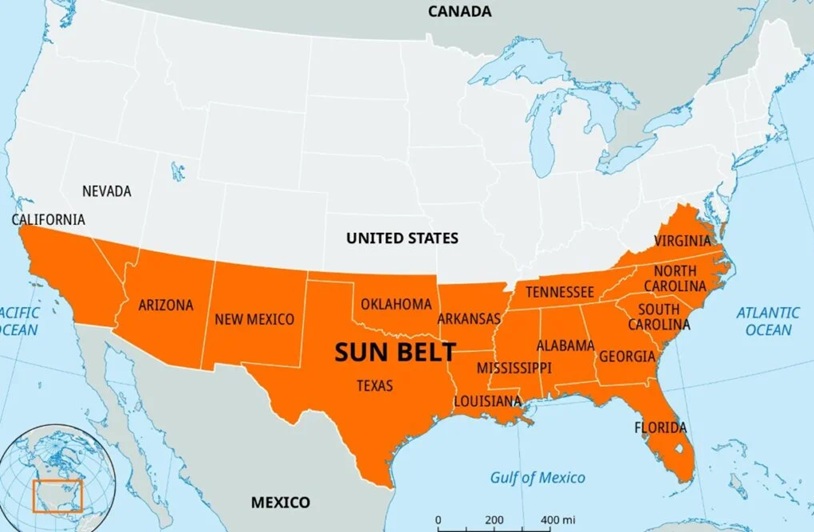
アメリカでは、人口や雇用が一部の大都市だけでなく、テキサス州やアリゾナ州など、いわゆるサンベルト地域にも広がっています。企業の移転、半導体産業の集積、雇用の増加、比較的広い住環境を求める人の流入などにより、住宅需要が継続的に生まれやすいエリアです。


file 320-5.jpg


特に賃貸住宅は、オフィスや商業施設と比べて景気変動の影響を受けにくく、生活に直結した「実需」に支えられるアセットです。

東京のように既に成熟し、価格が高くなった市場だけでなく、今後も人口や産業の成長が見込める地域に投資することで、収益源を分散させる狙いがあると考えられます。


また、今回注目すべきなのは、投資対象が「アメリカの一等地」ではなく、「成長余地のある地方中核都市」である点です。

file 320-6.jpg


不動産投資では、知名度の高さだけが価値ではありません。むしろ、雇用が増え、人口が流入し、生活利便性が整っていく地域では、賃貸需要や資産価値の上昇が期待できます。


これは日本国内の不動産投資にも通じる考え方です。
東京23区だけを見るのではなく、企業集積、交通利便性、人口動態、生活環境などを丁寧に見ていくことで、表面的な知名度以上に将来性のあるエリアを見つけることができます。


今回のニュースは、大手不動産会社が海外に進出したという話にとどまりません。成熟した国内市場だけに依存せず、成長する地域の実需を取り込むという、不動産投資の基本を改めて示しているように感じます。


不動産は「場所」がすべてと言われますが、その場所の価値は、今の知名度だけで決まるものではありません。これから人が集まり、仕事が生まれ、暮らしが根付いていく場所にこそ、投資の可能性があるのではないでしょうか。

ページ移動