
こんにちは!
売買部の斎藤です(^^)/
まずは・・・
このたびの豪雨により被害に遭われた皆様に、心よりお見舞い申し上げます。
各地で大雨による被害が報じられており、不安な時間を過ごされている方も多くいらっしゃることと思います。
被害に遭われた地域の皆様が、一日も早く穏やかな日常を取り戻されますことを心よりお祈り申し上げます。
さて、今回は住宅ローン控除についてです!
皆様の参考になれば嬉しいです。(^^)
住宅を購入する際、多くの方が利用する制度の一つが「住宅ローン控除」です。住宅ローンを利用してマイホームを取得した場合、一定の条件を満たせば所得税や住民税の一部が軽減されるため、家計への負担を抑えられる大変魅力的な制度です。しかし、制度には細かなルールがあり、内容を十分に理解していないと、本来受けられる控除が受けられなかったり、思わぬ税負担が発生したりすることもあります。今回は、住宅ローン控除を利用するうえで押さえておきたい5つのポイントをご紹介します。
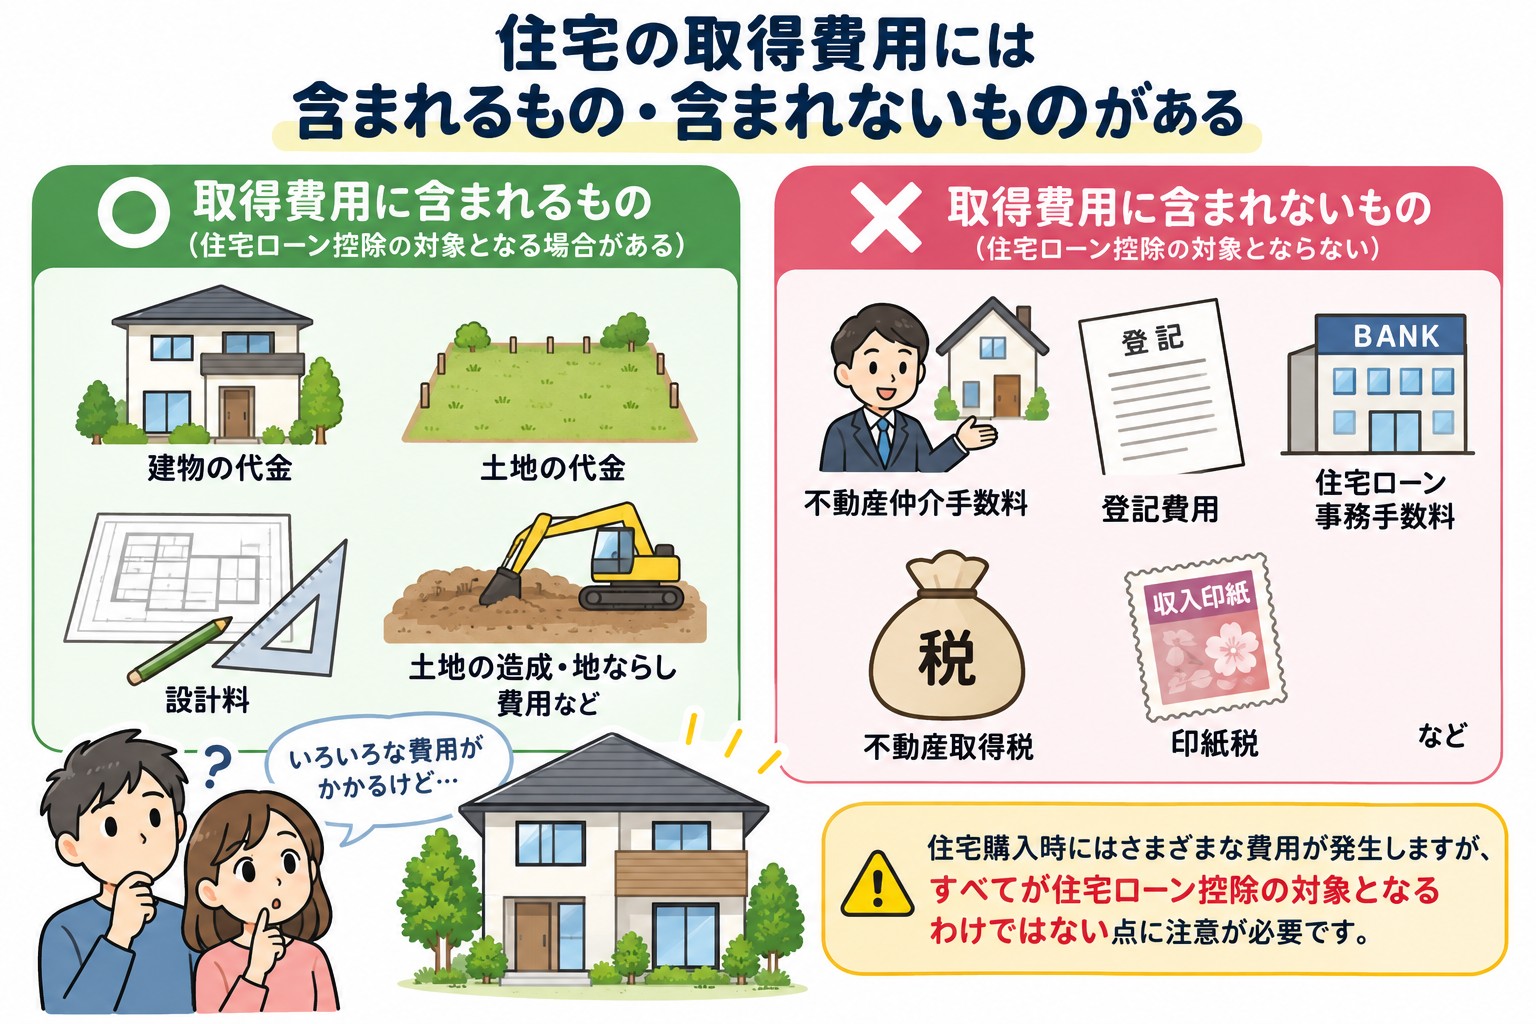
① 住宅の取得費用には含まれるもの・含まれないものがある
住宅ローン控除の対象となる取得費用には、建物や土地の代金だけでなく、設計料や土地の造成・地ならし費用などが含まれる場合があります。一方で、不動産仲介手数料や登記費用、住宅ローン事務手数料、不動産取得税、印紙税などは取得費用には含まれません。住宅購入時にはさまざまな費用が発生しますが、すべてが住宅ローン控除の対象となるわけではない点に注意が必要です。
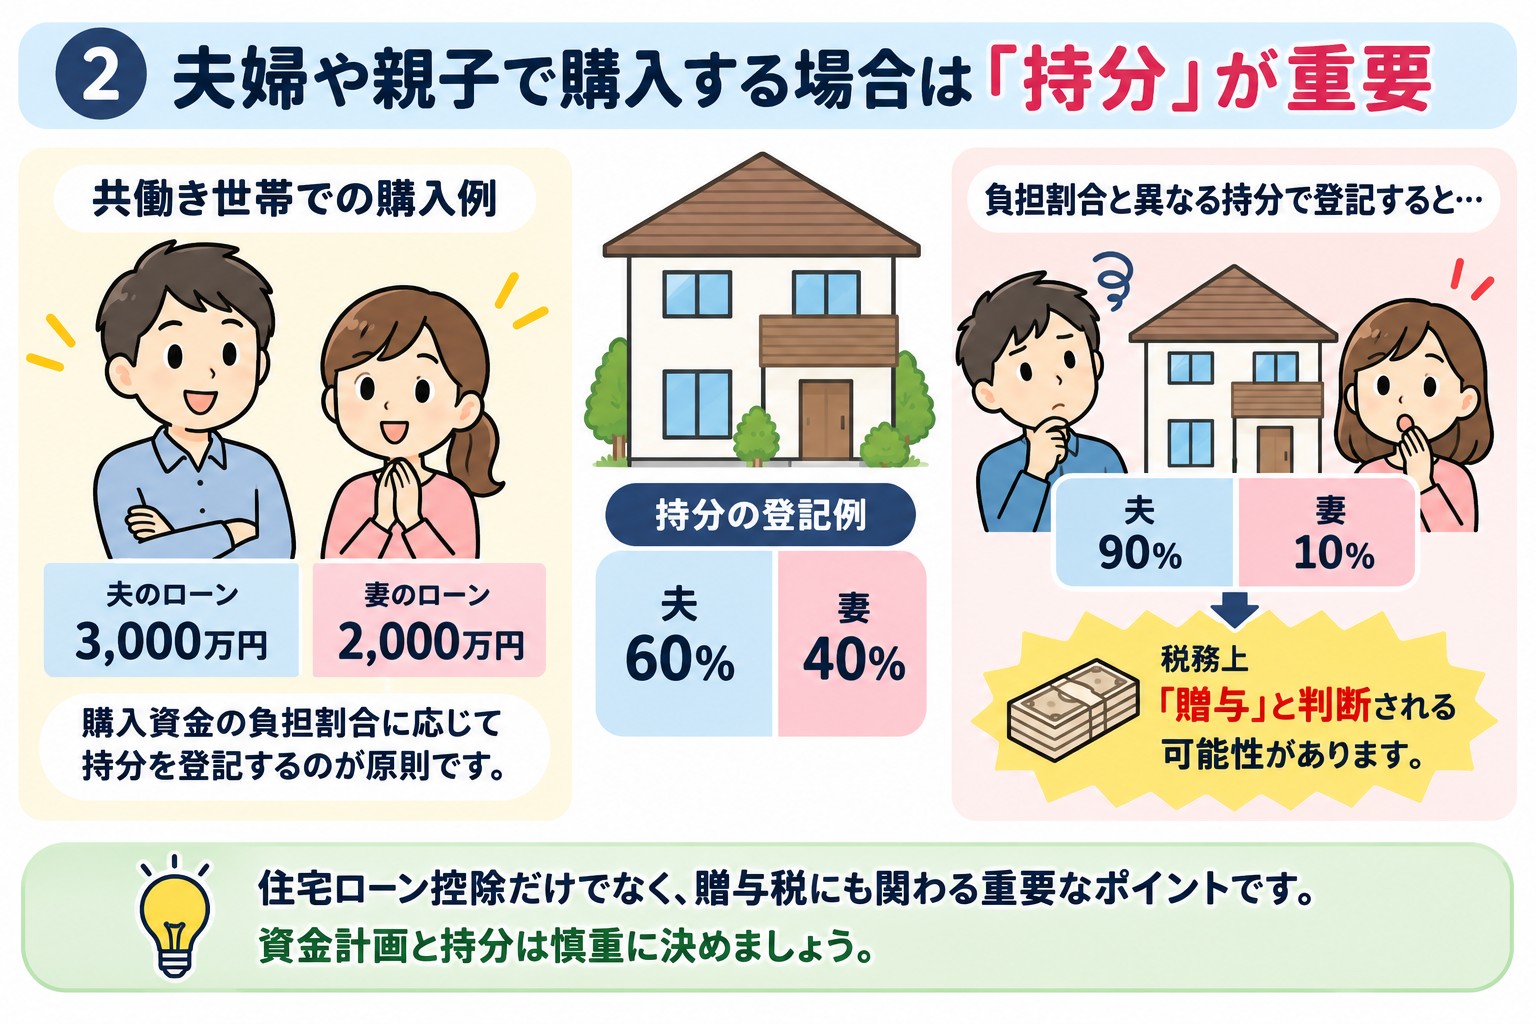
② 夫婦や親子で購入する場合は「持分」が重要
共働き世帯では、ペアローンや収入合算を利用して住宅を購入するケースが増えています。この場合、住宅の持分は実際の購入資金や借入額に応じて登記することが原則です。例えば、購入代金の負担割合と異なる持分で登記をすると、税務上「贈与」と判断される可能性があります。住宅ローン控除だけでなく、贈与税にも関わる重要なポイントとなるため、資金計画と持分は慎重に決めましょう。
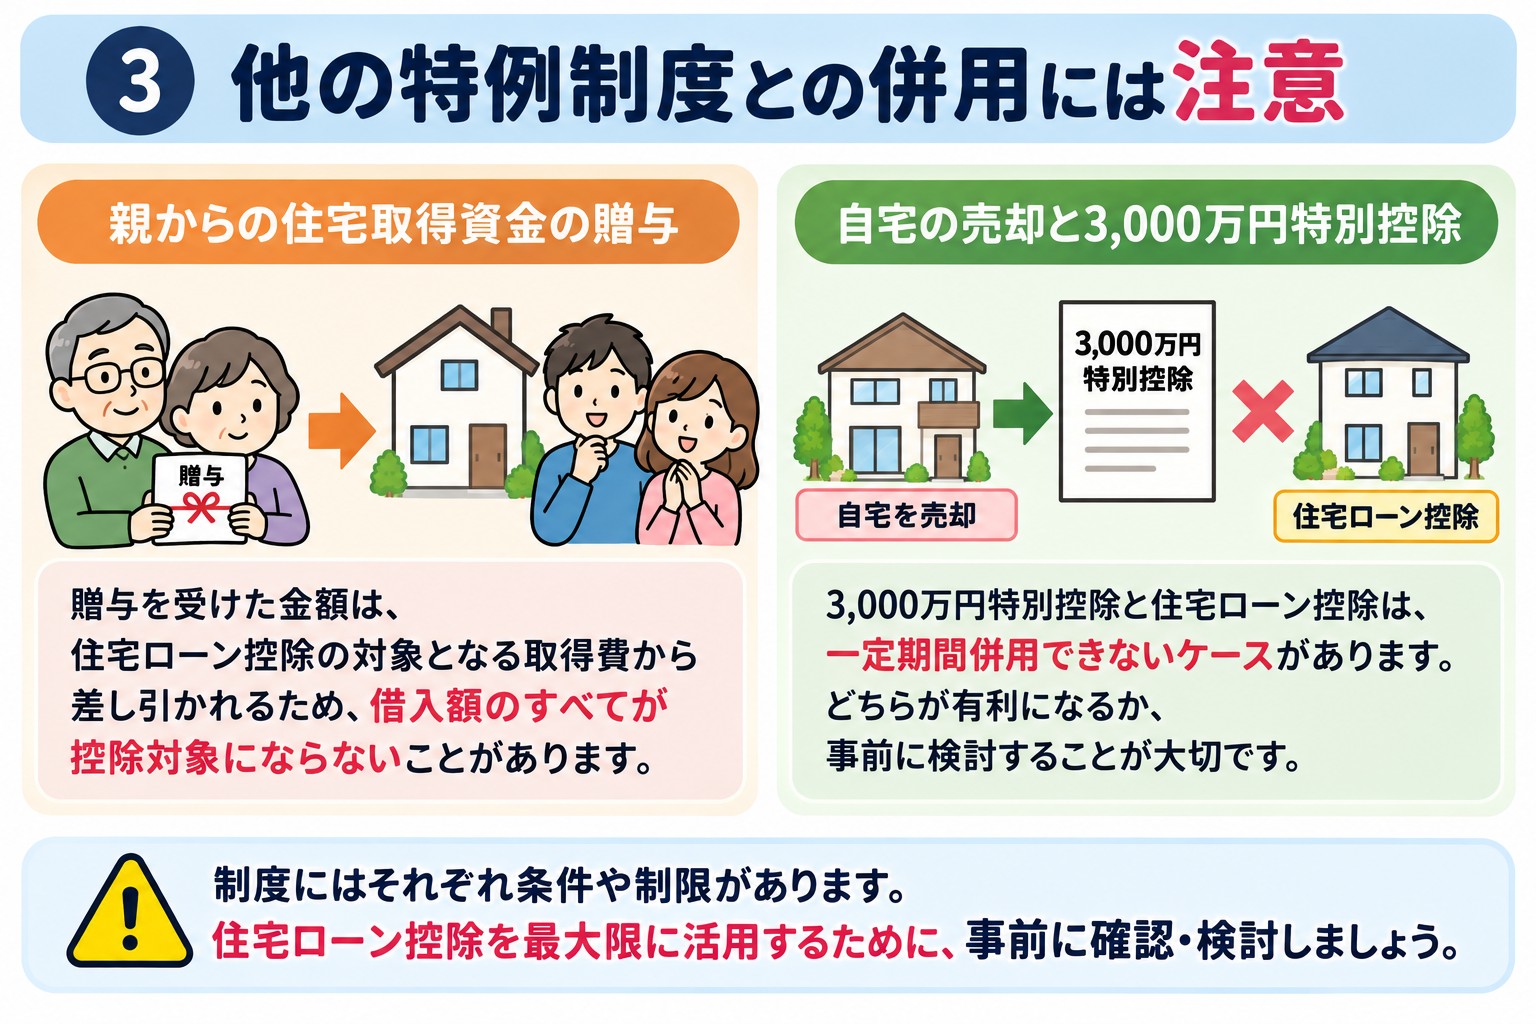
③ 他の特例制度との併用には注意
親などから住宅取得資金の贈与を受ける場合や、自宅を売却して3,000万円特別控除を利用する場合は、住宅ローン控除との関係に注意が必要です。贈与を受けた金額は住宅ローン控除の対象となる取得費から差し引かれるため、借入額のすべてが控除対象にならないことがあります。また、3,000万円特別控除と住宅ローン控除は一定期間併用できないケースがあるため、どちらが有利になるか事前に検討することが大切です。
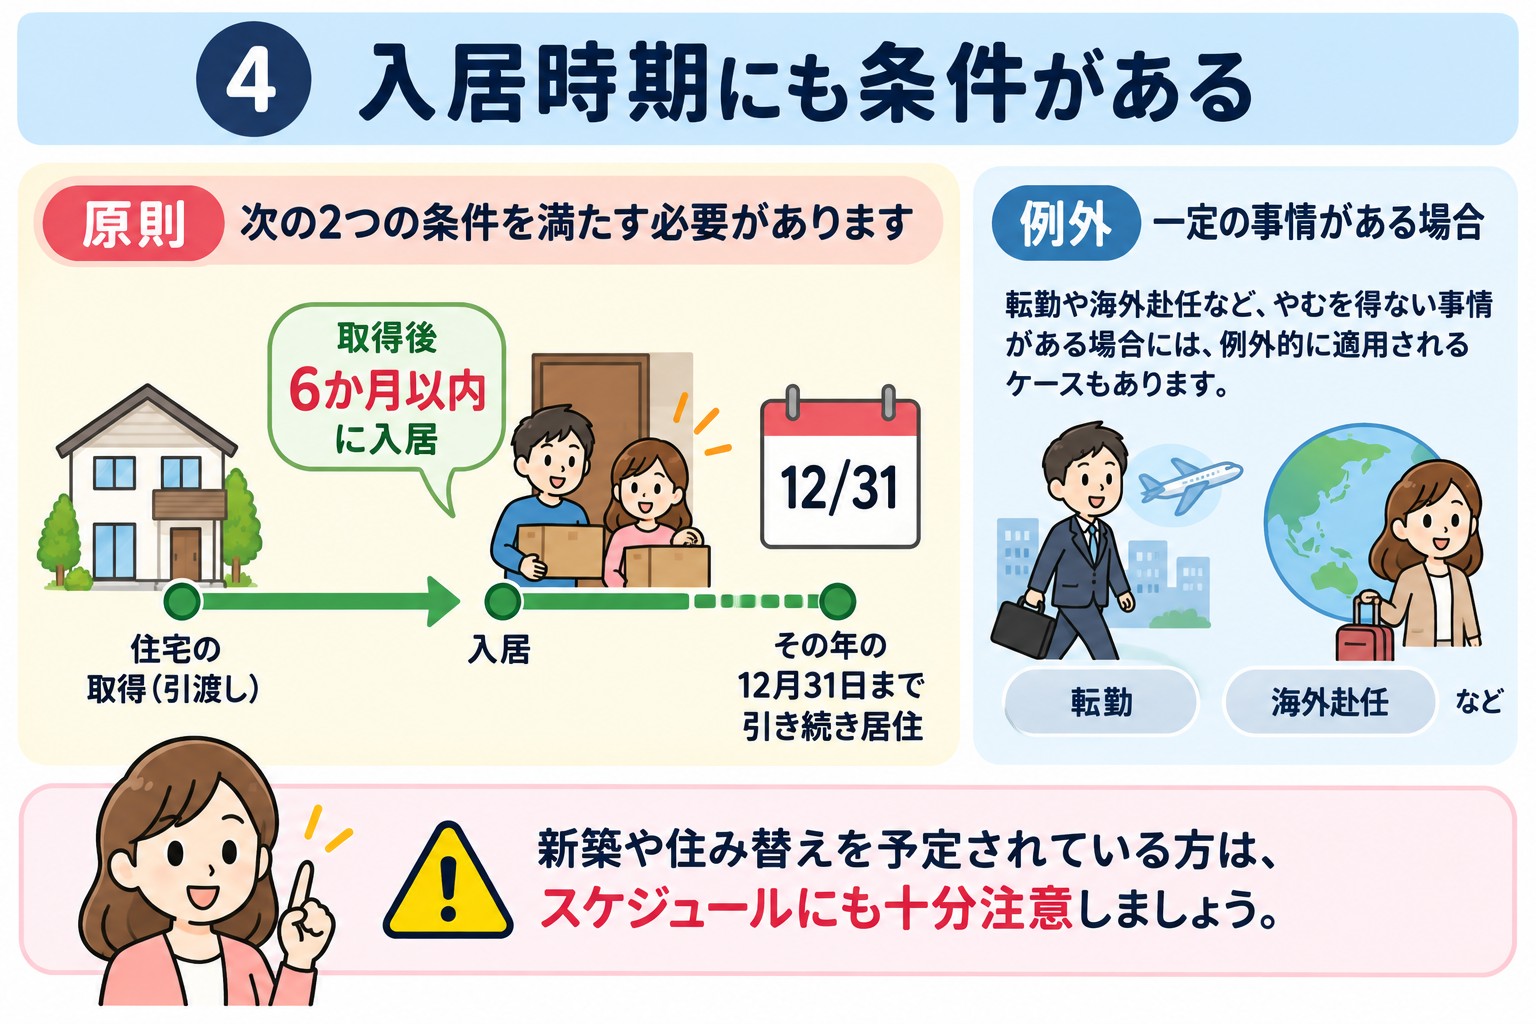
④ 入居時期にも条件がある
住宅ローン控除を受けるためには、住宅取得後6か月以内に入居し、その年の12月31日まで引き続き居住していることが原則となります。ただし、転勤や海外赴任など一定の事情がある場合には例外的に適用されるケースもあります。新築や住み替えを予定されている方は、スケジュールにも十分注意しましょう。
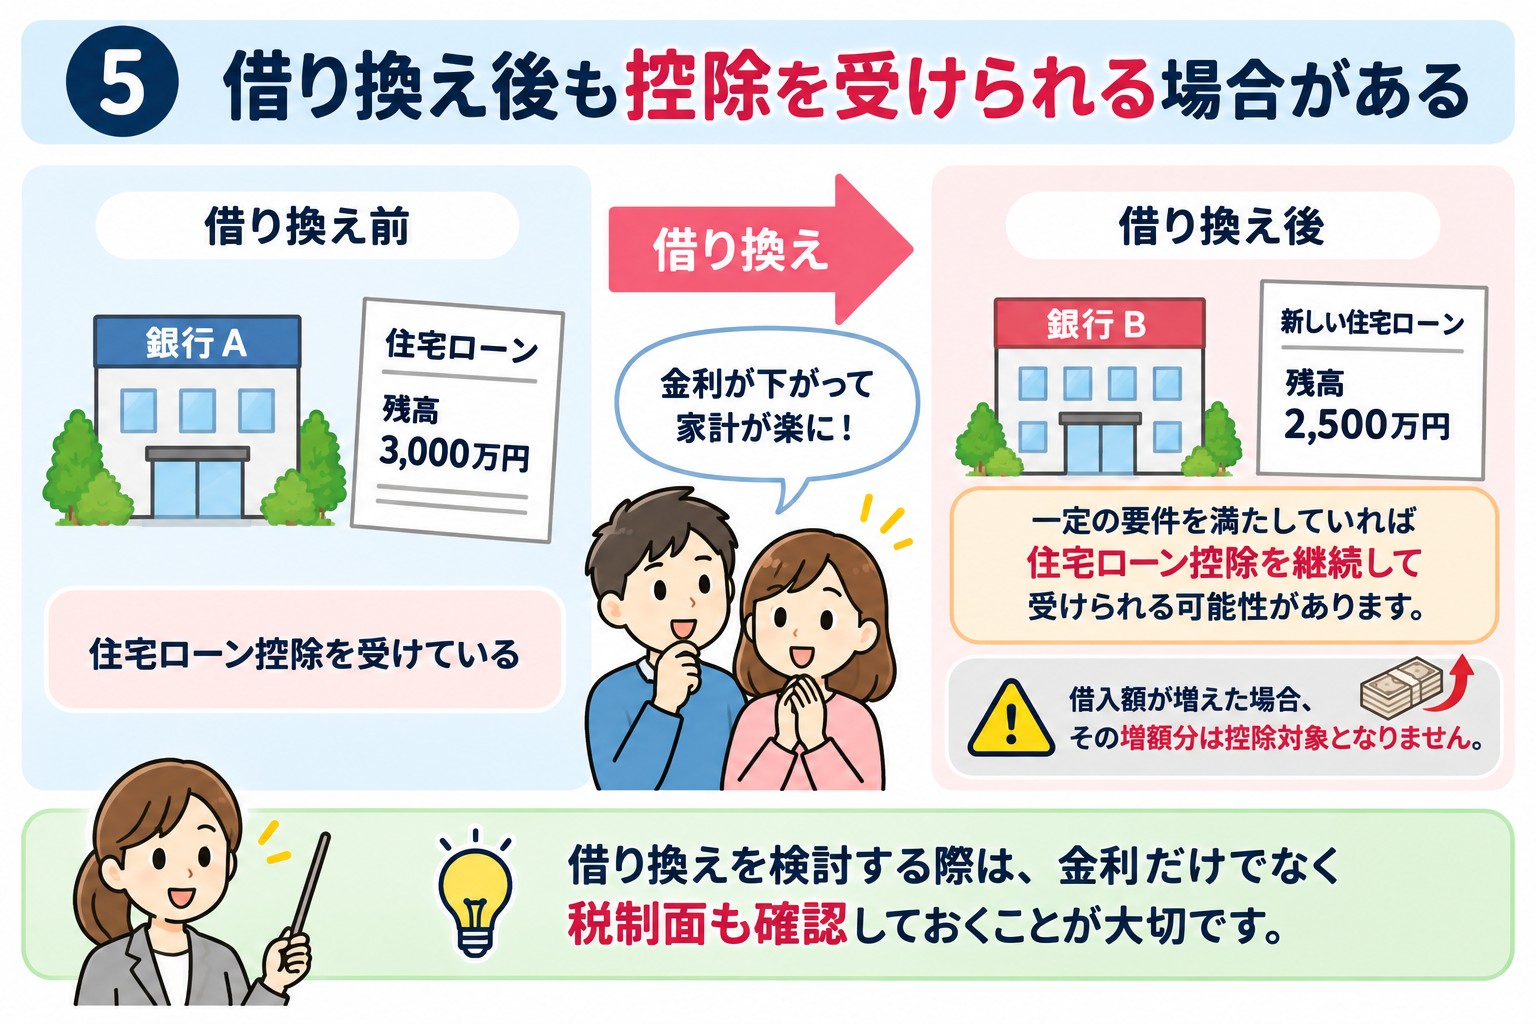
⑤ 借り換え後も控除を受けられる場合がある
住宅ローンを借り換えた場合でも、新しいローンが一定の要件を満たしていれば、住宅ローン控除を継続して受けられる可能性があります。ただし、借り換えによって借入額が増えた場合、その増額分は控除対象とならないことがあります。借り換えを検討する際は、金利だけでなく税制面も確認しておくことが大切です。
★☆★ まとめ ★☆★
住宅ローン控除は、住宅購入後の負担を軽減できる非常にメリットの大きな制度ですが、適用条件や他制度との関係など、知っておきたいポイントが数多くあります。購入方法や資金計画によって注意点も異なるため、住宅購入を検討される際は、制度を正しく理解したうえで進めることが重要です。
「自分の場合は住宅ローン控除を利用できるの?」「ペアローンと収入合算はどちらが良い?」など、ご不明な点がございましたら、お気軽にご相談ください。お客様一人ひとりに合った資金計画をご提案いたします。